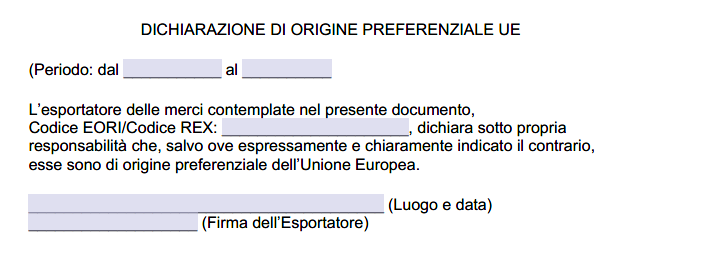
In questa pagina sono disponibili un fac simile di dichiarazione di origine preferenziale in formato Word e un modello PDF editabile. I file contengono una dichiarazione resa dall’esportatore con indicazione dell’origine preferenziale UE, del periodo di riferimento e del numero identificativo dell’operatore.
La formula da riportare, l’eventuale numero REX, la possibilità di coprire più spedizioni e gli altri requisiti dipendono dall’accordo preferenziale applicabile. Prima dell’uso è quindi necessario verificare le regole previste per il Paese di destinazione.
Fac Simile Dichiarazione di Origine Preferenziale Word
Il formato Word è indicato quando occorre adattare il testo alla formula prevista dall’accordo commerciale applicabile. Non è sufficiente inserire i dati negli spazi vuoti, prima dell’utilizzo devono essere verificati il testo della dichiarazione, il riferimento identificativo dell’esportatore e l’eventuale periodo di validità.

Modulo Dichiarazione di Origine Preferenziale PDF Editabile
Il PDF editabile riproduce la stessa impostazione generale e può essere utilizzato come riferimento. Se l’accordo applicabile richiede una formula diversa, ulteriori indicazioni oppure l’inserimento della dichiarazione direttamente sulla fattura o su un altro documento commerciale, il fac simile non deve essere utilizzato senza gli opportuni adattamenti.
Che cosa certifica l’origine preferenziale
L’origine preferenziale consente, quando sono soddisfatte le condizioni stabilite da un accordo o da un regime preferenziale, di beneficiare all’importazione di un trattamento tariffario più favorevole. Non coincide con il semplice Paese dal quale la merce viene spedita e non dipende neppure soltanto dal luogo in cui è avvenuta l’ultima lavorazione.
Per stabilire l’origine occorre applicare le regole di origine previste dallo specifico accordo. A seconda del prodotto, possono rilevare il criterio dei prodotti interamente ottenuti, le lavorazioni o trasformazioni sufficienti, il cambio di classificazione tariffaria, limiti relativi ai materiali non originari e le eventuali regole di cumulo.
Un prodotto fabbricato o assemblato nell’Unione europea non può quindi essere dichiarato automaticamente di origine preferenziale UE. L’esportatore deve essere in grado di dimostrare che il prodotto soddisfa la regola prevista per la relativa voce doganale e per il Paese con cui viene effettuato lo scambio preferenziale.
Il modello disponibile è una dichiarazione dell’esportatore
È importante distinguere il contenuto dei file scaricabili dalla dichiarazione del fornitore disciplinata dagli articoli 61 e seguenti del Regolamento di esecuzione (UE) 2015/2447.
Il fac simile presente in questa pagina utilizza infatti una formula nella quale è l’esportatore a dichiarare l’origine preferenziale delle merci e contiene uno spazio per il codice EORI o REX e per un periodo di validità. Questa struttura è assimilabile alle attestazioni o dichiarazioni di origine previste da alcuni accordi commerciali, ma non rappresenta una formula universale valida nei rapporti con qualsiasi Paese.
La dichiarazione del fornitore ha una funzione diversa: viene normalmente rilasciata dal fornitore all’esportatore o all’operatore per comunicare informazioni sul carattere originario delle merci. L’esportatore può utilizzare tali informazioni come documentazione giustificativa quando deve determinare l’origine e, se ne ricorrono le condizioni, predisporre la prova prevista dall’accordo applicabile.
Di conseguenza, il Word e il PDF disponibili non devono essere utilizzati come modello di dichiarazione del fornitore. Per prodotti che hanno acquisito l’origine preferenziale, il Regolamento di esecuzione (UE) 2015/2447 prevede la dichiarazione del fornitore secondo l’allegato 22-15 e la dichiarazione a lungo termine secondo l’allegato 22-16. Gli allegati 22-17 e 22-18 riguardano invece determinate merci che hanno subito lavorazioni o trasformazioni nell’Unione senza acquisire il carattere originario preferenziale.
La formula cambia in base all’accordo commerciale
Non esiste una dichiarazione generica dell’esportatore che possa essere utilizzata senza modifiche per tutti gli accordi preferenziali dell’Unione europea. Alcuni accordi utilizzano un’attestazione o statement on origin, altri una dichiarazione di origine o dichiarazione su fattura, mentre in altri casi possono essere previste prove differenti.
La formula richiesta deve quindi essere verificata nelle regole di origine dell’accordo applicabile e riportata nella forma prevista. Anche il documento sul quale inserirla può variare. Frequentemente la dichiarazione viene riportata sulla fattura, sulla distinta di consegna o su un altro documento commerciale che consenta di identificare chiaramente i prodotti.
Prima di utilizzare il fac simile è opportuno individuare:
- Paese di destinazione e accordo preferenziale applicabile;
- regola di origine prevista per il prodotto e relativa classificazione doganale;
- tipo di prova di origine ammessa dall’accordo;
- formula esatta richiesta per l’attestazione o dichiarazione;
- numero identificativo dell’esportatore eventualmente necessario;
- eventuali soglie di valore che consentono a un esportatore non registrato o non autorizzato di rilasciare la dichiarazione;
- possibilità di utilizzare una dichiarazione per più spedizioni e relativa durata;
- documentazione giustificativa da conservare per dimostrare l’origine dichiarata.
Codice EORI e numero REX non sono intercambiabili
Il modello disponibile riporta il campo “Codice EORI/Codice REX”. Questa indicazione deve essere compilata con particolare attenzione perché EORI e REX hanno funzioni diverse.
L’EORI identifica l’operatore economico nei rapporti doganali nell’Unione europea. Il REX, Registered Exporter System, riguarda invece la registrazione dell’esportatore ai fini dell’autocertificazione dell’origine nei regimi e negli accordi che utilizzano questo sistema.
Non è quindi possibile scegliere indifferentemente l’uno o l’altro numero. Se l’accordo richiede l’indicazione del numero REX, il semplice possesso di un EORI non sostituisce la registrazione REX. In alcuni regimi un esportatore non registrato può rilasciare la dichiarazione entro una determinata soglia di valore, spesso pari a 6.000 euro, ma la soglia e le condizioni devono essere controllate nello specifico accordo.
Il sistema REX è attualmente utilizzato dall’Unione in diversi accordi preferenziali, tra cui quelli con Canada, Giappone, Regno Unito, Vietnam, Singapore, Nuova Zelanda e Cile, oltre ad altri regimi. Questo non significa però che la stessa formula possa essere utilizzata indistintamente per tutti.
Quando compilare il campo relativo al periodo
Il fac simile contiene uno spazio “Periodo: dal … al …”. Questo campo è pertinente soltanto quando lo specifico accordo consente di predisporre un’attestazione di origine che copre più spedizioni di prodotti identici.
Non tutti i regimi prevedono questa possibilità e la durata massima deve essere ricavata dall’accordo applicabile. Per esempio, negli accordi che consentono dichiarazioni per spedizioni multiple può essere previsto un periodo massimo di dodici mesi. Per una dichiarazione riferita a una singola spedizione, il campo relativo al periodo può non essere previsto dalla formula ufficiale.
Questa disciplina non deve essere confusa con quella della dichiarazione a lungo termine del fornitore. Ai sensi dell’articolo 62 del Regolamento di esecuzione (UE) 2015/2447, la LTSD contiene la data di rilascio, una data iniziale che può essere collocata al massimo dodici mesi prima o sei mesi dopo la data di rilascio e una data finale che non può essere successiva a ventiquattro mesi dalla data iniziale.
Come verificare il carattere originario prima della firma
La dichiarazione non crea l’origine preferenziale della merce. Serve a documentare un’origine che deve essere già dimostrabile attraverso i dati relativi alla produzione e all’approvvigionamento.
Se l’esportatore produce direttamente la merce, deve verificare le lavorazioni effettuate, la classificazione dei prodotti e dei materiali impiegati, il valore o il peso dei materiali non originari quando rilevanti e l’eventuale applicazione delle regole di cumulo.
Quando l’esportatore commercializza merci acquistate da altri operatori oppure utilizza componenti di cui non conosce direttamente l’origine, può essere necessario acquisire dai fornitori dichiarazioni conformi alla normativa e altra documentazione idonea. La dichiarazione del fornitore è quindi spesso un elemento importante del fascicolo, ma non deve essere confusa con l’attestazione rilasciata dall’esportatore al proprio cliente.
Negli scambi interessati dalla Convenzione paneuromediterranea devono inoltre essere considerate le regole PEM applicabili e le modifiche introdotte negli ultimi anni. In particolare, il Regolamento di esecuzione (UE) 2025/1728 ha modificato la disciplina delle dichiarazioni del fornitore in relazione all’indicazione del quadro giuridico utilizzato per determinare l’origine. Per operazioni PEM è quindi particolarmente importante utilizzare documentazione aggiornata.
Firma della dichiarazione
La necessità della firma non può essere determinata in modo generale guardando soltanto al fac simile. Alcuni accordi prevedono formule che non richiedono una firma manoscritta, mentre altri contengono regole differenti. È quindi necessario seguire il testo e le istruzioni della prova di origine prevista dall’accordo applicabile.
Per la diversa dichiarazione del fornitore disciplinata dal Regolamento di esecuzione (UE) 2015/2447, la regola generale prevede la firma manoscritta del fornitore. Quando dichiarazione e fattura sono redatte con mezzi elettronici sono tuttavia previste alternative, tra cui l’autenticazione elettronica o un impegno scritto con cui il fornitore assume la piena responsabilità delle dichiarazioni che lo identificano.
Come utilizzare e conservare il documento
Una dichiarazione di origine dell’esportatore deve essere utilizzata nel modo previsto dall’accordo interessato. Quando la norma richiede che la formula sia inserita nella fattura o in un altro documento commerciale, non è prudente considerare un modulo separato come automaticamente equivalente.
L’esportatore deve inoltre essere in grado di esibire, in caso di controllo, la documentazione che dimostra il carattere originario dichiarato. Possono essere rilevanti, a seconda del prodotto e della regola applicata, documenti dei fornitori, contabilità dei materiali, distinte base, fatture, informazioni sulle lavorazioni e altri elementi che consentono di ricostruire l’origine.
Non è corretto applicare indistintamente un termine di conservazione di cinque anni a qualsiasi dichiarazione. Il Codice doganale dell’Unione prevede in via generale la conservazione dei documenti necessari ai controlli doganali per almeno tre anni, mentre lo specifico accordo preferenziale o altre disposizioni applicabili possono prevedere termini e decorrenze differenti. Prima dell’archiviazione è quindi necessario verificare la disciplina relativa all’operazione concreta.
Cosa non garantisce questo fac simile
Il download è utile come traccia per raccogliere i dati essenziali di una dichiarazione dell’esportatore, ma non certifica che la merce possieda origine preferenziale UE e non sostituisce la verifica delle regole di origine.
In particolare, la presenza di un numero REX o EORI, la produzione della merce nell’Unione europea oppure una dichiarazione firmata non sono, singolarmente, sufficienti a conferire l’origine preferenziale. Prima di utilizzare il documento in un’esportazione reale occorre individuare l’accordo applicabile, verificare la regola specifica del prodotto e sostituire, quando necessario, il testo del fac simile con la formula prevista da tale accordo.