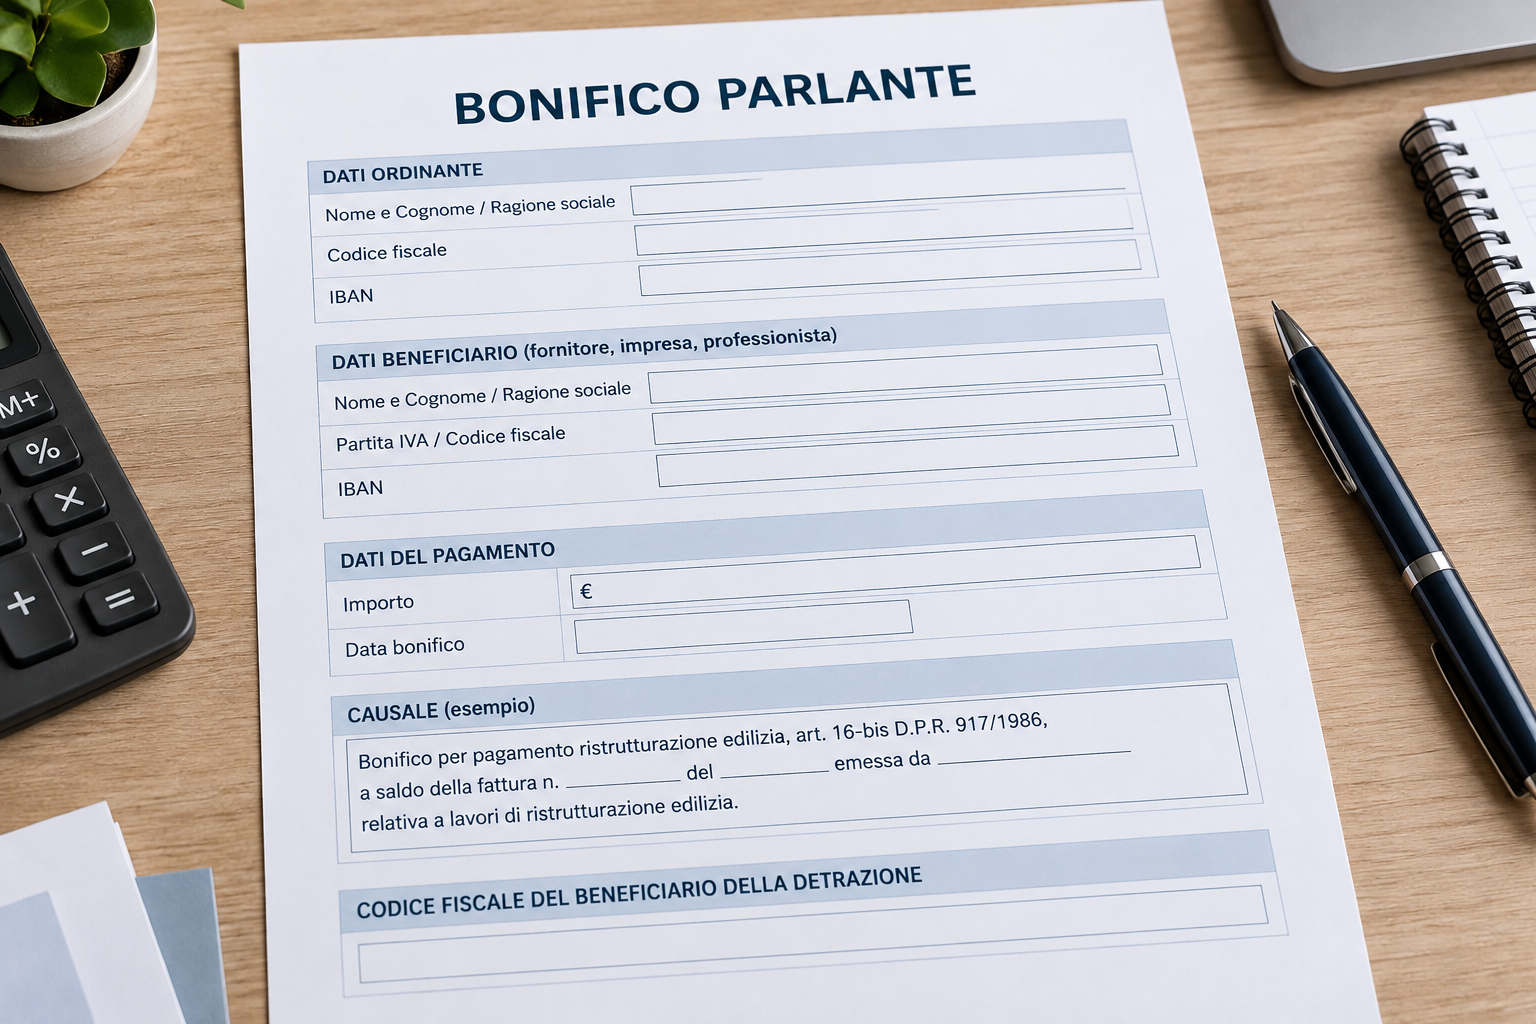
p>In questa pagina mettiamo a disposizione un fac simile di bonifico parlante in formato Word, utile come esempio per individuare i dati da inserire quando un pagamento deve essere effettuato con questa modalità per beneficiare di determinate detrazioni fiscali relative a interventi sugli immobili.
Il file è un fac simile libero e non un modulo ufficiale di una banca o di Poste Italiane. Non serve quindi a eseguire materialmente il pagamento: per effettuare il bonifico occorre utilizzare la specifica funzione per agevolazioni o detrazioni fiscali messa a disposizione dall’intermediario. Il modello Word può essere utilizzato come promemoria prima di compilare la disposizione effettiva.
Fac Simile Bonifico Parlante Word
Il modello può essere scaricato e compilato con i dati del contribuente, del fornitore e della fattura. Prima di effettuare il pagamento è necessario verificare quale agevolazione si intende utilizzare e scegliere presso la propria banca o altro intermediario la corrispondente tipologia di bonifico.

Quando Serve il Bonifico Parlante
Per gli interventi di recupero del patrimonio edilizio agevolati ai sensi dell’articolo 16-bis del D.P.R. 917/1986, il pagamento delle spese che devono essere corrisposte mediante bonifico va effettuato utilizzando l’apposito bonifico bancario o postale previsto per le detrazioni fiscali. Le regole generali e gli interventi ammessi possono essere verificati nella sezione dell’Agenzia delle Entrate dedicata alle ristrutturazioni edilizie.
Una modalità analoga è prevista, per i contribuenti non titolari di reddito d’impresa, per i pagamenti relativi agli interventi di riqualificazione energetica per i quali è richiesto il bonifico. Le regole dell’ecobonus sono consultabili nella pagina ufficiale dell’Agenzia delle Entrate sul risparmio energetico.
Non bisogna invece utilizzare automaticamente il bonifico parlante per qualsiasi spesa collegata a un immobile. In particolare, per il bonus mobili ed elettrodomestici l’Agenzia delle Entrate ammette il pagamento con bonifico ordinario oppure con carta di debito o di credito e precisa che, se si sceglie il bonifico, non è necessario utilizzare quello appositamente predisposto per le spese di ristrutturazione.
Come Compilare il Bonifico Parlante
Per un pagamento relativo a lavori di recupero del patrimonio edilizio il bonifico deve consentire di individuare con chiarezza l’agevolazione, il contribuente che beneficia della detrazione e il soggetto che riceve il pagamento. In particolare devono risultare:
- la causale del versamento con riferimento alla norma agevolativa applicabile;
- il codice fiscale del beneficiario della detrazione;
- il codice fiscale o la partita IVA dell’impresa, del professionista o dell’altro soggetto che riceve il pagamento.
È inoltre consigliabile indicare, quando il sistema bancario lo consente, il numero e la data della fattura a cui si riferisce il pagamento. Questi dati rendono più semplice collegare la disposizione alla relativa documentazione, ma non sostituiscono gli elementi richiesti dalla disciplina dell’agevolazione.
Se più soggetti sostengono effettivamente la spesa e intendono beneficiare della detrazione, nel bonifico devono essere riportati i codici fiscali degli interessati al beneficio. Per gli interventi sulle parti comuni condominiali devono essere rispettate le specifiche regole previste per il codice fiscale del condominio e per il soggetto che effettua il pagamento.
Esempio di Causale per Ristrutturazione Edilizia
Per un intervento agevolato ai sensi dell’articolo 16-bis del TUIR, una formulazione indicativa può essere: Bonifico relativo a lavori edilizi che danno diritto alla detrazione prevista dall’art. 16-bis D.P.R. 917/1986. Pagamento fattura n. ___ del __/__/____.
Nel bonifico devono poi essere inseriti negli appositi campi il codice fiscale del beneficiario della detrazione e la partita IVA o il codice fiscale del destinatario del pagamento. Quando la procedura online della banca propone già una causale predisposta per l’agevolazione selezionata, è preferibile utilizzare quella e completare i campi richiesti.
Non è opportuno inserire nel modello percentuali fisse come 36%, 50%, 55% o 65% senza avere prima verificato l’agevolazione applicabile. Le aliquote dei bonus edilizi dipendono infatti dall’anno di sostenimento della spesa, dal tipo di intervento e, in alcuni casi, dalle caratteristiche dell’immobile e del soggetto beneficiario. La percentuale di detrazione non costituisce inoltre uno dei tre dati essenziali che identificano il bonifico parlante.
Ordinante e Beneficiario della Detrazione Devono Coincidere?
Non è corretto affermare che la persona materialmente titolare del conto dal quale parte il bonifico debba sempre coincidere con il beneficiario della detrazione. L’Agenzia delle Entrate ha chiarito che l’ordinante può essere un soggetto diverso, purché nel bonifico sia correttamente indicato il codice fiscale della persona che, in presenza degli altri requisiti previsti, beneficia della detrazione.
Questo significa, per esempio, che il pagamento può materialmente partire dal conto di un’altra persona senza trasferire automaticamente a quest’ultima il diritto alla detrazione. È quindi particolarmente importante verificare il codice fiscale indicato nel campo relativo al beneficiario fiscale prima di confermare l’operazione.
Bonifico Parlante o Bonifico Ordinario
Quando la normativa richiede il bonifico dedicato, non è consigliabile sostituirlo volontariamente con un normale bonifico SEPA compilando soltanto una causale più dettagliata. Il bonifico predisposto per le agevolazioni consente all’intermediario di identificare correttamente l’operazione e di applicare gli adempimenti fiscali previsti sul pagamento.
Se nell’home banking non compare una voce come “bonifico per detrazioni fiscali”, “bonifico per ristrutturazioni” o una denominazione equivalente, è opportuno verificare con la banca, Poste Italiane o l’istituto di pagamento quale procedura utilizzare prima di eseguire il trasferimento. Il fac simile Word disponibile in questa pagina non trasforma un bonifico ordinario in un bonifico idoneo all’agevolazione.
Cosa Fare se il Bonifico è Sbagliato
Un errore non comporta necessariamente in ogni caso la perdita della detrazione. Se è stato utilizzato un bonifico ordinario oppure la disposizione contiene errori tali da impedire all’intermediario di applicare gli adempimenti previsti, una soluzione consiste nel concordare con il fornitore la restituzione della somma ed effettuare nuovamente il pagamento con il bonifico corretto.
L’Agenzia delle Entrate ha inoltre chiarito che, quando non è possibile ripetere il pagamento, in determinate situazioni la detrazione può essere riconosciuta se il contribuente ottiene dal beneficiario del pagamento una dichiarazione sostitutiva di atto di notorietà con cui quest’ultimo attesta di avere ricevuto e correttamente contabilizzato le somme ai fini della determinazione del proprio reddito. Questa soluzione deve essere valutata in relazione all’errore concreto e alla specifica agevolazione.
Un semplice errore materiale nel riferimento normativo inserito nella causale non produce necessariamente le stesse conseguenze di un bonifico ordinario sul quale non siano stati assolti gli adempimenti fiscali previsti. Prima di ripetere un pagamento già effettuato è quindi opportuno verificare quale errore è stato commesso e se il bonifico è stato comunque correttamente trattato dall’intermediario.
Bonifico Parlante e Bonus Mobili
Per gli acquisti che possono beneficiare del bonus mobili ed elettrodomestici non è necessario utilizzare il bonifico parlante previsto per le ristrutturazioni. L’Agenzia delle Entrate consente il pagamento mediante bonifico o carta di debito o credito e, nel caso del bonifico, precisa che può essere utilizzato quello ordinario non soggetto alla procedura specifica prevista per i lavori edilizi. Le modalità sono indicate nella guida ufficiale sul bonus mobili ed elettrodomestici.
Documenti da Conservare
Dopo il pagamento è opportuno conservare la ricevuta del bonifico insieme alla fattura e agli altri documenti necessari per l’agevolazione utilizzata. I dati riportati sui diversi documenti devono essere coerenti e permettere di individuare il contribuente, l’intervento effettuato, il soggetto pagato e la spesa sostenuta.