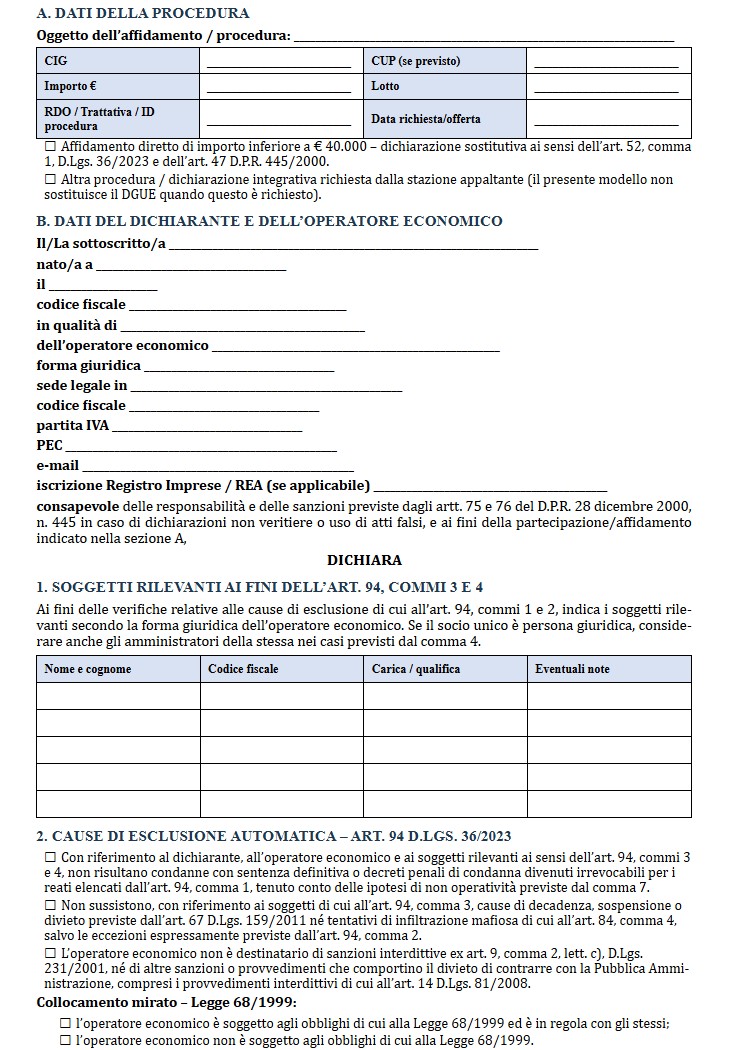
In questa pagina sono disponibili un fac simile Word e un modello PDF editabile di dichiarazione relativa ai requisiti di ordine generale previsti dal D.Lgs. 36/2023. Il documento è impostato come dichiarazione sostitutiva dell’operatore economico nell’ambito di un affidamento pubblico.
Nelle procedure per le quali è richiesto il Documento di Gara Unico Europeo, DGUE, il fac simile non lo sostituisce. Per gli affidamenti diretti di importo inferiore a 40.000 euro disciplinati dall’articolo 52 del D.Lgs. 36/2023 può invece essere richiesta una dichiarazione sostitutiva sul possesso dei requisiti. In ogni caso deve essere utilizzato il modello o la procedura indicati dalla stazione appaltante.
Fac Simile Dichiarazione Artt. 94 e 95 D.Lgs. 36/2023 Word
La versione Word è indicata quando occorre adeguare la dichiarazione alla procedura e alle richieste della stazione appaltante. Prima della sottoscrizione è necessario controllare tutti i riferimenti normativi e sostituire eventuali formulazioni non più corrispondenti al Codice vigente.

Modulo Dichiarazione Artt. 94 e 95 D.Lgs. 36/2023 PDF Editabile
Il PDF può essere utilizzato come riferimento per individuare i dati e le dichiarazioni normalmente richiesti. Non deve essere presentato automaticamente in sostituzione del DGUE o del modello predisposto dalla stazione appaltante e deve essere verificato prima della firma rispetto alla disciplina vigente e alla specifica procedura.
Quando utilizzare questa dichiarazione
Il D.Lgs. 36/2023 disciplina i requisiti di ordine generale principalmente negli articoli da 94 a 98. Gli articoli 94 e 95 individuano rispettivamente le cause di esclusione automatica e non automatica, mentre l’articolo 96 disciplina l’esclusione, la comunicazione delle circostanze rilevanti e le eventuali misure adottate dall’operatore economico. L’articolo 98 specifica invece la disciplina dell’illecito professionale grave.
Nelle ordinarie procedure di gara l’articolo 91 del D.Lgs. 36/2023 prevede che l’operatore economico utilizzi la piattaforma di approvvigionamento digitale della stazione appaltante per compilare la domanda di partecipazione, il DGUE, l’offerta e gli altri documenti richiesti. Nel DGUE l’operatore dichiara il possesso dei requisiti di ordine generale e degli eventuali requisiti speciali richiesti.
Le linee guida del Ministero delle Infrastrutture e dei Trasporti sul DGUE costituiscono il riferimento per la compilazione del formulario digitale nell’ambito del D.Lgs. 36/2023.
Di conseguenza, un fac simile autonomo relativo agli articoli 94 e 95 può avere funzione integrativa quando la stazione appaltante lo richiede, ma non deve essere utilizzato al posto del DGUE quando la procedura prevede quest’ultimo.
Affidamenti diretti inferiori a 40000 euro
Una situazione specifica è prevista dall’articolo 52 del Codice. Negli affidamenti di cui all’articolo 50, comma 1, lettere a) e b), di importo inferiore a 40.000 euro, l’operatore economico attesta mediante dichiarazione sostitutiva di atto di notorietà il possesso dei requisiti di partecipazione e di qualificazione richiesti.
La stazione appaltante procede alla verifica delle dichiarazioni anche mediante controlli a campione individuati secondo modalità predeterminate. In questo contesto un modello autonomo di dichiarazione può quindi essere pertinente, purché corrisponda al fac simile e alle istruzioni adottati dalla specifica amministrazione.
Il semplice riferimento nel documento all’articolo 50 non rende però il modello automaticamente valido per qualsiasi affidamento diretto. Devono essere verificati importo, procedura utilizzata e documentazione richiesta dalla stazione appaltante.
Differenza tra articolo 94 e articolo 95
L’articolo 94 disciplina le cause di esclusione automatica. Tra queste rientrano, nei casi e alle condizioni indicate dalla norma, determinate condanne penali definitive, le cause antimafia, alcune sanzioni interdittive, determinate situazioni relative alle procedure concorsuali, specifiche iscrizioni nel casellario ANAC e le violazioni gravi e definitivamente accertate degli obblighi relativi al pagamento di imposte, tasse o contributi previdenziali.
Per le violazioni fiscali e contributive è importante distinguere il carattere definitivo dell’accertamento. L’articolo 94, comma 6, riguarda le violazioni gravi definitivamente accertate. Le violazioni gravi che non siano definitivamente accertate rientrano invece nell’articolo 95, comma 2, e costituiscono una causa di esclusione non automatica, soggetta alla valutazione prevista dalla norma e dall’Allegato II.10.
L’articolo 95 comprende inoltre, tra le cause non automatiche, gravi infrazioni in materia di salute e sicurezza sul lavoro e agli obblighi ambientali, sociali e lavoristici, conflitti di interesse non diversamente risolvibili, determinate distorsioni della concorrenza, indizi di offerte riconducibili a un unico centro decisionale e il grave illecito professionale disciplinato anche dall’articolo 98.
Come compilare la dichiarazione
Il documento deve innanzitutto identificare l’operatore economico e il soggetto che rende la dichiarazione. Devono essere riportati denominazione, sede, codice fiscale e partita IVA, dati del legale rappresentante o procuratore e, quando richiesti, estremi dell’iscrizione al Registro delle Imprese.
Per le cause collegate a condanne penali e misure personali non è corretto utilizzare genericamente la formula “tutti i soggetti indicati negli articoli 94 e 95”. Devono essere individuati i soggetti ai quali la specifica disposizione si riferisce, in particolare quelli indicati dall’articolo 94, comma 3, tenendo conto della forma giuridica e della struttura dell’operatore economico.
Le dichiarazioni devono inoltre corrispondere alla situazione effettiva. Se esiste un fatto potenzialmente rilevante, non è prudente trasformare il modello in una sequenza di dichiarazioni negative barrate automaticamente. Occorre verificare se la circostanza debba essere comunicata e, quando necessario, descriverla con gli estremi utili alla valutazione della stazione appaltante.
Fatti da comunicare e misure di self-cleaning
L’articolo 96 disciplina anche le misure con le quali, per alcune cause di esclusione, l’operatore economico può dimostrare di avere recuperato la propria affidabilità. Possono assumere rilievo, secondo il caso concreto, il risarcimento o l’impegno a risarcire il danno, la collaborazione con le autorità e l’adozione di misure tecniche, organizzative o relative al personale idonee a prevenire ulteriori illeciti.
Questa possibilità non opera indistintamente per tutte le cause. In particolare, l’articolo 96 prevede specifiche eccezioni per le violazioni fiscali e contributive di cui all’articolo 94, comma 6, e all’articolo 95, comma 2, che seguono la propria disciplina.
L’operatore economico deve inoltre comunicare alla stazione appaltante i fatti e i provvedimenti che possono costituire causa di esclusione quando non siano già menzionati nel proprio Fascicolo Virtuale dell’Operatore Economico. Per questo una dichiarazione troppo generica può risultare meno sicura di una compilazione che rappresenti con precisione le circostanze effettivamente esistenti.
Come viene verificata la dichiarazione
Le dichiarazioni dell’operatore economico non sostituiscono i successivi controlli della stazione appaltante. Il Codice prevede l’utilizzo del Fascicolo Virtuale dell’Operatore Economico e delle banche dati disponibili per verificare l’assenza delle cause di esclusione e il possesso degli altri requisiti richiesti.
Non è quindi necessario allegare indiscriminatamente alla dichiarazione tutti i certificati relativi ai requisiti dichiarati. Devono essere prodotti i documenti richiesti dalla procedura e quelli che non possano essere acquisiti direttamente dalla stazione appaltante attraverso i sistemi previsti dal Codice.
Firma e presentazione
La modalità di sottoscrizione dipende dalla procedura. Nelle gare digitali il DGUE e gli altri documenti vengono gestiti attraverso la piattaforma indicata dalla stazione appaltante e possono essere richiesti in specifici formati elettronici e con firma digitale.
Per una dichiarazione sostitutiva resa ai sensi degli articoli 46 e 47 del D.P.R. 445/2000 devono essere rispettate le modalità previste per la sua sottoscrizione e trasmissione. Non è corretto indicare come sempre obbligatoria la copia del documento di identità: la necessità dell’allegato dipende anche dalle modalità con cui la dichiarazione viene sottoscritta e inviata.
Prima del caricamento è quindi necessario seguire le istruzioni contenute nel disciplinare, nella richiesta di preventivo o nella piattaforma digitale della stazione appaltante.
Altri documenti collegati all’affidamento
La dichiarazione sui requisiti generali non comprende automaticamente gli altri adempimenti richiesti durante l’affidamento o prima della stipulazione. Quando pertinente può essere richiesta, per esempio, la dichiarazione sulla composizione societaria prevista dal D.P.C.M. 187/1991.
Dopo l’affidamento può inoltre essere necessario comunicare gli estremi dei conti dedicati e dei soggetti autorizzati a operarvi attraverso la dichiarazione sulla tracciabilità dei flussi finanziari prevista dalla legge n. 136/2010. Questi documenti hanno finalità differenti e non sono sostituiti dalla dichiarazione relativa agli articoli 94 e 95.