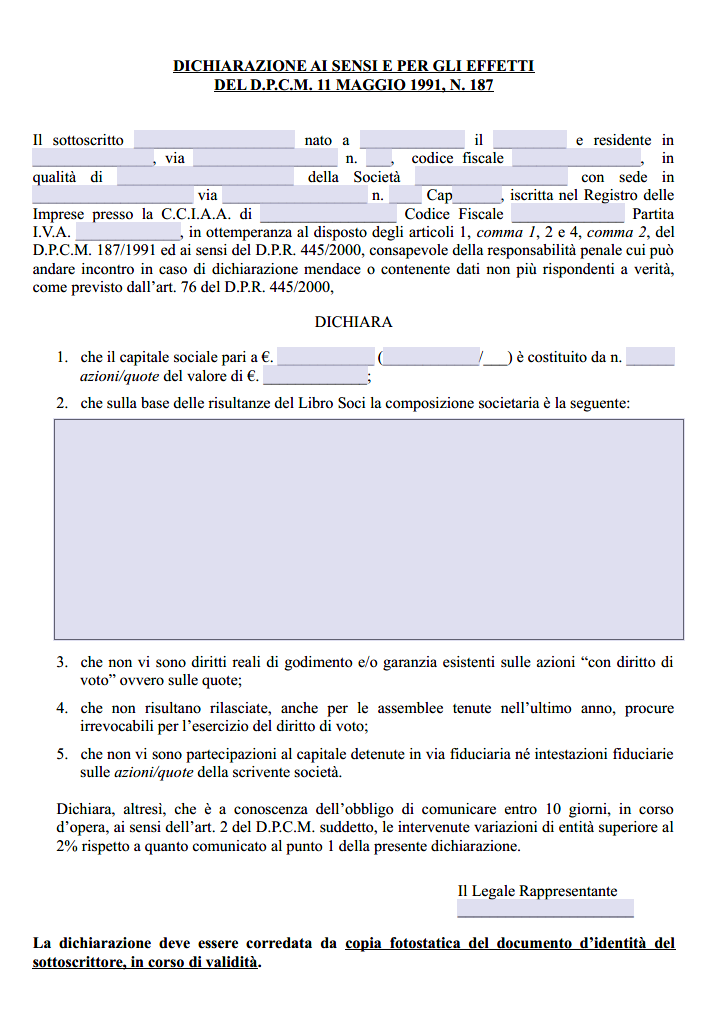
In questa pagina sono disponibili un fac simile Word e un modello PDF editabile della dichiarazione sulla composizione societaria prevista dal D.P.C.M. 11 maggio 1991, n. 187. Il documento serve a comunicare alla stazione appaltante informazioni sull’assetto societario, sui diritti relativi alle partecipazioni con diritto di voto e sulle eventuali procure irrevocabili rilevanti.
Se la stazione appaltante mette a disposizione un proprio modello nella documentazione della procedura, è opportuno utilizzare quello, rispettandone contenuto, modalità di sottoscrizione e termine di presentazione.
Fac Simile Dichiarazione Composizione Societaria DPCM 187/1991 Word
La versione Word è indicata quando occorre adattare la dichiarazione alla struttura della società, aggiungere più soci o partecipazioni oppure adeguare il testo alle richieste contenute nella documentazione della stazione appaltante.

Modello Dichiarazione Composizione Societaria DPCM 187/1991 PDF Editabile
Il PDF può essere compilato quando la struttura predisposta corrisponde alle informazioni richieste. Prima della firma devono essere verificati attentamente composizione societaria, diritti sulle partecipazioni e dati relativi alle eventuali procure.
A cosa serve la dichiarazione DPCM 187/1991
Il D.P.C.M. 11 maggio 1991, n. 187 è stato emanato in attuazione dell’articolo 17 della legge 19 marzo 1990, n. 55 per consentire il controllo delle composizioni societarie dei soggetti interessati da contratti pubblici e contrastare le intestazioni fiduciarie.
L’articolo 1 del decreto riguarda espressamente società per azioni, società in accomandita per azioni, società a responsabilità limitata, società cooperative e società consortili nelle forme indicate dalla norma, quando rivestono la posizione di aggiudicatarie di opere pubbliche, concessionarie o subappaltatrici.
Prima della stipulazione del contratto o della convenzione devono essere comunicati all’amministrazione i dati indicati dal decreto. Quando il soggetto interessato è un consorzio, le informazioni devono essere riferite anche alle società consorziate che partecipano alla progettazione e all’esecuzione dell’opera secondo quanto previsto dall’articolo 1.
DPCM 187/1991, servizi e forniture
Il testo originario dell’articolo 1 fa espresso riferimento agli aggiudicatari di opere pubbliche. Il quadro dei contratti pubblici si è però evoluto e il divieto di intestazione fiduciaria previsto dall’articolo 17 della legge n. 55/1990 ha oggi rilievo generale anche nel vigente Codice dei contratti pubblici.
L’articolo 98, comma 3, lettera e), del D.Lgs. 36/2023 comprende infatti tra le condotte rilevanti ai fini del grave illecito professionale la violazione del divieto di intestazione fiduciaria quando questa non sia stata rimossa. La disciplina deve essere coordinata con l’articolo 95 del Codice e non va confusa con una causa di esclusione automatica in qualsiasi circostanza.
Nella pratica, la dichiarazione DPCM 187/1991 viene richiesta anche in procedure relative a servizi e forniture. Per stabilire se e quando presentarla è quindi necessario verificare il disciplinare, il capitolato, la richiesta di documentazione precedente alla stipula e gli eventuali fac simile predisposti dalla specifica stazione appaltante, invece di presumere che lo stesso adempimento documentale operi sempre con identiche modalità.
Quali dati devono essere indicati
La dichiarazione deve innanzitutto identificare la società e il soggetto che la sottoscrive. Devono essere riportati denominazione, sede, codice fiscale o partita IVA e gli elementi necessari per individuare il legale rappresentante o il procuratore autorizzato a rendere la comunicazione.
Per quanto riguarda il contenuto societario, l’articolo 1 del D.P.C.M. 187/1991 richiede in particolare di comunicare:
- la composizione societaria risultante dalla documentazione disponibile alla società;
- l’esistenza di diritti reali di godimento o di garanzia sulle partecipazioni con diritto di voto;
- i soggetti muniti di procura irrevocabile che abbiano esercitato il voto nelle assemblee societarie nell’ultimo anno o che abbiano comunque diritto a esercitarlo;
- le ulteriori informazioni richieste dalla stazione appaltante nel proprio modello.
Quando il fac simile contiene una dichiarazione sull’assenza di intestazioni fiduciarie, tale parte deve essere compilata sulla base della situazione reale. Non devono invece essere aggiunte automaticamente attestazioni relative a pignoramenti, vincoli o altre circostanze che non siano richieste dal D.P.C.M. o dalla documentazione della specifica procedura.
Come indicare la composizione societaria
La sezione dedicata alla compagine sociale deve essere compilata in modo che sia possibile individuare chiaramente i titolari delle partecipazioni e le relative quote o azioni. Per ogni soggetto è opportuno riportare i dati identificativi richiesti dal modello e la percentuale o entità della partecipazione.
I dati devono essere aggiornati alla data della dichiarazione. Prima della firma è quindi opportuno confrontarli con la visura camerale, il libro soci quando ancora pertinente per la specifica forma societaria, le comunicazioni ricevute dalla società e gli altri documenti dai quali risultano le partecipazioni e i relativi diritti.
La dichiarazione sulla composizione societaria non deve essere confusa con la comunicazione del titolare effettivo prevista dalla normativa antiriciclaggio. I due adempimenti hanno fonti, finalità e criteri differenti e l’esecuzione dell’uno non sostituisce automaticamente l’altro.
Diritti di godimento, garanzia e procure irrevocabili
Non è sufficiente indicare esclusivamente i nominativi dei soci. Il decreto richiede di comunicare anche l’eventuale esistenza di diritti reali di godimento o di garanzia sulle partecipazioni con diritto di voto. La dichiarazione deve quindi riflettere eventuali situazioni che incidono sull’esercizio dei diritti collegati alla partecipazione secondo quanto effettivamente risulta alla società.
Devono inoltre essere indicati i soggetti muniti di procura irrevocabile che abbiano esercitato il diritto di voto nelle assemblee nell’ultimo anno o che abbiano comunque diritto di esercitarlo. Se tali situazioni non esistono, il modello può contenere una dichiarazione negativa, purché corrisponda alla situazione reale.
Variazioni superiori al 2 per cento
La comunicazione non esaurisce necessariamente gli obblighi con la stipulazione del contratto. L’articolo 2 del D.P.C.M. 187/1991 disciplina anche le variazioni intervenute durante l’esecuzione.
Quando si verificano variazioni di entità superiore al 2 per cento rispetto ai dati sulla composizione societaria già comunicati, la variazione deve essere comunicata entro dieci giorni dal suo verificarsi. È quindi opportuno conservare copia della dichiarazione iniziale e verificare durante il rapporto contrattuale gli eventuali cambiamenti che rendano necessario un aggiornamento.
La soglia del 2 per cento riguarda l’obbligo di comunicazione previsto dal decreto e non deve essere trasformata in una generica definizione di “partecipazione significativa” valida per ogni altra disciplina societaria o amministrativa.
Come firmare e presentare la dichiarazione
La dichiarazione viene normalmente sottoscritta dal legale rappresentante o da altro soggetto dotato dei necessari poteri. Se viene resa come dichiarazione sostitutiva ai sensi del D.P.R. 445/2000, devono essere rispettate le relative modalità di sottoscrizione e presentazione.
La procedura concreta dipende però dalla stazione appaltante. La documentazione può dover essere caricata sulla piattaforma telematica di gara, firmata digitalmente, trasmessa attraverso una specifica funzione del sistema oppure prodotta insieme agli altri documenti richiesti prima della stipulazione.
Non è quindi necessario allegare automaticamente una copia del documento di identità in ogni situazione. Quando la dichiarazione è firmata digitalmente o il dichiarante è identificato attraverso una procedura telematica possono applicarsi modalità diverse. È necessario seguire le istruzioni della stazione appaltante.
Per dichiarazioni sostitutive diverse o ulteriori rispetto a quella prevista dal D.P.C.M. è disponibile anche il modello di autocertificazione generica.
Cosa controllare prima dell’invio
Prima di trasmettere il documento è opportuno verificare che la composizione societaria riportata sia aggiornata, che le percentuali siano coerenti, che siano stati dichiarati gli eventuali diritti sulle partecipazioni e che la parte relativa alle procure irrevocabili sia stata compilata correttamente.
È inoltre necessario controllare se la stazione appaltante abbia predisposto un proprio fac simile. In tal caso il modello fornito dall’amministrazione è normalmente quello da utilizzare, poiché può contenere dichiarazioni integrative richieste per quella specifica procedura.
La dichiarazione DPCM non sostituisce gli altri documenti eventualmente richiesti prima della stipulazione o durante l’esecuzione. Tra questi può rientrare, per esempio, la dichiarazione sulla tracciabilità dei flussi finanziari, che risponde a una disciplina e a una finalità diverse.
Conseguenze di informazioni non corrette
Non è corretto affermare che qualsiasi errore nella dichiarazione comporti automaticamente la revoca dell’aggiudicazione o la risoluzione del contratto. Le conseguenze dipendono dalla natura dell’irregolarità, dalla disciplina applicabile, dalla fase della procedura e dalle condizioni previste nei documenti di gara e nel contratto.
La violazione del divieto di intestazione fiduciaria non rimossa assume rilievo nel sistema dei requisiti generali del D.Lgs. 36/2023. Se inoltre la comunicazione è resa nella forma di dichiarazione sostitutiva, eventuali dichiarazioni non veritiere possono produrre le conseguenze previste dagli articoli 75 e 76 del D.P.R. 445/2000. Per questo il fac simile deve essere compilato utilizzando dati societari verificati e non come una dichiarazione standard da sottoscrivere senza controllare l’effettivo assetto proprietario e i diritti collegati alle partecipazioni.