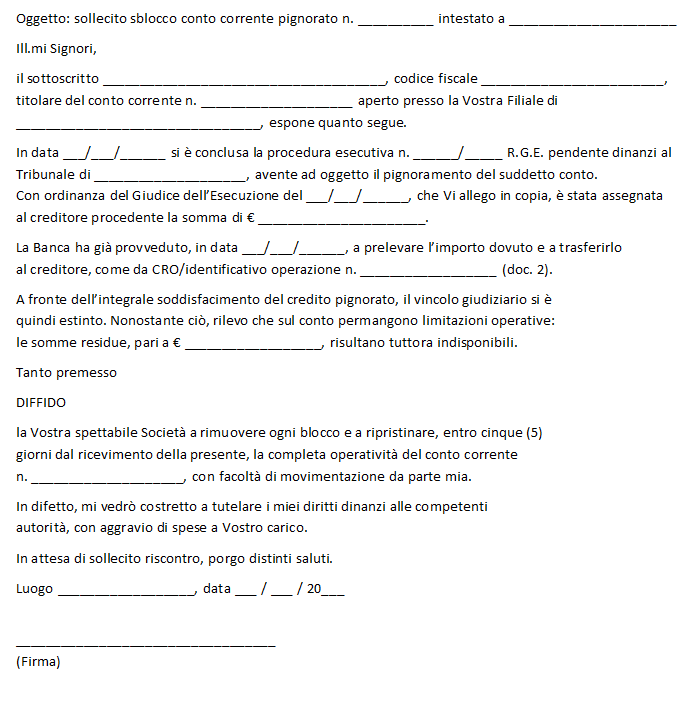
In questa pagina è disponibile un fac simile Word di richiesta di sblocco di un conto corrente pignorato. Il modello è pensato principalmente per comunicare alla banca che è intervenuto un fatto che consente di rimuovere o ridurre il vincolo, per esempio un provvedimento del giudice, l’estinzione della procedura o altra documentazione idonea.
La semplice lettera del correntista non obbliga la banca a sbloccare somme ancora validamente pignorate. Se il vincolo è tuttora efficace, occorre prima ottenere l’atto o il provvedimento necessario. Il fac simile è quindi una comunicazione da adattare al caso concreto e non sostituisce un’opposizione giudiziale, una rinuncia agli atti esecutivi o un provvedimento di svincolo.
Fac Simile Richiesta Sblocco Conto Corrente Pignorato Word
Il modello Word può essere modificato inserendo i dati del correntista, gli estremi del conto e del pignoramento, il motivo per cui si chiede lo sblocco e l’elenco dei documenti che dimostrano la cessazione o la limitazione del vincolo.

Quando è Possibile Chiedere lo Sblocco del Conto
Nel pignoramento presso terzi la banca riceve l’atto in qualità di terzo pignorato e, dalla notificazione, è soggetta agli obblighi di custodia previsti dalla legge. Non può quindi eliminare autonomamente un vincolo ancora efficace soltanto perché il debitore dichiara di avere pagato o di avere raggiunto un accordo con il creditore.
La richiesta alla banca può essere utile quando, per esempio, è già disponibile un provvedimento che dispone lo svincolo o la riduzione del pignoramento, la procedura esecutiva è stata formalmente estinta, il creditore ha compiuto gli atti necessari per rinunciare all’esecuzione oppure l’ordinanza di assegnazione è stata eseguita e devono essere rese nuovamente disponibili somme rimaste estranee al vincolo.
Se debitore e creditore privato hanno soltanto raggiunto un accordo economico, l’accordo deve essere coordinato con la procedura esecutiva già iniziata. Può essere utile predisporre una transazione sul debito, specificando anche quali atti il creditore dovrà compiere per ottenere la cessazione del pignoramento. Il semplice pagamento concordato non deve essere confuso con l’automatico sblocco bancario.
Cosa Inserire nella Richiesta alla Banca
La comunicazione deve permettere alla banca di identificare senza equivoci il rapporto e il pignoramento. È opportuno indicare:
- nome, cognome e codice fiscale del correntista;
- IBAN o numero del conto interessato;
- data in cui è stato notificato o comunicato il pignoramento;
- creditore procedente e, se disponibili, numero della procedura esecutiva e Tribunale competente;
- importo che risulta vincolato;
- motivo concreto per cui viene richiesto lo sblocco totale o parziale;
- estremi del provvedimento, dell’atto o della documentazione sulla quale si fonda la richiesta;
- recapito al quale ricevere la conferma della banca.
Quando il conto è già stato sbloccato sul piano giuridico ma permane un blocco tecnico, la lettera può essere utilizzata anche come sollecito per il ripristino dell’operatività, allegando la documentazione già ricevuta dalla banca, dal creditore o dall’autorità competente.
Quali Documenti Allegare
Gli allegati dipendono dalla causa dello sblocco. Possono essere pertinenti, a seconda del caso, copia dell’atto di pignoramento, provvedimento del giudice, ordinanza di estinzione, documentazione relativa alla rinuncia del creditore, attestazione dell’avvenuta assegnazione e pagamento delle somme, quietanza, accordo transattivo o comunicazioni provenienti dall’Agenzia delle Entrate-Riscossione.
Se la richiesta riguarda somme soggette a limiti di pignorabilità, possono essere necessari anche estratti conto e documentazione che ne dimostri l’origine, come cedolini dello stipendio, della pensione o documenti relativi al trattamento di fine rapporto.
Il pagamento del debito, da solo, non dovrebbe essere presentato alla banca come prova automaticamente sufficiente dello svincolo se il pignoramento risulta ancora formalmente efficace.
Quanto Può Bloccare la Banca nel Pignoramento Ordinario
Nel pignoramento promosso secondo le regole ordinarie del codice di procedura civile, il vincolo non coincide necessariamente con il solo capitale richiesto dal creditore. L’articolo 546 c.p.c. stabilisce infatti il limite degli obblighi di custodia del terzo in funzione dell’importo del credito precettato: per crediti fino a 1.100 euro è previsto un incremento di 1.000 euro, per crediti da 1.100,01 a 3.200 euro un incremento di 1.600 euro e, per importi superiori a 3.200 euro, un aumento della metà.
Per questo il correntista può vedere resa indisponibile una somma superiore al credito principale. Se ritiene che la banca abbia mantenuto un vincolo oltre i limiti applicabili, può chiederle il dettaglio dell’importo accantonato, ma una contestazione sull’estensione giuridica del pignoramento può richiedere un provvedimento del giudice dell’esecuzione.
Stipendio e Pensione Accreditati sul Conto
L’articolo 545 c.p.c. prevede specifiche protezioni quando sul conto sono accreditati stipendio, salario, altre indennità relative al rapporto di lavoro o pensione. Se tali somme sono state accreditate prima del pignoramento, possono essere assoggettate a esecuzione soltanto per la parte eccedente il triplo dell’assegno sociale.
Per gli accrediti che avvengono alla data del pignoramento o successivamente operano invece i limiti previsti per la specifica categoria di credito. Per lo stipendio, nel caso ordinario, viene generalmente in rilievo il limite di un quinto. Per la pensione occorre considerare anche la quota impignorabile prevista dall’articolo 545 prima di applicare la percentuale alla parte eccedente.
Non è opportuno indicare nel modello un importo fisso corrispondente al triplo dell’assegno sociale, perché il valore dell’assegno sociale viene aggiornato. È preferibile indicare l’anno di riferimento e allegare la documentazione necessaria a ricostruire gli accrediti.
Pignoramento dell’Agenzia delle Entrate-Riscossione
Il pignoramento disposto dall’Agenzia delle Entrate-Riscossione segue regole specifiche. La procedura è descritta anche nella pagina ufficiale dedicata alle procedure esecutive dell’Agenzia delle Entrate-Riscossione.
Nel pignoramento dei crediti verso terzi previsto dall’articolo 72-bis del D.P.R. 602/1973, l’atto può ordinare al terzo di pagare direttamente all’agente della riscossione, entro sessanta giorni dalla notifica, le somme il cui diritto alla percezione era già maturato. Il termine di sessanta giorni non deve quindi essere presentato come un periodo generale dopo il quale il conto si sblocca o come un termine concesso al debitore per regolarizzare automaticamente la posizione.
Per stipendi, salari e altre indennità da lavoro direttamente pignorati dall’agente della riscossione, l’articolo 72-ter prevede limiti specifici: un decimo fino a 2.500 euro, un settimo oltre 2.500 e fino a 5.000 euro e un quinto sopra 5.000 euro. Se tali somme sono accreditate sul conto corrente del debitore, gli obblighi del terzo non si estendono all’ultimo emolumento accreditato allo stesso titolo.
Rateizzazione con Agenzia delle Entrate-Riscossione e Sblocco
La rateizzazione non deve essere descritta come causa di sblocco automatico in qualsiasi momento della procedura. In base all’articolo 19 del D.P.R. 602/1973, la presentazione della domanda di dilazione impedisce, nelle condizioni previste dalla norma, l’avvio di nuove procedure esecutive. Per le procedure già iniziate è invece determinante la fase raggiunta.
Il pagamento della prima rata può determinare l’estinzione delle procedure esecutive già avviate, ma la legge pone precise condizioni: l’effetto non opera, tra l’altro, quando sia già stata presentata istanza di assegnazione, quando il terzo abbia reso dichiarazione positiva o quando sia già stato emesso il provvedimento di assegnazione dei crediti pignorati.
Di conseguenza, chi ha già il conto pignorato non dovrebbe limitarsi a presentare alla banca la ricevuta della prima rata presumendo che il conto debba essere immediatamente liberato. Occorre verificare con Agenzia delle Entrate-Riscossione lo stato della procedura e acquisire la documentazione necessaria affinché il terzo pignorato possa rimuovere il vincolo.
Accordo con un Creditore Privato
Se il creditore è un privato, una banca, una finanziaria, un’impresa o un altro soggetto che procede secondo il codice di procedura civile, debitore e creditore possono raggiungere un accordo anche dopo l’inizio dell’esecuzione. Il contenuto dell’accordo deve però chiarire che cosa accade al pignoramento e quali atti il creditore si impegna a compiere.
Quando l’obiettivo è ottenere una dilazione può essere utilizzato come base anche il fac simile di proposta di piano di rientro. La sola proposta, tuttavia, non sospende né estingue la procedura già in corso: serve l’accettazione del creditore e devono essere compiuti gli eventuali adempimenti necessari nell’esecuzione.
Quando la Lettera non è Sufficiente
Questo fac simile non è lo strumento con cui contestare il diritto del creditore a procedere, la validità del titolo, un vizio dell’atto di pignoramento o l’impignorabilità di determinate somme quando la questione richiede l’intervento del giudice. In tali casi possono venire in rilievo l’opposizione all’esecuzione, l’opposizione agli atti esecutivi o altre istanze previste dal processo esecutivo, soggette a regole e termini specifici.
Una valutazione specifica è necessaria anche per i conti cointestati. Non è prudente utilizzare il fac simile per chiedere automaticamente lo sblocco della metà del saldo sulla sola base della cointestazione: occorre verificare la titolarità delle somme, il contenuto del pignoramento e gli atti della procedura.
Come Inviare la Richiesta
La lettera può essere trasmessa attraverso il canale indicato dalla banca, per esempio PEC quando utilizzabile, servizio di messaggistica dell’area riservata, filiale o altro recapito previsto dall’istituto. Quando lo sblocco dipende da un provvedimento o da un atto della procedura, è opportuno allegarne copia completa e indicarne con precisione gli estremi.
È consigliabile conservare la prova dell’invio e chiedere una conferma scritta dell’avvenuta rimozione del vincolo o, se la banca ritiene di non poter procedere, l’indicazione della documentazione ancora necessaria. In questo modo è possibile distinguere un semplice ritardo tecnico da una situazione nella quale il pignoramento risulta ancora giuridicamente efficace.