In questa pagina sono disponibili un fac simile Word e un PDF editabile per dichiarare i dati relativi al titolare effettivo. I documenti possono essere utilizzati come traccia oppure quando una banca, un professionista, una Pubblica Amministrazione o una specifica procedura richiedono una dichiarazione sulla titolarità effettiva.
Fac Simile Comunicazione Titolare Effettivo Word
Il fac simile in formato Word può essere scaricato e modificato con i dati del dichiarante, dell’ente e del titolare effettivo. Prima di utilizzarlo è opportuno verificare se il soggetto che richiede la dichiarazione mette a disposizione un proprio modello obbligatorio.

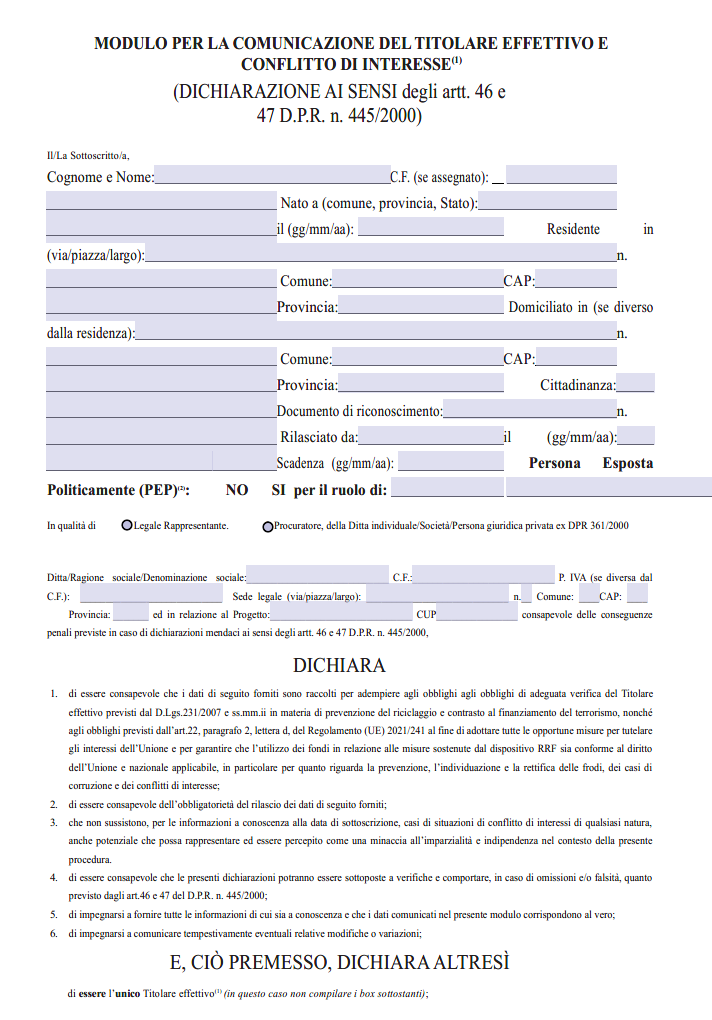
Fac Simile Comunicazione Titolare Effettivo PDF Editabile
Il PDF editabile disponibile contiene, oltre ai dati relativi alla titolarità effettiva, campi riguardanti il progetto e il CUP, la condizione di persona politicamente esposta e il conflitto di interessi. Si tratta quindi di un modello adatto soprattutto alle procedure nelle quali queste informazioni vengono espressamente richieste. Non deve essere confuso con il modello digitale TE utilizzato per il Registro delle imprese.
Quale documento utilizzare
| Esigenza | Documento da utilizzare |
|---|---|
| Dichiarazione richiesta da banca, professionista, ente o altra procedura | Il fac simile Word o PDF può essere utilizzato se il destinatario accetta una dichiarazione predisposta dall’interessato. |
| Comunicazione, variazione o conferma al Registro delle imprese | Occorre utilizzare il modello digitale TE e la procedura telematica del Registro delle imprese. Il Word e il PDF di questa pagina non sostituiscono la pratica. |
| Procedura che mette a disposizione un proprio modulo | Deve essere utilizzato il modello richiesto dall’ente. Il fac simile presente in questa pagina può servire soltanto come riferimento per raccogliere i dati. |
Chi rientra nella comunicazione al Registro delle imprese
La disciplina riguarda le imprese dotate di personalità giuridica, quindi in particolare le società di capitali come S.p.A., S.r.l., S.r.l.s., S.a.p.a. e società cooperative, nonché le persone giuridiche private, come associazioni riconosciute e fondazioni. Sono inoltre interessati i trust produttivi di effetti giuridici rilevanti ai fini fiscali e gli istituti giuridici affini previsti dalla normativa.
Le imprese individuali e le società di persone, come società semplici, S.n.c. e S.a.s., non rientrano invece tra i soggetti tenuti alla specifica comunicazione della titolarità effettiva al Registro delle imprese. Ciò non significa che siano sempre esonerate dall’identificazione del titolare effettivo: banche, professionisti, Pubbliche Amministrazioni o altre procedure possono richiedere queste informazioni per finalità antiriciclaggio, amministrative o di controllo.
Come individuare il titolare effettivo
Per le società occorre applicare i criteri previsti dall’articolo 20 del D.Lgs. 231/2007. La partecipazione superiore al 25 per cento del capitale, detenuta direttamente da una persona fisica, costituisce uno dei principali criteri di individuazione. Devono essere considerate anche le partecipazioni indirette secondo quanto previsto dalla normativa.
Quando il criterio della proprietà non consente di individuare in modo univoco una o più persone fisiche, devono essere verificati i criteri relativi al controllo della società e, se necessario, il criterio residuale previsto dalla legge. Per persone giuridiche private, trust e istituti affini si applicano regole specifiche. Il testo vigente del D.Lgs. 231/2007 deve quindi essere consultato soprattutto quando la struttura proprietaria o di controllo è complessa.
Come compilare il fac simile
La compilazione deve essere adattata alla richiesta concreta del destinatario. In genere è necessario disporre dei dati anagrafici e identificativi del dichiarante, dei dati dell’impresa o dell’ente e delle informazioni relative alla persona fisica individuata come titolare effettivo.
È importante indicare correttamente il criterio in base al quale è stata individuata la titolarità effettiva, specificando, quando pertinente, la percentuale di partecipazione oppure le circostanze dalle quali deriva il controllo. I dati non devono essere ricavati automaticamente dalla sola qualifica di amministratore o legale rappresentante quando esistono persone fisiche individuabili attraverso i criteri di proprietà o controllo.
Gli eventuali campi relativi a CUP, progetto finanziato, persona politicamente esposta o conflitto di interessi devono essere compilati soltanto quando sono pertinenti alla procedura per la quale viene resa la dichiarazione. Se l’ente destinatario ha predisposto istruzioni, allegati o un proprio modello, tali indicazioni prevalgono sul fac simile generico.
Come si presenta la comunicazione ufficiale al Registro delle imprese
La comunicazione ufficiale della titolarità effettiva non consiste nell’invio del fac simile Word o PDF tramite email o PEC. La pratica viene predisposta telematicamente mediante il modello digitale TE e deve essere sottoscritta con firma digitale dal soggetto obbligato.
Un professionista o un intermediario può curare la predisposizione e la trasmissione telematica della pratica, ma non può sostituire il soggetto obbligato nella sottoscrizione della dichiarazione. Per la compilazione può essere utilizzato DIRE. Dal 12 febbraio 2026 il precedente strumento ComUnica non è più disponibile come applicativo autonomo e la trasmissione può avvenire tramite la funzione integrata in DIRE oppure attraverso soluzioni di mercato compatibili. Le modalità attuali sono indicate nella pagina ufficiale dedicata agli strumenti del Registro Imprese.
Le indicazioni camerali attuali prevedono per la pratica un diritto di segreteria di 30 euro e l’esenzione dall’imposta di bollo, ferme restando le specifiche esenzioni applicabili e le eventuali modifiche future. Prima dell’invio è quindi opportuno verificare anche gli importi aggiornati presso la Camera di commercio competente.
Termini per comunicazione, variazione e conferma
Nel regime ordinario previsto dalla disciplina del Registro, per i nuovi soggetti interessati sono previsti termini specifici per la prima comunicazione, mentre le variazioni dei dati devono essere comunicate entro 30 giorni dall’atto o dal fatto che determina la modifica. La conferma periodica è prevista entro 12 mesi dalla prima comunicazione, dall’ultima variazione o dall’ultima conferma; per le società tenute al deposito del bilancio può essere effettuata contestualmente a tale adempimento.
Questi termini non devono essere interpretati come scadenze attualmente operative: alla data del 29 settembre 2026 l’obbligo di comunicazione e la relativa conferma risultano sospesi. Prima di procedere è necessario verificare eventuali nuove disposizioni del sistema camerale.
Documenti da non confondere con la comunicazione del titolare effettivo
La titolarità effettiva non coincide necessariamente con la composizione formale della compagine sociale. Quando una Pubblica Amministrazione richiede specificamente informazioni sui soci e sulle partecipazioni può essere necessario un documento diverso, come la dichiarazione sulla composizione societaria.
Nelle procedure di affidamento pubblico possono inoltre essere richieste dichiarazioni riguardanti i requisiti dell’operatore economico e le cause di esclusione. In questi casi è necessario verificare la documentazione di gara e, quando pertinente, utilizzare la dichiarazione relativa agli articoli 94 e 95 del D.Lgs. 36/2023, che ha una funzione diversa dalla dichiarazione sulla titolarità effettiva.