In questa pagina è disponibile un fac simile Word da utilizzare come base per rispondere a una società di recupero crediti, contestare una richiesta di pagamento oppure chiedere la cessazione di modalità di contatto invasive o lesive della riservatezza.
Prima dell’invio occorre distinguere se si contesta l’esistenza o l’importo del debito, se si chiedono chiarimenti sul soggetto che procede oppure se il problema riguarda il trattamento dei dati personali. Le richieste da formulare e le autorità eventualmente competenti cambiano a seconda del caso.
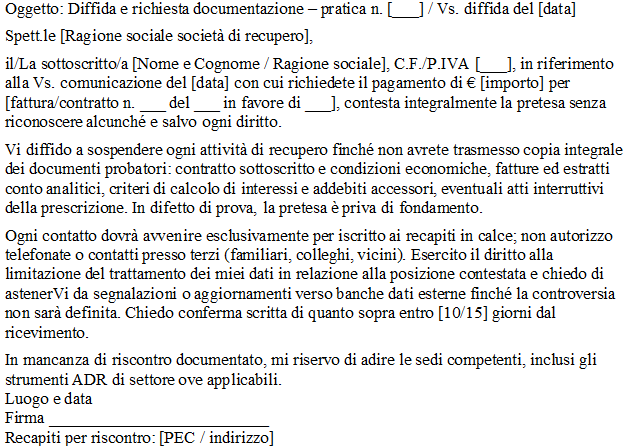
Fac Simile Lettera di Diffida a Società di Recupero Crediti Word
Il file Word può essere modificato inserendo i dati del destinatario, gli estremi della pratica, la comunicazione ricevuta, le ragioni della contestazione e le richieste rivolte alla società. È opportuno eliminare dal modello le formule che non corrispondono alla situazione concreta.

Quando Utilizzare la Diffida
La lettera è utile quando una società di recupero crediti utilizza modalità di contatto che si ritengono scorrette o invasive, comunica informazioni sul debito a persone estranee, continua a rivolgersi a un soggetto non corretto oppure non permette di comprendere con sufficiente chiarezza quale credito stia cercando di recuperare e per conto di chi.
Può essere utilizzata anche per contestare la pretesa economica, per esempio perché il pagamento è già stato effettuato, l’importo non corrisponde al contratto, il rapporto non è riconosciuto oppure mancano elementi sufficienti per ricostruire il credito. Se l’esigenza principale è esclusivamente questa, è disponibile anche un fac simile specifico di lettera di contestazione recupero crediti.
È preferibile evitare formule che possano essere interpretate come riconoscimento del debito quando se ne contesta l’esistenza o l’ammontare. La lettera dovrebbe invece identificare la richiesta ricevuta e indicare in modo preciso quali aspetti vengono contestati o devono essere chiariti.
Privacy e Recupero Crediti
Il Garante per la protezione dei dati personali ha aggiornato nel 2026 il proprio vademecum sul recupero crediti. L’attività di recupero è lecita e il trattamento dei dati necessari può fondarsi sul legittimo interesse del titolare senza richiedere il consenso del debitore, ma deve rispettare dignità, riservatezza, correttezza, proporzionalità e minimizzazione dei dati.
Non è lecito comunicare ingiustificatamente la situazione debitoria a familiari, colleghi, vicini o altre persone estranee. Il Garante considera inoltre illecite, tra le altre, telefonate preregistrate che possono rivelare il debito a terzi, avvisi di mora affissi sulla porta o nell’androne condominiale e corrispondenza che riporti all’esterno diciture come “recupero crediti”.
Una visita al domicilio o sul luogo di lavoro non è invece vietata in assoluto. Diventa problematica quando comporta la comunicazione del debito a terzi o viene utilizzata per esercitare indebite pressioni. Anche la ricerca del debitore sul luogo di lavoro può essere effettuata senza rivelare la ragione debitoria del contatto.
Quali Richieste Privacy si Possono Inserire
Se esiste un effettivo problema relativo ai dati personali, nella lettera possono essere esercitati i diritti previsti dal GDPR. È però importante formulare richieste coerenti con la legge.
Il diritto di accesso previsto dall’articolo 15 consente di sapere se sono trattati dati personali, ottenerne copia e conoscere informazioni come finalità e destinatari. Non attribuisce invece, per questo solo motivo, il diritto a ricevere copia del contratto, delle fatture o di tutta la documentazione utilizzata per dimostrare l’esistenza del debito. Tali documenti possono essere chiesti separatamente nell’ambito della contestazione della pretesa.
Anche cancellazione, limitazione e opposizione non operano automaticamente. I dati possono continuare a essere conservati quando ciò sia necessario per obblighi di legge o per la tutela di diritti, e l’opposizione al trattamento fondato sul legittimo interesse richiede motivi collegati alla situazione particolare dell’interessato.
Il Garante chiarisce inoltre che il diritto di opposizione non permette, di per sé, di imporre alla società di contattare il debitore esclusivamente tramite email o soltanto attraverso il suo avvocato. È comunque possibile chiedere volontariamente che vengano privilegiati determinati recapiti e diffidare dall’utilizzo di modalità concretamente invasive o idonee a comunicare il debito a terzi.
Quando la lettera contiene una vera richiesta di esercizio dei diritti GDPR, il titolare deve fornire riscontro senza ingiustificato ritardo e, di regola, entro un mese. Il termine può essere prorogato di ulteriori due mesi nei casi previsti dall’articolo 12 del GDPR, informando l’interessato entro il primo mese.
Contestare il Debito e Chiedere la Documentazione
La contestazione economica deve essere distinta dalla questione privacy. Il Garante non decide se un credito esiste, è prescritto o è stato calcolato correttamente. Per questo nella lettera è opportuno separare chiaramente le eventuali richieste GDPR dalla contestazione della somma richiesta.
Per verificare la pretesa possono essere richiesti, quando pertinenti:
- identità del creditore per conto del quale viene svolta l’attività;
- origine e natura del credito;
- numero e data del contratto, della fattura o dell’altro rapporto richiamato;
- capitale richiesto e dettaglio di interessi, spese e ulteriori addebiti;
- indicazione dei pagamenti già contabilizzati;
- chiarimenti sull’eventuale prescrizione contestata;
- informazioni che consentano di comprendere a quale titolo la società di recupero crediti sta agendo.
Se la società opera per conto del creditore, può essere un soggetto incaricato del recupero. Se invece il credito è stato ceduto, occorre individuare il cessionario e verificare la posizione. L’articolo 1264 del Codice civile disciplina l’efficacia della cessione del credito nei confronti del debitore. Non è però corretto pretendere in ogni situazione una particolare forma di notifica individuale, perché per alcune categorie di cessioni possono operare discipline speciali.
Diffida e Cessione del Credito
Quando il soggetto che chiede il pagamento dichiara di avere acquistato il credito, è opportuno chiedere informazioni sufficienti per identificare il creditore attuale e il credito trasferito. Non è invece necessario riconoscere il debito soltanto per ottenere questi chiarimenti.
In base alla disciplina generale, la cessione diventa efficace nei confronti del debitore quando questi l’ha accettata o quando gli è stata notificata. Il pagamento effettuato al precedente creditore dopo la cessione può comunque non essere liberatorio se il nuovo creditore dimostra che il debitore ne era già a conoscenza. Per questo, prima di effettuare pagamenti a un soggetto diverso dal creditore originario, è prudente verificare attentamente la posizione.
Segnalazioni nei Sistemi di Informazioni Creditizie
Se il credito deriva da un finanziamento, una carta, un prestito o altro rapporto interessato dai Sistemi di Informazioni Creditizie privati, può essere necessario verificare anche l’eventuale segnalazione negativa.
Il Codice di condotta applicabile ai SIC stabilisce che, in occasione del primo ritardo, l’interessato deve essere preventivamente avvertito dell’imminente registrazione e che i dati relativi al primo ritardo possono essere resi accessibili ai partecipanti soltanto dopo almeno quindici giorni dalla spedizione del preavviso, secondo le modalità previste per garantirne la ricezione.
Se si ritiene che una segnalazione contenga dati inesatti, è possibile chiedere la rettifica e, quando ne ricorrono i presupposti, gli altri interventi previsti dalla disciplina. Non è invece corretto chiedere automaticamente la cancellazione di una segnalazione legittima soltanto perché il debito viene contestato.
Rapporti Bancari e Ricorso all’ABF
Quando la controversia riguarda una banca o un intermediario finanziario soggetto alla competenza dell’Arbitro Bancario Finanziario, la lettera può essere impostata anche come reclamo formale all’intermediario, purché venga inviata al soggetto e al recapito previsti per i reclami.
Secondo le indicazioni della Banca d’Italia sull’Arbitro Bancario Finanziario, l’intermediario ha normalmente sessanta giorni per rispondere al reclamo, con termini più brevi previsti per alcune controversie relative ai servizi di pagamento. Se il reclamo viene respinto, non riceve risposta nel termine oppure la risposta non è soddisfacente, possono ricorrere i presupposti per rivolgersi all’ABF.
Non tutte le società di recupero crediti sono però intermediari sottoposti all’ABF. Se la società opera soltanto per conto di un diverso creditore, occorre individuare il soggetto con cui esiste il rapporto bancario o finanziario e verificare contro chi deve essere presentato il reclamo.
Come Inviare la Lettera
La comunicazione dovrebbe indicare nome e recapiti del mittente, riferimento della pratica, data e contenuto essenziale della richiesta ricevuta, fatti contestati e richieste formulate. È utile allegare soltanto i documenti necessari, come ricevute di pagamento o precedenti comunicazioni, evitando di trasmettere dati personali non pertinenti.
Per poter dimostrare l’invio e la ricezione è preferibile utilizzare PEC, quando disponibile e appropriata, oppure raccomandata con avviso di ricevimento. Se la lettera deve valere anche come reclamo a una banca o finanziaria, deve essere utilizzato il canale indicato dall’intermediario per la gestione dei reclami.
Se invece l’obiettivo è intimare formalmente la cessazione di un comportamento senza contestare specificamente un recupero crediti, può essere utile confrontare il documento con il fac simile di diffida, verificando però che il modello utilizzato sia coerente con l’effetto giuridico che si vuole ottenere.
Quando il Modello non è Sufficiente
Una diffida stragiudiziale non sospende automaticamente la prescrizione in qualsiasi situazione, non blocca un’azione giudiziaria già iniziata e non impedisce al creditore di proseguire un’attività di recupero lecita. Se è stato notificato un decreto ingiuntivo, un precetto, un pignoramento o altro atto giudiziario, devono essere rispettati i relativi termini e questo fac simile non sostituisce l’atto processuale eventualmente necessario.
Allo stesso modo, un reclamo al Garante privacy riguarda il trattamento dei dati personali e non consente all’Autorità di decidere sull’esistenza o sull’ammontare del debito. In presenza di una controversia economica sostanziale è quindi necessario individuare separatamente il rimedio competente per il rapporto interessato.