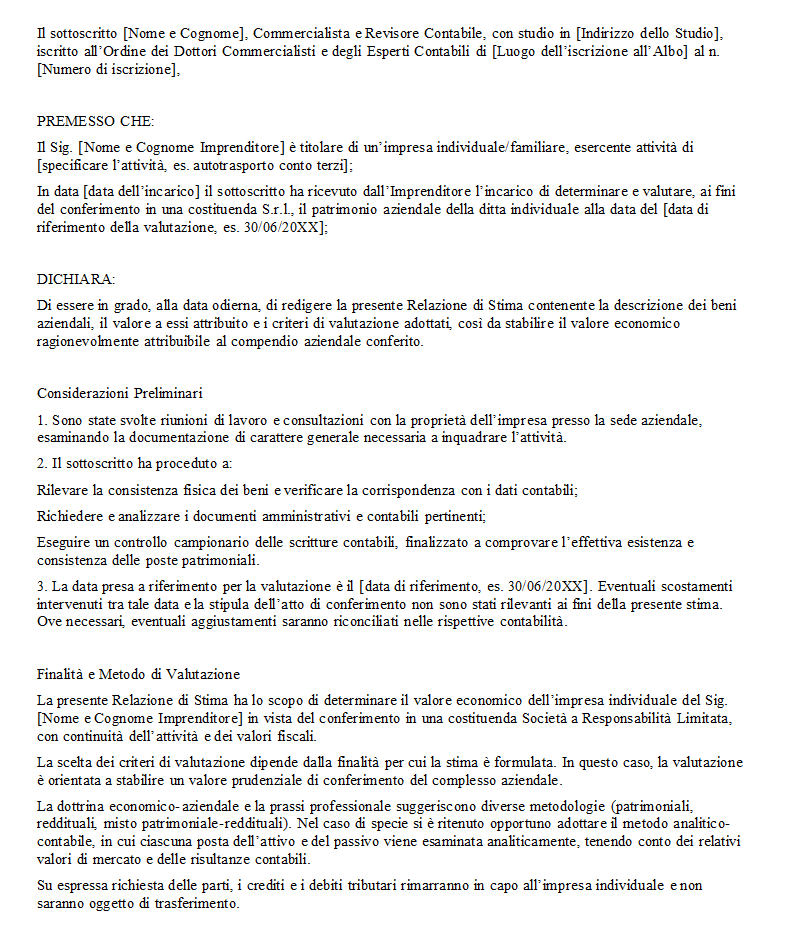
In questa pagina è disponibile un fac simile Word della perizia per il conferimento di una ditta individuale in una Srl. Il modello può essere utilizzato come traccia per predisporre la relazione di stima dell’azienda conferita, con indicazione delle attività, delle passività, dei criteri di valutazione e del valore attribuito al complesso aziendale.
Il file è un fac simile e non una perizia che l’imprenditore può compilare e firmare autonomamente. Quando il conferimento riguarda beni in natura o crediti destinati a una Srl, l’articolo 2465 del Codice civile richiede una relazione giurata redatta da un revisore legale o da una società di revisione legale iscritti nell’apposito registro.
Fac Simile Perizia di Conferimento Ditta Individuale in Srl Word
Il modello Word può essere modificato per adeguarlo alle caratteristiche dell’azienda, al metodo di valutazione utilizzato e alla documentazione esaminata dal revisore. La relazione definitiva deve essere predisposta dal professionista incaricato e coordinata con l’operazione societaria e con l’atto notarile.

A cosa serve la perizia di conferimento
Nel linguaggio comune si parla spesso di trasformazione della ditta individuale in Srl. Dal punto di vista giuridico, però, non si tratta della trasformazione di una società da una forma a un’altra. La ditta individuale e la Srl sono soggetti diversi e l’operazione viene normalmente realizzata mediante il conferimento dell’azienda dell’imprenditore in una società di nuova costituzione oppure in una Srl già esistente.
Il titolare apporta quindi alla società il complesso organizzato utilizzato per l’attività e riceve in cambio una partecipazione nella Srl. L’azienda conferita può comprendere, in funzione del caso concreto, beni strumentali, merci, crediti, debiti, contratti, marchi, altri beni immateriali e avviamento.
La relazione di stima serve a tutelare l’effettività del capitale sociale. L’articolo 2465 del Codice civile richiede che la relazione descriva i beni o i crediti conferiti, indichi i criteri di valutazione adottati e attesti che il loro valore è almeno pari a quello attribuito ai fini della determinazione del capitale sociale e dell’eventuale soprapprezzo.
Chi può redigere e firmare la relazione
Per una Srl la legge individua espressamente il soggetto abilitato: la relazione giurata deve provenire da un revisore legale o da una società di revisione legale iscritti nell’apposito registro. Non è quindi sufficiente essere genericamente commercialista, consulente aziendale, ingegnere o altro professionista se non si possiede anche il requisito previsto dall’articolo 2465.
A differenza di quanto previsto per alcune operazioni riguardanti le società per azioni, per il conferimento in una Srl il revisore non deve essere nominato preventivamente dal Tribunale. L’incarico può essere conferito direttamente, fermo restando che il professionista deve svolgere autonomamente le verifiche necessarie e assumersi la responsabilità della valutazione.
Il modello scaricabile può quindi essere utilizzato per comprendere la struttura del documento o come base di lavoro, ma i valori, i criteri e le conclusioni non possono essere determinati dal conferente e successivamente sottoposti al professionista per una semplice firma.
Cosa deve contenere la perizia
La relazione deve innanzitutto identificare il conferente, la società conferitaria e l’azienda oggetto del conferimento. È importante indicare la data alla quale viene riferita la valutazione e descrivere l’attività esercitata, la struttura aziendale e gli elementi patrimoniali considerati.
La parte centrale è costituita dall’analisi delle attività e delle passività. In funzione delle caratteristiche dell’impresa possono essere esaminati immobili, impianti, macchinari, attrezzature, automezzi, magazzino, crediti, disponibilità finanziarie, debiti, fondi, marchi e altri beni immateriali. Deve essere valutato anche l’eventuale avviamento quando la sua presenza e il metodo utilizzato per determinarlo risultano giustificati.
Il revisore deve quindi spiegare il criterio o i criteri adottati. La scelta non è automatica e dipende dalla composizione e dalle caratteristiche dell’azienda. Possono essere utilizzati, quando appropriati, metodi patrimoniali, reddituali, finanziari o misti. Per approfondire i diversi criteri è disponibile anche il fac simile di perizia di valutazione aziendale.
La relazione deve concludersi con l’attestazione richiesta dall’articolo 2465, cioè che il valore risultante dalla stima è almeno pari al valore attribuito al conferimento ai fini del capitale sociale e dell’eventuale soprapprezzo.
Documenti necessari per predisporre la stima
La documentazione varia in base all’attività. Normalmente il revisore deve poter ricostruire in modo attendibile la situazione patrimoniale dell’azienda alla data presa come riferimento. Possono quindi essere necessari situazione contabile aggiornata, libro inventari, registro dei beni ammortizzabili, elenco dei crediti e dei debiti, consistenze di magazzino, contratti in corso e documentazione relativa ai principali beni aziendali.
In presenza di immobili, marchi, brevetti o altri beni che richiedono valutazioni specialistiche possono essere utilizzate ulteriori perizie o documentazioni di supporto. Devono inoltre essere individuate eventuali passività non immediatamente visibili dalla sola contabilità, quando rilevanti per la determinazione del valore dell’azienda.
Come si utilizza la perizia nell’operazione societaria
Se la Srl viene costituita mediante il conferimento dell’azienda, la relazione prevista dall’articolo 2465 deve essere allegata all’atto costitutivo. L’operazione richiede quindi l’intervento del notaio e il fac simile Word, anche correttamente compilato, non sostituisce né la relazione giurata del revisore né l’atto pubblico.
Quando l’azienda viene apportata a una Srl già esistente, il conferimento può essere collegato a un aumento del capitale sociale e deve essere coordinato con la relativa deliberazione e con gli adempimenti societari previsti. Anche in questo caso è opportuno concordare struttura, data di riferimento e documentazione della perizia con il revisore e con il notaio prima di completare il documento.
La perizia non deve inoltre essere confusa con un semplice inventario. Il suo scopo non è soltanto elencare beni e debiti, ma esprimere una valutazione motivata e fornire l’attestazione richiesta dalla legge.
Conferimento in Srl e Srl semplificata
Occorre prestare attenzione alla forma societaria scelta. L’articolo 2463-bis del Codice civile stabilisce che, nella costituzione di una società a responsabilità limitata semplificata, il conferimento deve essere effettuato in denaro e interamente versato alla data della costituzione. Una ditta individuale non può quindi essere utilizzata come conferimento in natura per costituire direttamente una nuova Srl semplificata.
Il problema non riguarda invece la normale Srl, per la quale sono ammessi conferimenti di beni in natura e crediti nel rispetto, tra l’altro, dell’articolo 2465.
Conferimento e trattamento fiscale
La valutazione civilistica contenuta nella perizia non deve essere confusa con il valore fiscalmente riconosciuto dell’azienda. L’articolo 176 del TUIR prevede, per i conferimenti d’azienda che rientrano nel suo campo di applicazione, un regime di continuità fiscale: il conferimento non costituisce realizzo di plusvalenze o minusvalenze e la società conferitaria subentra nei valori fiscalmente riconosciuti degli elementi dell’azienda.
Questo significa che un valore maggiore risultante dalla perizia o iscritto contabilmente non determina automaticamente il riconoscimento fiscale dello stesso maggior valore. La società deve gestire correttamente le eventuali differenze tra valori di bilancio e valori fiscali secondo la disciplina applicabile.
La neutralità prevista dall’articolo 176 non significa inoltre che l’intera operazione sia priva di costi o di altri adempimenti fiscali. Devono essere considerati il compenso del revisore, le spese notarili, gli adempimenti presso il Registro delle imprese e l’eventuale presenza di immobili o altri beni soggetti a specifiche formalità. I costi non possono quindi essere determinati in modo attendibile attraverso una cifra standard valida per ogni conferimento.
Cosa succede a debiti, contratti e dipendenti
Il conferimento dell’azienda non determina automaticamente la cancellazione delle obbligazioni che l’imprenditore aveva assunto prima dell’operazione. In particolare, la disciplina del trasferimento d’azienda prevede che chi trasferisce l’azienda non sia liberato dai debiti anteriori inerenti all’esercizio dell’attività senza il consenso dei creditori. La responsabilità limitata della nuova Srl non deve quindi essere interpretata come uno strumento capace di eliminare i debiti personali già maturati dall’imprenditore.
Allo stesso modo, eventuali fideiussioni personali o altre garanzie rilasciate dall’imprenditore non vengono meno automaticamente perché l’attività viene successivamente esercitata attraverso una Srl.
Per i contratti aziendali opera la disciplina prevista per il trasferimento d’azienda, ma devono essere verificati eventuali contratti di carattere personale, clausole particolari e altri limiti applicabili. Non è quindi corretto dare per scontato che ogni rapporto contrattuale passi alla Srl senza alcuna verifica.
Se l’azienda ha dipendenti, devono essere considerate anche le regole sul trasferimento dei rapporti di lavoro previste dall’articolo 2112 del Codice civile e, quando ne ricorrono i presupposti, gli obblighi di informazione sindacale. Per gli aspetti relativi ai singoli lavoratori è disponibile il fac simile di comunicazione ai dipendenti per trasferimento d’azienda o di ramo.
Controlli prima di utilizzare il modello
Prima di predisporre la relazione occorre stabilire con precisione quale complesso aziendale sarà conferito, quali attività e passività ne fanno parte e quale data deve essere utilizzata per la situazione patrimoniale. Devono inoltre essere concordati con il notaio il valore destinato a capitale, l’eventuale soprapprezzo e la struttura complessiva dell’operazione.
Il fac simile Word è quindi utile come riferimento documentale, ma non è sufficiente, da solo, per perfezionare il conferimento. La relazione definitiva deve essere redatta e giurata dal soggetto previsto dall’articolo 2465 e deve essere coerente con l’atto societario, con la contabilità dell’impresa e con il trattamento fiscale concretamente applicato.