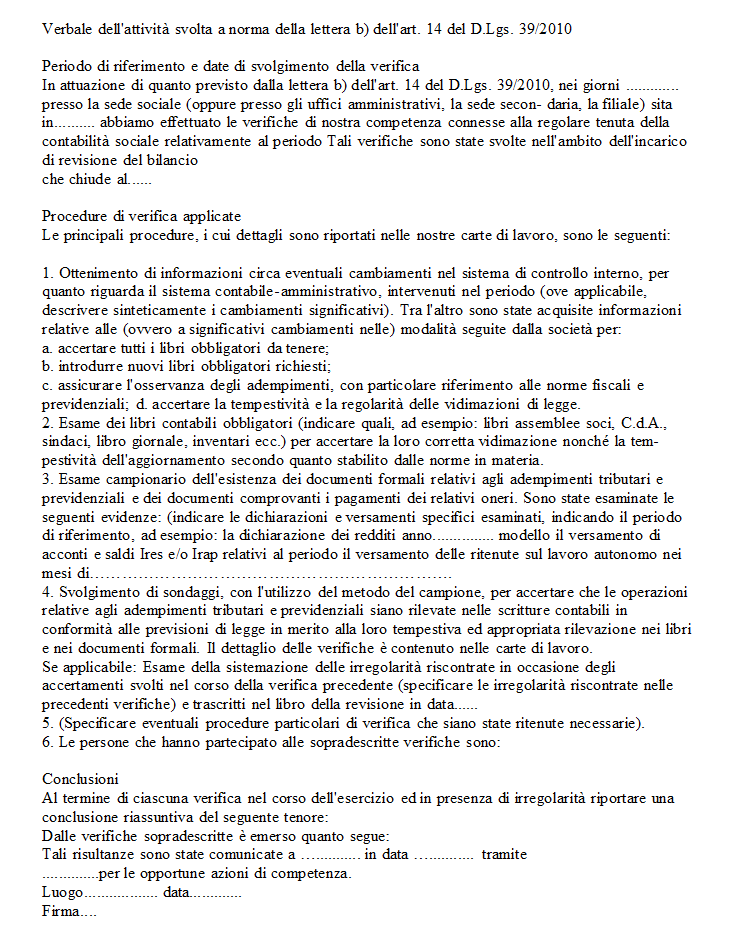
In questa pagina è disponibile un fac simile Word di verbale per documentare le verifiche periodiche svolte dal revisore legale sulla regolare tenuta della contabilità sociale. Il modello può essere adattato indicando periodo esaminato, procedure svolte, documenti controllati, campioni selezionati, risultati e conclusioni.
L’articolo 14, comma 1, lettera b), del D.Lgs. 39/2010 impone le verifiche nel corso dell’esercizio, mentre il principio SA Italia 250B ne disciplina pianificazione, contenuto, risultati e documentazione. Il principio non prescrive uno specifico formato denominato verbale, il documento deve quindi essere coordinato con le carte di lavoro dell’incarico e adattato alle procedure effettivamente svolte.
Fac Simile Verbale Verifica Periodica Revisore Legale Word
Il file Word può essere modificato in funzione delle caratteristiche dell’impresa, della frequenza pianificata delle verifiche e degli accertamenti concretamente eseguiti. Non devono essere mantenute formule o conclusioni che non corrispondono al lavoro effettivamente documentato.

Anteprima del verbale
A cosa serve la verifica periodica
L’articolo 14, comma 1, lettera b), del D.Lgs. 39/2010 stabilisce che il soggetto incaricato della revisione legale verifica, nel corso dell’esercizio, la regolare tenuta della contabilità sociale e la corretta rilevazione dei fatti di gestione nelle scritture contabili.
Il riferimento operativo specifico è il principio di revisione SA Italia 250B pubblicato dalla Ragioneria Generale dello Stato, applicabile alle verifiche relative ai periodi amministrativi iniziati dal 1° gennaio 2022 o successivamente.
È importante distinguere i due profili. Le procedure periodiche disciplinate dal SA Italia 250B sono rivolte specificamente alla regolare tenuta della contabilità sociale. La corretta rilevazione dei fatti di gestione viene invece verificata anche attraverso le procedure di revisione svolte per arrivare al giudizio sul bilancio secondo gli ISA Italia applicabili. Il verbale periodico non sostituisce quindi il resto dell’attività di revisione.
Ogni quanto devono essere effettuate le verifiche
La normativa vigente non impone una cadenza trimestrale fissa. Il SA Italia 250B stabilisce che il revisore deve pianificare la frequenza delle verifiche periodiche in funzione della dimensione e della complessità dell’impresa.
Nel determinare la frequenza possono assumere rilievo il settore e la natura delle operazioni, la complessità organizzativa, la numerosità o frammentazione delle operazioni e le eventuali carenze, non conformità o errori emersi nelle verifiche precedenti. Una periodicità trimestrale può quindi essere adottata quando ritenuta appropriata, ma non costituisce una regola generale imposta dal principio.
In caso di primo incarico, la prima verifica periodica deve riferirsi a un periodo che inizia dalla data di conferimento dell’incarico. L’ultima verifica nell’ambito dell’incarico deve invece estendersi fino a una data prossima a quella dell’assemblea convocata per l’approvazione del bilancio relativo all’ultimo esercizio oggetto dell’incarico.
Cosa controllare durante una verifica periodica
Il contenuto concreto dipende dall’impresa e dalle procedure adottate, ma il SA Italia 250B individua alcuni controlli che devono essere considerati. Il revisore deve in particolare:
- acquisire o aggiornare le informazioni sulle procedure utilizzate dall’impresa per individuare i libri obbligatori e assicurarne, quando prevista, la tempestiva vidimazione e bollatura;
- acquisire o aggiornare le informazioni sulle procedure adottate per l’osservanza degli adempimenti fiscali e previdenziali rilevanti ai fini della regolare tenuta della contabilità;
- verificare su base campionaria l’esistenza dei libri obbligatori rilevanti;
- verificare su base campionaria la regolare tenuta e il tempestivo aggiornamento dei libri;
- verificare su base campionaria l’esecuzione degli adempimenti fiscali e previdenziali attraverso la documentazione pertinente e le relative registrazioni;
- controllare la sistemazione delle carenze procedurali e delle non conformità eventualmente rilevate nella verifica precedente;
- controllare la sistemazione degli eventuali errori nelle scritture contabili riscontrati durante la verifica precedente.
Il riferimento alla verifica su base campionaria è importante. Il verbale non dovrebbe lasciare intendere che il revisore abbia controllato la totalità delle registrazioni, dei libri o degli adempimenti quando le procedure sono state effettuate su un campione.
Come compilare il verbale
Nel documento devono essere identificati la società o l’ente sottoposto a revisione, il periodo cui si riferisce la verifica, la data o le date di svolgimento e le persone che hanno partecipato alle attività. È utile indicare anche se la verifica è stata eseguita presso la sede dell’impresa, presso il soggetto che tiene la contabilità oppure mediante accesso alla documentazione in formato elettronico.
La parte dedicata alle procedure deve descrivere ciò che è stato realmente svolto. Per i libri contabili e sociali è opportuno indicare quali sono stati esaminati. Per gli adempimenti fiscali e previdenziali devono essere individuati il periodo e le evidenze controllate, per esempio dichiarazioni, modelli di pagamento e registrazioni contabili selezionate.
Quando sono utilizzati campioni, il verbale o le carte di lavoro collegate devono permettere di comprendere quali controlli sono stati effettuati e su quali elementi. Non è necessario riportare nel verbale ogni dettaglio operativo se questo è già documentato nelle carte di lavoro, purché esista un collegamento chiaro tra il riepilogo e la documentazione di supporto.
Come indicare i risultati
Il revisore deve valutare i risultati di ogni verifica periodica considerando i possibili effetti sull’attività di revisione del bilancio. Devono quindi essere documentate le eventuali carenze nelle procedure adottate dall’impresa, le non conformità riscontrate nell’esecuzione degli adempimenti e gli eventuali errori individuati nelle scritture contabili.
Se non emergono elementi da segnalare, la conclusione può darne conto in modo coerente con l’estensione delle procedure svolte. È però opportuno evitare formule assolute che possano essere interpretate come una certificazione della correttezza di ogni operazione contabile o di tutti gli adempimenti dell’impresa.
Se vengono rilevate criticità, è utile precisare la loro natura, la documentazione esaminata, l’eventuale risposta della direzione e le attività di verifica successive programmate. Nella verifica seguente dovrà essere controllata, quando pertinente, la sistemazione delle carenze, delle non conformità e degli errori precedentemente individuati.
Comunicazioni agli organi societari
La presenza di un rilievo nella verifica periodica non comporta automaticamente l’obbligo di inviare in ogni caso una generica comunicazione al collegio sindacale. Il SA Italia 250B richiede al revisore di valutare i risultati anche ai fini delle eventuali comunicazioni ai responsabili delle attività di governance, applicando in particolare i principi ISA Italia 260 e 265.
Il destinatario e il contenuto della comunicazione dipendono quindi dalla struttura di governance dell’impresa, dalla natura e rilevanza delle questioni rilevate e dalle altre disposizioni applicabili. Se la revisione legale è esercitata dal collegio sindacale, il modello deve essere adattato alla composizione collegiale e coordinato con la distinta attività di vigilanza propria dell’organo.
Verbale e carte di lavoro
Il SA Italia 250B non impone che ogni verifica sia documentata necessariamente mediante un verbale con una struttura prestabilita. Le procedure possono essere documentate attraverso programmi di lavoro, note sulle questioni emerse, riepiloghi degli aspetti significativi e checklist. Il revisore può inoltre ritenere utile predisporre un memorandum riepilogativo.
La documentazione deve comunque permettere di individuare la frequenza pianificata delle verifiche, le procedure svolte in ciascuna verifica, i risultati ottenuti e le considerazioni formulate sui possibili effetti per la revisione del bilancio e per le eventuali comunicazioni alla governance. La documentazione delle verifiche periodiche deve inoltre essere distintamente individuabile rispetto a quella relativa alle altre attività di revisione contabile del bilancio.
Il fac simile Word disponibile può quindi essere utilizzato come documento riepilogativo, ma non sostituisce le carte di lavoro necessarie a dimostrare natura, estensione e risultati delle procedure svolte.
Il libro della revisione è ancora obbligatorio?
No. Il D.Lgs. 39/2010 ha eliminato il precedente obbligo di tenere il cosiddetto libro della revisione. L’attività deve oggi essere adeguatamente documentata nelle carte di lavoro e nel fascicolo dell’incarico secondo le disposizioni applicabili e i principi di revisione.
Di conseguenza, se durante la personalizzazione del fac simile compare un richiamo alla trascrizione delle irregolarità nel “libro della revisione”, tale formulazione non deve essere utilizzata come se individuasse un adempimento ancora obbligatorio. Il testo va adattato facendo riferimento alla documentazione della verifica e alle carte di lavoro nelle quali sono stati registrati i rilievi.
Invio e deposito del verbale
Il verbale della verifica periodica è normalmente documentazione dell’attività del revisore e non costituisce un modulo da depositare al Registro delle Imprese o da trasmettere periodicamente al Ministero dell’Economia e delle Finanze. Deve essere conservato nell’ambito della documentazione dell’incarico insieme alle carte di lavoro alle quali fa riferimento.
Rimangono distinti gli eventuali obblighi di comunicazione che possono sorgere in presenza di specifiche circostanze o rilievi. Il fac simile deve pertanto essere utilizzato per documentare le procedure effettivamente eseguite, senza confondere la verbalizzazione interna del lavoro con le comunicazioni formali eventualmente richieste dalla normativa o dai principi professionali.