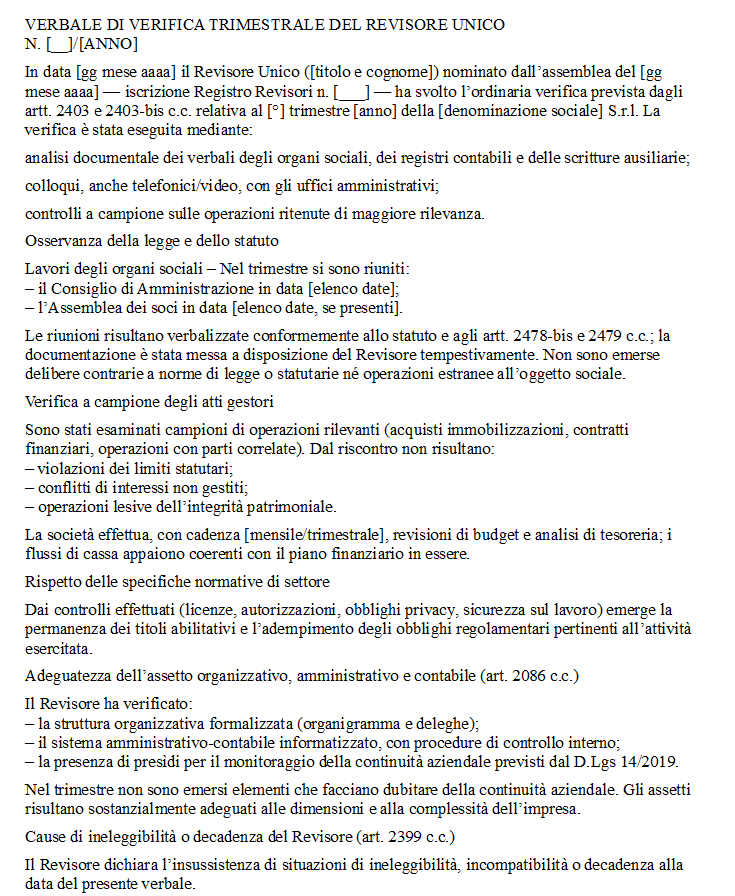
In questa pagina è disponibile un fac simile Word di verbale per documentare le verifiche periodiche svolte dal revisore legale di una SRL sulla regolare tenuta della contabilità sociale. Il modello può essere utilizzato anche con cadenza trimestrale quando questa periodicità è stata scelta dal revisore in funzione delle caratteristiche dell’impresa.
La normativa non impone che le verifiche siano necessariamente trimestrali e il principio SA Italia 250B non prescrive uno specifico formato di verbale. Il documento deve quindi essere adattato alle procedure effettivamente svolte e coordinato con le altre carte di lavoro dell’incarico.
Fac Simile Verbale Verifica Trimestrale Revisore Unico SRL Word
Il modello Word può essere modificato indicando società revisionata, periodo esaminato, data della verifica, documentazione controllata, procedure svolte, eventuali campioni selezionati, risultati, rilievi e attività da effettuare nella verifica successiva.

A cosa serve il verbale di verifica periodica
L’articolo 14, comma 1, lettera b), del D.Lgs. 39/2010 stabilisce che il revisore legale deve verificare nel corso dell’esercizio la regolare tenuta della contabilità sociale e la corretta rilevazione dei fatti di gestione nelle scritture contabili.
Il riferimento operativo specifico per le verifiche della regolare tenuta della contabilità è il principio di revisione SA Italia 250B pubblicato dalla Ragioneria Generale dello Stato, applicabile alle verifiche relative ai periodi amministrativi iniziati dal 1° gennaio 2022 o successivamente.
Il verbale permette di lasciare una traccia ordinata dell’attività svolta, ma non costituisce di per sé l’adempimento: ciò che conta è che il revisore abbia effettivamente pianificato ed eseguito le procedure necessarie e che queste siano adeguatamente documentate.
La verifica deve essere davvero trimestrale?
No. La denominazione “verifica trimestrale” è ancora molto utilizzata nella pratica professionale, ma per il revisore legale non esiste un obbligo generale di effettuare una verifica ogni tre mesi.
Il SA Italia 250B stabilisce che il revisore deve pianificare la frequenza delle verifiche periodiche in funzione della dimensione e della complessità dell’impresa. Tra i fattori che possono essere considerati rientrano il settore di attività, la natura delle operazioni, la complessità organizzativa, la numerosità o frammentazione delle operazioni e le carenze, non conformità o errori riscontrati nelle precedenti verifiche.
Una cadenza trimestrale può quindi essere appropriata per una determinata SRL, ma non deve essere utilizzata automaticamente. In altri incarichi il revisore può pianificare una frequenza differente, purché la scelta sia professionalmente giustificata e documentata.
Per un modello impostato espressamente come verifica periodica, senza riferimento alla cadenza trimestrale, è disponibile anche il fac simile di verbale di verifica periodica del revisore legale.
Quali controlli documentare
Il contenuto della verifica deve riflettere le procedure realmente eseguite. Secondo il SA Italia 250B, il revisore acquisisce o aggiorna innanzitutto le informazioni sulle procedure adottate dalla società per assicurare la regolare tenuta della contabilità.
In funzione del caso concreto, il verbale e le carte di lavoro collegate possono documentare:
- il periodo amministrativo esaminato e le modalità con cui la verifica è stata svolta;
- i libri contabili e sociali obbligatori individuati per la società;
- la verifica, su base campionaria, dell’esistenza e del tempestivo aggiornamento dei libri rilevanti;
- gli adempimenti fiscali e previdenziali selezionati per il controllo;
- la documentazione utilizzata e le registrazioni contabili esaminate;
- le eventuali carenze nelle procedure amministrative e contabili riscontrate;
- le non conformità rilevate nell’esecuzione degli adempimenti;
- gli eventuali errori emersi nelle scritture contabili;
- la verifica della sistemazione delle anomalie segnalate nella precedente verifica;
- le conseguenze dei risultati ottenuti sulla successiva attività di revisione.
Quando le procedure sono svolte su campioni, il verbale o le carte di lavoro richiamate devono permettere di comprendere che cosa è stato controllato e su quali elementi è stata effettuata la selezione.
Verifica periodica e revisione del bilancio non coincidono
È importante non trasformare il verbale periodico in una checklist indiscriminata di tutte le attività necessarie per la revisione del bilancio. Il SA Italia 250B distingue infatti la verifica della regolare tenuta della contabilità dalle procedure finalizzate a verificare la corretta rilevazione dei fatti di gestione e a esprimere il giudizio sul bilancio.
Controlli come conferme esterne dei crediti, partecipazione all’inventario, verifica delle valutazioni di bilancio, impairment, continuità aziendale o altre procedure sostanziali possono essere necessari nell’ambito dell’incarico di revisione, ma non devono comparire automaticamente in ogni verbale periodico se non sono stati effettivamente svolti in quella fase.
Lo stesso vale per analisi comparative, riconciliazioni bancarie o esami di specifici cicli aziendali: possono essere strumenti utili, ma il contenuto del documento deve corrispondere al lavoro realmente effettuato.
Primo e ultimo periodo di verifica
In caso di primo incarico, il SA Italia 250B stabilisce che la prima verifica periodica riguardi un periodo che inizia dalla data di conferimento dell’incarico. Non è quindi corretto attestare come propria attività controlli riferiti a periodi precedenti alla nomina.
L’ultima verifica periodica dell’incarico deve invece estendersi fino a una data prossima a quella dell’assemblea convocata per l’approvazione del bilancio relativo all’ultimo esercizio sottoposto a revisione.
Non è necessario che ogni verifica coincida con un accesso fisico presso la sede della società. La documentazione può essere esaminata anche in formato elettronico quando ciò permette di svolgere adeguatamente le procedure pianificate e di acquisire elementi sufficienti per le finalità della verifica.
Revisore legale e sindaco unico non sono la stessa funzione
Nelle SRL è essenziale distinguere l’incarico di revisione legale dalla funzione dell’organo di controllo. L’articolo 2477 del Codice civile permette, nei casi previsti, la nomina di un organo di controllo oppure di un revisore e consente inoltre allo statuto di disciplinare competenze e poteri dell’organo di controllo.
Quando viene nominato soltanto un revisore legale, i suoi compiti derivano dal D.Lgs. 39/2010 e dai principi di revisione. Il revisore non acquisisce automaticamente le funzioni di vigilanza sulla gestione attribuite al sindaco dall’articolo 2403 del Codice civile.
Se invece il soggetto opera come sindaco unico e gli è stata affidata anche la revisione legale, svolge due funzioni distinte. La documentazione relativa alle verifiche periodiche di revisione deve quindi essere coordinata con, ma non confusa con, i verbali relativi all’attività di vigilanza dell’organo di controllo.
Come indicare rilievi ed errori
Quando la verifica non evidenzia criticità, la conclusione può darne conto con una formulazione coerente con le procedure effettivamente svolte. È preferibile evitare espressioni assolute come “la contabilità è perfettamente corretta” o “tutti gli adempimenti risultano regolari”, perché una verifica svolta su base campionaria non equivale al controllo integrale di ogni registrazione e di ogni adempimento della società.
Quando emergono anomalie, il documento dovrebbe identificarle con sufficiente precisione e indicare gli elementi esaminati, la risposta ricevuta dalla direzione e le eventuali attività successive programmate. Alla verifica seguente il revisore deve controllare, quando pertinente, se le carenze, le non conformità e gli errori precedentemente individuati siano stati sistemati.
I risultati devono inoltre essere valutati per stabilire gli eventuali effetti sul lavoro necessario per esprimere il giudizio sul bilancio e sulle comunicazioni da effettuare ai responsabili delle attività di governance secondo i principi ISA Italia applicabili.
Segnalazioni in presenza di crisi o insolvenza
Gli obblighi connessi alla crisi d’impresa non devono essere ricondotti all’articolo 14 del D.Lgs. 39/2010 né al precedente sistema dell’OCRI. Dal 28 settembre 2024 l’articolo 25-octies del Codice della crisi include espressamente anche il soggetto incaricato della revisione legale tra i soggetti tenuti, nell’esercizio delle rispettive funzioni, alla segnalazione all’organo amministrativo quando ricorrono i presupposti previsti dalla norma.
La segnalazione è un adempimento distinto dal normale verbale di verifica periodica. Deve essere motivata, formulata per iscritto e trasmessa con mezzi che assicurino la prova della ricezione. Deve inoltre assegnare all’organo amministrativo un termine congruo, non superiore a trenta giorni, per riferire sulle iniziative intraprese.
Non è quindi corretto prevedere come procedura ordinaria che il revisore, in caso di mancata risposta, trasmetta automaticamente il verbale ai soci, all’OCRI o all’autorità giudiziaria. Le azioni successive devono essere valutate sulla base delle disposizioni effettivamente applicabili e delle circostanze riscontrate.
Documentazione e conservazione
Il SA Italia 250B richiede al revisore di documentare la frequenza pianificata delle verifiche, le procedure svolte in ciascuna verifica, i risultati e le considerazioni effettuate sui possibili effetti per l’attività di revisione e per le comunicazioni alla governance.
La documentazione delle verifiche periodiche deve essere distintamente individuabile rispetto a quella relativa alle altre attività di revisione del bilancio. Il principio consente di utilizzare diversi strumenti, tra cui programmi di lavoro, note, riepiloghi, checklist e memorandum. Il verbale scaricabile è quindi una possibile forma di documentazione, non un formato imposto dalla normativa.
Dal 2025 sono inoltre applicabili i principi professionali sulla gestione della qualità ISQM Italia 1 e, nei casi in cui trova applicazione, ISQM Italia 2, oltre all’ISA Italia 220 aggiornato. Questi standard incidono sull’organizzazione e sulla qualità dell’attività di revisione, ma non introducono un obbligo generale di svolgere quattro verifiche all’anno.
Il verbale deve essere inviato o depositato?
Il verbale della verifica periodica costituisce normalmente documentazione dell’incarico del revisore. Non è un documento da depositare dopo ogni verifica presso il Registro delle Imprese e non deve essere trasmesso periodicamente al Ministero dell’Economia e delle Finanze.
Restano naturalmente distinti gli obblighi di comunicazione che possono sorgere in presenza di specifiche circostanze, come una comunicazione ai responsabili della governance o la segnalazione prevista dal Codice della crisi. Dopo la compilazione, il documento deve essere conservato nell’ambito del fascicolo dell’incarico insieme alle carte di lavoro che supportano le procedure e le conclusioni riportate. Non esiste invece un obbligo attuale di trascrivere ciascuna verifica in uno specifico libro della revisione.