In questa pagina sono disponibili un fac simile Word e un modello PDF editabile per documentare la remissione di un debito, cioè la dichiarazione con cui il creditore rinuncia totalmente o parzialmente al proprio credito. Il modello riguarda la remissione civilistica disciplinata dall’articolo 1236 del Codice civile e non l’istanza per la remissione delle spese di giustizia prevista per specifiche situazioni in ambito penitenziario.
Il modello disponibile prevede anche la sottoscrizione del debitore: questa può essere utile per documentare la ricezione della dichiarazione e la volontà di beneficiarne, ma l’articolo 1236 non richiede, come regola generale, un’accettazione del debitore affinché la remissione produca effetto.
Fac Simile Scrittura Privata Remissione del Debito Word
La versione Word è indicata quando occorre modificare il testo, descrivere con maggiore precisione l’origine del credito, prevedere una remissione soltanto parziale oppure specificare quali interessi, spese o altre somme sono comprese nella rinuncia.

Fac Simile Remissione del Debito PDF Editabile
Il PDF può essere compilato quando la struttura del modello corrisponde al caso concreto. È opportuno verificare con particolare attenzione l’importo, l’origine del credito e l’estensione della remissione prima della firma.
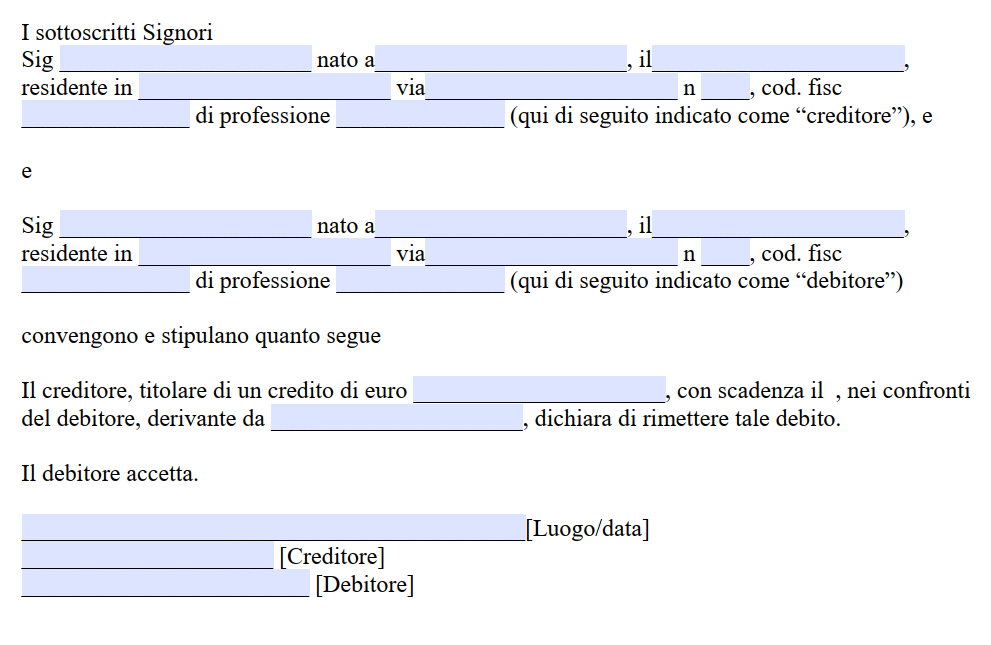
Anteprima della remissione del debito
Quando utilizzare la remissione del debito
La remissione è uno dei modi di estinzione dell’obbligazione diversi dall’adempimento. Secondo l’articolo 1236 del Codice civile, la dichiarazione del creditore di rimettere il debito estingue l’obbligazione quando viene comunicata al debitore, salvo che quest’ultimo dichiari entro un congruo termine di non volerne profittare.
Il fac simile può quindi essere utilizzato quando il creditore ha deciso di liberare il debitore dall’intera obbligazione oppure soltanto da una parte di essa. La remissione non presuppone che il debitore effettui un pagamento in cambio della rinuncia.
Se, invece, il creditore accetta una somma inferiore al debito complessivo in cambio della definitiva chiusura della posizione, può essere più appropriato disciplinare l’operazione attraverso un accordo o una proposta di saldo e stralcio.
Come compilare il fac simile
Il documento deve identificare senza ambiguità creditore e debitore. Per le persone fisiche è opportuno indicare nome, cognome, codice fiscale e gli altri dati necessari a distinguerle; per società o altri enti devono essere riportati denominazione, sede, codice fiscale o partita IVA e dati del soggetto che sottoscrive in loro rappresentanza.
La parte più importante riguarda l’individuazione del credito. Non è sufficiente, quando esistono più rapporti tra le stesse parti, indicare genericamente che viene rimesso “il debito”. È preferibile precisare importo, contratto o altro rapporto dal quale deriva, eventuale fattura, riconoscimento di debito, prestito o altra documentazione utile e, se pertinente, la scadenza.
Occorre poi stabilire se la remissione è totale oppure parziale. Nel secondo caso devono essere indicati chiaramente sia l’importo al quale il creditore rinuncia sia quello che rimane dovuto. Se esistono interessi maturati, spese o altri accessori, è opportuno specificare se la rinuncia li comprende oppure se continuano a essere dovuti, evitando formulazioni che possano creare dubbi sull’estensione della liberazione.
Firma debitore
La remissione disciplinata dall’articolo 1236 è fondata sulla dichiarazione del creditore. La norma stabilisce che l’obbligazione si estingue quando tale dichiarazione viene comunicata al debitore, attribuendo però a quest’ultimo la possibilità di dichiarare, entro un termine congruo, di non volerne profittare.
Non è quindi necessario trasformare la remissione in un contratto bilaterale soltanto per ottenere il consenso del debitore. Il modello disponibile contiene la dichiarazione di accettazione e la firma di entrambe le parti: questa impostazione può risultare utile sul piano probatorio perché documenta che il debitore ha ricevuto la remissione e non intende rifiutarne gli effetti.
Se il debitore non sottoscrive contestualmente il documento, è particolarmente importante poter provare che la dichiarazione del creditore gli sia stata effettivamente comunicata.
Come comunicare la remissione al debitore
La legge non impone in via generale uno specifico mezzo di trasmissione della dichiarazione, ma la comunicazione è un elemento essenziale ai fini dell’articolo 1236. Per ridurre il rischio di contestazioni è quindi opportuno utilizzare una modalità che consenta di documentare il contenuto e la ricezione, come PEC, raccomandata con avviso di ricevimento oppure consegna a mano con sottoscrizione per ricevuta.
Se creditore e debitore firmano la stessa scrittura nello stesso momento, ciascuno dovrebbe conservarne una copia completa e identica.
Remissione totale e remissione parziale
La remissione può riguardare tutto il debito oppure soltanto una parte. Nel primo caso la dichiarazione deve rendere evidente che il creditore intende liberare il debitore dall’intera obbligazione individuata nel documento. Nel secondo deve risultare quale parte viene rimessa e quale importo continua invece a essere dovuto.
Una formulazione precisa è particolarmente importante quando esistono più fatture, più rate, interessi o spese. La rinuncia dovrebbe consentire di determinare esattamente quale credito viene estinto senza dover ricostruire successivamente l’intenzione delle parti.
Remissione del debito e quietanza liberatoria
La remissione non deve essere confusa con la quietanza. Nella remissione il debito viene estinto, in tutto o in parte, senza che la parte rimessa sia stata pagata. La quietanza serve invece principalmente a documentare un pagamento ricevuto dal creditore.
Se il debitore ha già corrisposto integralmente la somma dovuta e occorre documentarne il pagamento, è quindi più appropriato utilizzare un fac simile di quietanza liberatoria. Se vi è un pagamento parziale accompagnato dalla rinuncia al residuo, il documento deve indicare con precisione entrambe le circostanze.
Garanzie e fideiussori
Prima di rimettere un credito assistito da fideiussione, pegno, ipoteca o altre garanzie è necessario valutare anche gli effetti sulle garanzie stesse. In particolare, l’articolo 1239 del Codice civile stabilisce che la remissione accordata al debitore principale libera i fideiussori.
La situazione opposta è diversa: l’articolo 1238 precisa che la rinuncia alle garanzie dell’obbligazione non fa presumere la remissione del debito. Se quindi il creditore intende rinunciare soltanto a una garanzia, senza estinguere il credito principale, il testo deve esprimerlo chiaramente e non dovrebbe essere utilizzato senza adattamenti un fac simile destinato alla remissione del debito.
Debiti con più obbligati
È necessaria particolare cautela quando lo stesso debito grava su più debitori in solido. In questo caso gli effetti della remissione possono estendersi anche agli altri obbligati secondo la disciplina delle obbligazioni solidali. Una dichiarazione destinata a liberare soltanto uno dei condebitori deve quindi essere predisposta considerando espressamente gli effetti nei confronti degli altri soggetti.
Il fac simile generale presente nella pagina è più adatto al rapporto tra un creditore e un singolo debitore. Per obbligazioni solidali, fideiussioni o strutture contrattuali complesse è opportuno adattare specificamente il testo.
Casi nei quali il fac simile richiede particolare cautela
Una remissione può avere conseguenze ulteriori quando il credito appartiene a una società, quando creditore e debitore sono società collegate, quando il creditore è socio della società debitrice oppure quando il credito deriva da un rapporto di lavoro. In questi casi possono assumere rilievo regole societarie, contabili, fiscali o disposizioni inderogabili che non vengono risolte dalla semplice sottoscrizione del modello.
È quindi opportuno evitare di utilizzare automaticamente il fac simile per crediti di lavoro, crediti indisponibili o operazioni societarie rilevanti senza avere prima verificato la disciplina specifica. Anche la possibilità di disporre del credito deve essere controllata quando il creditore agisce quale rappresentante di una società, di un ente o di un soggetto sottoposto a particolari regole di amministrazione.
Conservazione del documento
Una volta completata, la scrittura dovrebbe essere conservata insieme ai documenti dai quali nasce il credito e alla prova della comunicazione al debitore. Se la remissione è parziale, è utile conservare anche un prospetto dal quale risulti con chiarezza il residuo ancora dovuto.
La remissione civilistica non è un modulo da inviare automaticamente a un ente pubblico. Eventuali obblighi fiscali, contabili o di registrazione dipendono tuttavia dalla forma dell’operazione e dal rapporto dal quale deriva il credito e devono essere verificati separatamente quando il caso concreto lo richiede.