In questa pagina sono disponibili un fac simile di ricevuta per erogazione liberale in formato Word e un modello PDF. Il documento è predisposto per un’associazione che deve attestare di avere ricevuto da una persona fisica una somma di denaro a titolo di liberalità, senza alcuna controprestazione.
Il file Word è preferibile quando occorre modificare la struttura, per esempio per adattarla a un donatore che sia un’impresa o un ente; il PDF è adatto quando sono sufficienti i campi già previsti nel modello. Prima dell’utilizzo è importante verificare che il versamento sia realmente una donazione e non una quota associativa, un corrispettivo o il pagamento di una prestazione.
Modello Ricevuta Erogazione Liberale Word
Il fac simile Word può essere modificato inserendo i dati dell’associazione, del donatore, l’importo, la modalità di pagamento, la data e la firma. È il formato più adatto quando è necessario personalizzare le informazioni presenti nel documento.

Fac Simile Ricevuta Erogazione Liberale PDF
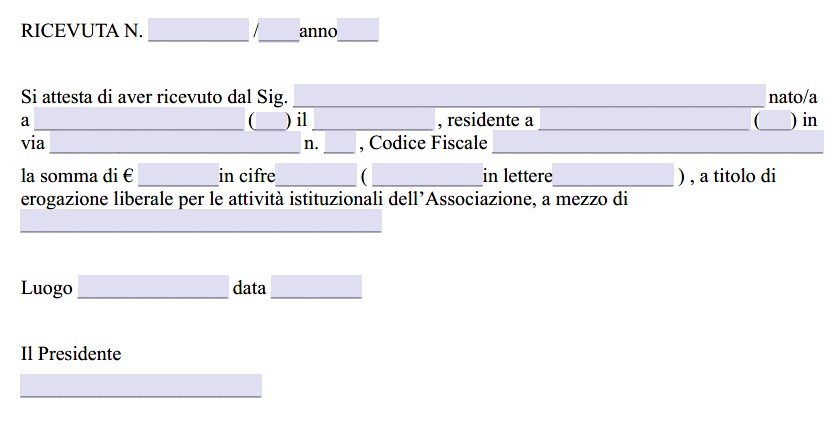
Il modello PDF riproduce la ricevuta per erogazione liberale con gli spazi destinati ai dati dell’associazione, del donatore e del versamento.

Quando utilizzare la ricevuta per erogazione liberale
La ricevuta può essere utilizzata quando una persona versa volontariamente una somma all’associazione senza ricevere in cambio beni, servizi, pubblicità o altre prestazioni. La causale deve quindi descrivere correttamente il carattere liberale del versamento, per esempio indicando che la somma è destinata al sostegno delle attività statutarie o di uno specifico progetto dell’ente.
La ricevuta non deve essere utilizzata per qualificare come donazione un pagamento che ha natura diversa. Una quota associativa, il corrispettivo per la partecipazione a un’attività o un altro versamento dovuto in cambio di una prestazione non diventa un’erogazione liberale semplicemente utilizzando questa ricevuta. Per i versamenti associativi può essere più appropriato il fac simile di ricevuta non fiscale per associazione. Se invece occorre formalizzare preventivamente la volontà del donatore, può essere utile il modello di lettera di donazione per associazione.
Il modello disponibile in questa pagina riguarda una liberalità in denaro. Per donazioni di beni o altre operazioni a titolo gratuito possono essere necessari documenti e criteri di valorizzazione differenti.
Come compilare il modello
La ricevuta deve permettere di individuare con chiarezza il beneficiario, il donatore, l’importo ricevuto e il titolo del versamento. Nel modello sono presenti i principali dati necessari:
- dati dell’associazione: denominazione, sede, codice fiscale e, se esistente, partita IVA;
- numero e anno della ricevuta: utili per l’ordinata archiviazione dei documenti emessi;
- dati del donatore: nome e cognome, luogo e data di nascita, residenza e codice fiscale;
- importo: somma ricevuta indicata in cifre e in lettere;
- causale: indicazione espressa che la somma è ricevuta a titolo di erogazione liberale;
- modalità di pagamento: bonifico bancario o postale, carta, assegno o altro mezzo effettivamente utilizzato;
- luogo e data: riferiti all’emissione della ricevuta;
- firma: del presidente o del diverso soggetto autorizzato a rappresentare l’associazione.
Il fac simile è strutturato per un donatore persona fisica. Se il versamento proviene da una società, un’impresa o un altro ente, è opportuno utilizzare il file Word e sostituire i dati anagrafici della persona con denominazione o ragione sociale, sede, codice fiscale, eventuale partita IVA e gli altri dati pertinenti.
Pagamento tracciabile e agevolazioni fiscali
La ricevuta documenta la liberalità, ma non attribuisce automaticamente al donatore una detrazione o una deduzione fiscale. Il beneficio dipende dalla natura del soggetto beneficiario, dalla sua eventuale qualifica di ente del Terzo settore, dalle caratteristiche del donatore e dalla disciplina applicabile alla specifica erogazione.
Per le erogazioni in denaro per le quali si vuole beneficiare delle agevolazioni fiscali è necessario utilizzare una modalità di pagamento tracciabile, come versamento bancario o postale, carta di debito o di credito, carta prepagata oppure assegno. Se la somma viene consegnata in contanti, la ricevuta può attestare che l’associazione l’ha ricevuta, ma non consente di superare un eventuale requisito fiscale di tracciabilità.
Per gli enti del Terzo settore l’articolo 83 del Codice del Terzo settore prevede, in presenza dei relativi requisiti, specifiche detrazioni e deduzioni per le liberalità. Per le persone fisiche è prevista in via generale una detrazione del 30% su un importo complessivo non superiore a 30.000 euro, elevata al 35% per le erogazioni a favore delle organizzazioni di volontariato, oppure, in alternativa, la deduzione nei limiti previsti dalla norma. Le stesse somme non possono beneficiare contemporaneamente delle due agevolazioni.
Regole differenti possono applicarsi alle erogazioni destinate, per esempio, ad associazioni sportive dilettantistiche, istituti scolastici, enti culturali, istituzioni religiose o altri soggetti disciplinati da norme specifiche. Per questo motivo è preferibile non inserire nella ricevuta percentuali di detrazione o dichiarazioni generiche sulla deducibilità se non è stata verificata la disciplina applicabile al beneficiario.
Qualifica ETS e riferimento alle ONLUS
Quando l’associazione utilizza nella ricevuta la qualifica di ente del Terzo settore, APS o ODV, è opportuno che questa corrisponda alla posizione effettiva dell’ente. L’iscrizione può essere controllata attraverso la ricerca pubblica degli enti iscritti al RUNTS.
Dal 1° gennaio 2026 l’Anagrafe unica delle ONLUS tenuta dall’Agenzia delle Entrate è stata soppressa. Le organizzazioni provenienti da tale Anagrafe che intendono operare come enti del Terzo settore sono interessate dal passaggio al RUNTS secondo la disciplina transitoria illustrata dal Ministero del Lavoro e delle Politiche Sociali. Non è quindi opportuno riportare automaticamente nella ricevuta una vecchia qualifica ONLUS senza verificare la posizione attuale dell’ente.
Quali documenti deve conservare il donatore
La ricevuta dell’associazione è utile per ricostruire la natura e l’importo della donazione, ma è opportuno conservarla insieme alla prova del pagamento. Nel caso di bonifico, per esempio, devono essere conservati la contabile o gli altri documenti da cui sia possibile ricostruire l’operazione; per i pagamenti con carta può essere rilevante anche l’estratto conto.
La documentazione dovrebbe permettere di collegare senza ambiguità il pagamento al beneficiario e al carattere liberale del versamento. Non è necessario considerare la ricevuta come un documento che, da solo, certifica il diritto all’agevolazione fiscale: la spettanza della detrazione o della deduzione deve essere verificata sulla base della normativa applicabile.
Firma, consegna e conservazione della ricevuta
Dopo la compilazione, la ricevuta deve essere sottoscritta dal presidente dell’associazione o dal diverso rappresentante o soggetto autorizzato. Può essere consegnata al donatore in forma cartacea oppure trasmessa in formato elettronico, conservando una copia coerente con la documentazione amministrativa e contabile dell’ente.
Anche il trattamento dell’imposta di bollo dipende dalla natura del soggetto che emette il documento e dalle eventuali esenzioni applicabili. Gli enti del Terzo settore ai quali si applica l’articolo 82, comma 5, del D.Lgs. 117/2017 beneficiano dell’esenzione dall’imposta di bollo per gli atti e i documenti posti in essere o richiesti dall’ente. Per associazioni o altri soggetti che non rientrano nell’esenzione, il regime del bollo deve essere verificato in relazione al caso concreto.