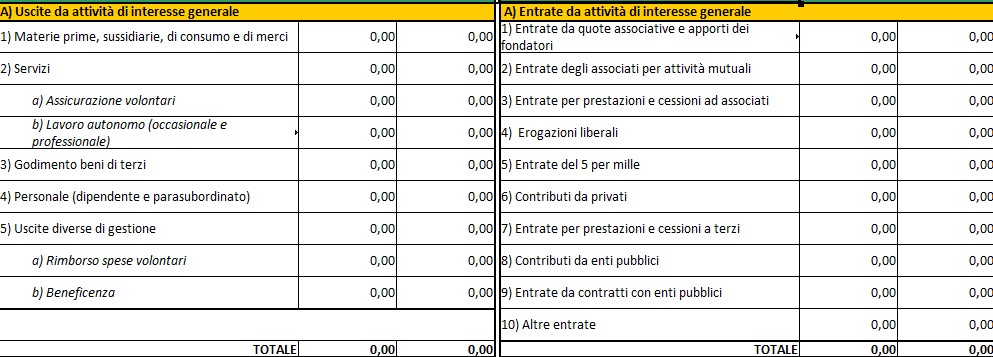
In questa pagina mettiamo a disposizione un fac simile di bilancio associazione in formato Excel .xls, da compilare con le entrate e le uscite dell’esercizio e utilizzare come prospetto riepilogativo della gestione economico-finanziaria dell’ente.
Il file è un modello generico e non uno schema ufficiale del RUNTS. Può essere utilizzato come base da un’associazione quando risulta compatibile con il proprio statuto e con il regime applicabile. Se l’associazione è un Ente del Terzo Settore iscritto al RUNTS, occorre invece verificare quale modello ministeriale deve essere adottato.
Modello di Bilancio Associazione Excel
Il modello Excel può essere modificato inserendo i dati dell’associazione, il periodo di riferimento, le diverse voci di entrata e di uscita e il risultato dell’esercizio.

Quale Bilancio Deve Redigere un’Associazione
Non esiste un unico schema di bilancio obbligatorio per tutte le associazioni. La forma del documento dipende dalla natura dell’ente, dall’eventuale iscrizione al Registro Unico Nazionale del Terzo Settore, dalla presenza o meno della personalità giuridica, dalle dimensioni economiche e dalle disposizioni contenute nello statuto.
Per un’associazione che non è iscritta al RUNTS, le modalità di redazione e approvazione del rendiconto devono essere verificate nello statuto e nelle eventuali norme civili e fiscali applicabili al caso concreto. Non è corretto estendere automaticamente a tutte le associazioni gli schemi previsti dal Codice del Terzo Settore.
Per gli Enti del Terzo Settore, invece, l’articolo 13 del D.Lgs. 117/2017 prevede specifici modelli di bilancio. Gli schemi principali sono stati adottati con il D.M. 5 marzo 2020 del Ministero del Lavoro e delle Politiche Sociali.
| Tipo di ente | Schema utilizzabile |
|---|---|
| Associazione non ETS | Rendiconto o bilancio secondo statuto e disciplina applicabile |
| ETS non commerciale privo di personalità giuridica con entrate non superiori a 300.000 euro | Può utilizzare il rendiconto per cassa, Modello D |
| ETS con entrate non superiori a 60.000 euro | Può utilizzare, quando temporalmente applicabile, il rendiconto per cassa aggregato, Modello E |
| ETS per il quale non ricorrono le condizioni per il rendiconto per cassa | Stato patrimoniale, Modello A, rendiconto gestionale, Modello B, e relazione di missione, Modello C |
Il limite per il rendiconto per cassa degli ETS privi di personalità giuridica è stato elevato a 300.000 euro. Per gli ETS con entrate non superiori a 60.000 euro è inoltre prevista la possibilità di utilizzare un rendiconto per cassa in forma aggregata. Il relativo Modello E è stato adottato con decreto del 18 febbraio 2026.
Per gli ETS con esercizio coincidente con l’anno solare, il Modello E è utilizzabile a partire dal bilancio relativo all’esercizio che si chiude il 31 dicembre 2026. Il Ministero del Lavoro ha fornito specifici chiarimenti anche per gli enti con esercizio non coincidente con l’anno solare nella Circolare n. 6 del 17 aprile 2026.
Come Compilare il Modello Excel
Per predisporre un rendiconto attendibile è necessario partire dalla documentazione contabile dell’intero esercizio, verificando che incassi e pagamenti siano supportati da ricevute, fatture, estratti conto e altri giustificativi.
Nel modello è opportuno riportare, secondo la struttura effettivamente adottata dall’associazione:
- denominazione dell’associazione e periodo dell’esercizio;
- disponibilità iniziali di cassa e banca, quando previste dal prospetto;
- quote associative e altri versamenti dei soci;
- contributi pubblici e privati, erogazioni liberali e altre entrate;
- entrate derivanti dalle attività svolte dall’associazione;
- costi per attività istituzionali, personale, collaborazioni, utenze, acquisti e altre spese;
- eventuali entrate e uscite relative a raccolte fondi o attività diverse, quando devono essere evidenziate separatamente;
- avanzo o disavanzo e disponibilità finali.
Se l’associazione svolge anche attività commerciali, non è corretto affermare in termini generali che debba predisporre un secondo bilancio completamente separato. Possono però essere previsti obblighi di distinta rilevazione contabile e fiscale delle attività commerciali. Per gli ETS, inoltre, i modelli ministeriali prevedono una specifica classificazione delle attività di interesse generale, delle attività diverse, delle raccolte fondi e delle altre componenti della gestione.
Avanzo di Gestione e Divieto di Distribuzione
Un risultato positivo non deve essere considerato come un utile liberamente distribuibile ai soci. Nelle associazioni senza scopo di lucro l’avanzo rimane destinato alle attività e alle finalità dell’ente secondo lo statuto e la disciplina applicabile. Per gli ETS il Codice del Terzo Settore vieta espressamente la distribuzione, anche indiretta, di utili e avanzi di gestione nei casi previsti dalla legge.
Il risultato dell’esercizio deve quindi essere rappresentato correttamente nel rendiconto e collegato alle disponibilità e alle altre poste dell’ente, senza trasformarlo automaticamente in una voce da distribuire o da azzerare.
Approvazione del Bilancio dell’Associazione
Non esiste un termine generale di quattro mesi applicabile indistintamente a qualsiasi associazione, né un obbligo generale di esporre il bilancio nella sede sociale per due settimane prima dell’assemblea. Per le associazioni non ETS occorre verificare le scadenze, le modalità di convocazione, il diritto dei soci di esaminare i documenti e i quorum previsti dallo statuto e dalle norme applicabili.
Per le associazioni ETS, l’articolo 25 del D.Lgs. 117/2017 attribuisce all’assemblea la competenza ad approvare il bilancio, salvo le specifiche deroghe consentite dalla stessa normativa per gli enti di maggiori dimensioni. L’approvazione deve essere documentata nel verbale dell’assemblea secondo le regole statutarie.
Deposito del Bilancio al RUNTS
L’obbligo di deposito al RUNTS riguarda gli Enti del Terzo Settore iscritti al Registro e non tutte le associazioni italiane. Il bilancio di esercizio o il rendiconto per cassa deve essere depositato telematicamente attraverso il RUNTS entro 180 giorni dalla chiusura dell’esercizio, secondo l’articolo 48 del Codice del Terzo Settore.
Il termine non è quindi più fissato in modo generale al 30 giugno. La regola dei 180 giorni consente di determinare la scadenza anche per gli enti il cui esercizio non coincide con l’anno solare. La modifica è recepita anche nelle attuali procedure del Registro, come indicato dal Ministero del Lavoro nelle indicazioni aggiornate sul RUNTS.
Il fac simile Excel disponibile in questa pagina non deve quindi essere considerato automaticamente idoneo al deposito al RUNTS. Un’associazione iscritta al Registro deve utilizzare lo schema ministeriale previsto per la propria situazione e riportarvi correttamente i dati della propria contabilità.