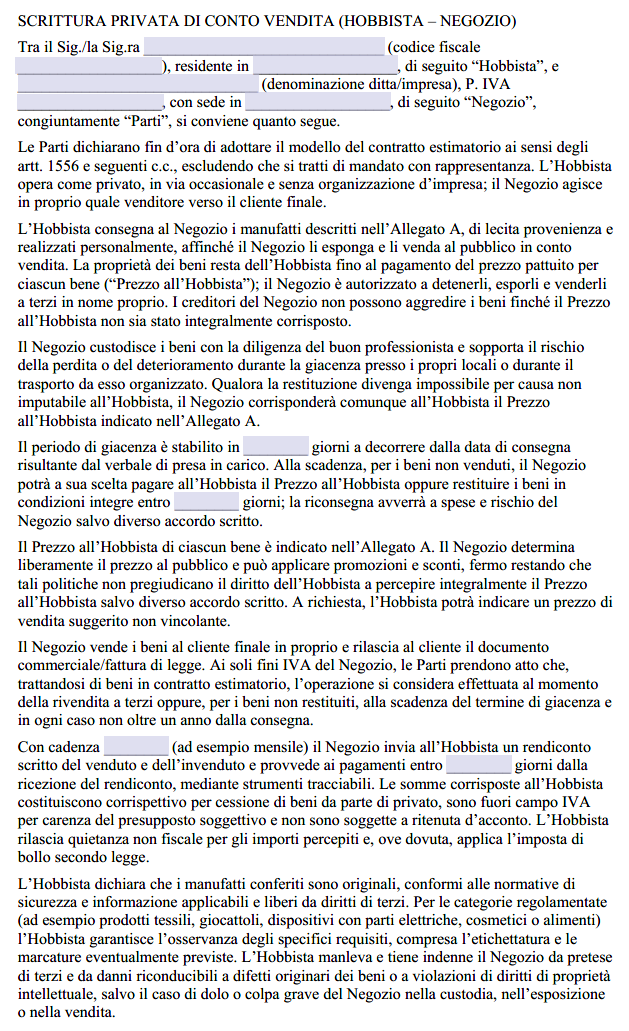
In questa pagina sono disponibili un fac simile Word e un modello PDF editabile di contratto di conto vendita tra un hobbista e un negozio. Il documento scaricabile adotta in modo specifico lo schema del contratto estimatorio, l’hobbista consegna i beni al negozio, che li vende al pubblico in nome proprio e deve corrispondere il prezzo pattuito per ciascun bene, salvo restituire gli invenduti entro il termine concordato.
La parola hobbista non attribuisce status fiscale nazionale e non rende automaticamente occasionale un’attività. Il modello deve essere utilizzato soltanto quando la situazione concreta corrisponde alle dichiarazioni contenute nel contratto, in particolare allo svolgimento non abituale dell’attività da parte del conferente.
Fac Simile Contratto Conto Vendita Hobbisti Word
La versione Word è la scelta più adatta quando occorre modificare le clausole, descrivere prodotti diversi, aggiungere condizioni relative a prezzi, restituzione e custodia oppure adattare il contratto alla disciplina applicabile ai beni effettivamente venduti.

Fac Simile Contratto di Conto Vendita per Hobbisti PDF Editabile
Il PDF contiene uno schema già impostato come contratto estimatorio tra un privato che opera occasionalmente e un negozio professionale. Prima della firma devono essere compilati anche i campi relativi a giacenza, rendicontazione, termini di pagamento, durata e inventario allegato.
Quale Tipo di Conto Vendita Prevede il Modello
L’espressione conto vendita può essere utilizzata nella pratica per rapporti giuridici differenti. Il fac simile disponibile in questa pagina non lascia però la scelta aperta: dichiara espressamente che le parti adottano il contratto estimatorio disciplinato dagli articoli 1556 e seguenti del Codice civile ed escludono il mandato con rappresentanza.
L’articolo 1556 prevede che una parte consegni una o più cose mobili all’altra, che deve pagarne il prezzo salvo restituirle entro il termine stabilito. Se la restituzione diventa impossibile per una causa non imputabile a chi ha ricevuto i beni, l’articolo 1557 non lo libera dall’obbligo di pagare il prezzo. L’articolo 1558 disciplina inoltre gli atti di disposizione dei beni e la loro posizione rispetto ai creditori delle parti. La disciplina completa può essere consultata nel Codice civile su Normattiva.
Per un rapporto estimatorio generico, non specificamente riferito a un hobbista, è disponibile anche il fac simile di contratto estimatorio.
Quando Questo Modello è Adatto
Il fac simile è impostato per una persona fisica che affida occasionalmente propri manufatti a un negozio e per un esercente che li vende al cliente finale in nome proprio. Nel testo il negozio assume quindi la posizione di venditore nei confronti dell’acquirente.
Il contratto non è invece adatto senza modifiche quando il negozio deve agire semplicemente come rappresentante del proprietario, con vendita conclusa direttamente in nome dell’hobbista. In questo caso cambia la struttura del rapporto e può essere più appropriato un mandato con rappresentanza.
Il modello contiene inoltre la dichiarazione che i beni sono manufatti realizzati personalmente dall’hobbista. Se vengono affidati al negozio beni personali usati, prodotti acquistati da terzi o oggetti da collezione, questa formulazione deve essere modificata per descrivere correttamente l’origine della merce.
Come Compilare il Contratto e l’Allegato A
Il contratto deve essere completato con i dati del conferente e del negozio e, soprattutto, con un inventario preciso dei beni consegnati. L’Allegato A è essenziale perché permette di stabilire quali oggetti siano effettivamente entrati nella disponibilità del negozio e quale somma debba essere riconosciuta all’hobbista in caso di vendita o mancata restituzione.
Per ogni articolo è opportuno indicare:
- codice o riferimento identificativo;
- descrizione del prodotto e quantità;
- materiali e caratteristiche rilevanti;
- condizioni del bene ed eventuali difetti conosciuti;
- prezzo che deve essere corrisposto all’hobbista;
- eventuale prezzo al pubblico suggerito;
- data della consegna;
- eventuali documenti, istruzioni o accessori consegnati insieme al prodotto.
Nel corpo del contratto devono poi essere compilati il periodo massimo di giacenza, il termine per la restituzione degli invenduti, la periodicità del rendiconto, il termine entro il quale vengono versate le somme maturate e la data finale dell’accordo.
È consigliabile sottoscrivere anche l’Allegato A e utilizzare un verbale o una ricevuta per le successive consegne e restituzioni, così da poter ricostruire in ogni momento la giacenza effettiva.
Prezzo al Pubblico e Somma Spettante all’Hobbista
Il modello distingue correttamente tra il prezzo dovuto all’hobbista e il prezzo al quale il negozio rivende il bene. Nello schema estimatorio il negozio può disporre dei prodotti ricevuti e il fac simile gli attribuisce espressamente la possibilità di determinare il prezzo al pubblico e applicare sconti, senza ridurre per questo la somma concordata con l’hobbista.
Questa impostazione è diversa dal rapporto nel quale il negozio trattiene semplicemente una percentuale del prezzo riscosso per conto del proprietario. Se le parti intendono utilizzare una provvigione percentuale e mantenere il prezzo della vendita finale direttamente riferibile all’hobbista, devono prima verificare se lo schema contrattuale prescelto sia effettivamente ancora quello estimatorio oppure un mandato o una commissione.
Chi è un Hobbista e Quando l’Attività Resta Occasionale
Non esiste una qualifica civilistica o fiscale nazionale di “hobbista” che possa essere acquisita semplicemente inserendo questa parola nel contratto. Ai fini fiscali occorre valutare la natura concreta dell’attività.
L’articolo 55 del TUIR collega il reddito d’impresa all’esercizio per professione abituale delle attività commerciali, mentre l’articolo 67 comprende tra i redditi diversi quelli derivanti da attività commerciali non esercitate abitualmente. Non esiste una soglia generale di 5.000 euro che, da sola, stabilisca se la vendita di prodotti sia occasionale o determini automaticamente l’obbligo di apertura della partita IVA. Continuità, abitualità, organizzazione e modalità effettive dell’attività devono essere valutate nel loro insieme.
La semplice vendita sporadica di un proprio bene usato deve inoltre essere distinta dall’attività di chi produce o acquista beni con lo scopo di venderli, anche se lo fa soltanto occasionalmente. Per documentare una singola cessione effettuata direttamente da un privato può essere più appropriata una ricevuta per vendita occasionale.
Esistono infine discipline regionali e locali sull’attività degli hobbisti nei mercatini. Definizioni, tesserini, numero massimo di partecipazioni, valore dei beni e altri requisiti possono cambiare da una Regione all’altra. Il contratto con un negozio non sostituisce eventuali adempimenti richiesti per la vendita diretta su area pubblica.
IVA e Trattamento delle Somme Pagate all’Hobbista
Il fac simile presuppone che il conferente sia realmente un privato che non effettua la cessione nell’esercizio abituale di un’impresa. Su questo presupposto il testo qualifica le somme corrisposte dal negozio come operazioni fuori campo IVA per mancanza del requisito soggettivo.
Questa clausola non può trasformare in attività privata un’attività che in concreto viene esercitata abitualmente. Se quantità delle vendite, continuità, organizzazione o altre circostanze fanno emergere un’attività imprenditoriale, la posizione fiscale deve essere verificata e il contratto deve essere adeguato.
Anche il regime IVA del negozio non deve essere determinato automaticamente dal nome “conto vendita”. In particolare, il regime del margine riguarda determinate operazioni relative a beni usati, oggetti d’arte, antiquariato o da collezione quando ricorrono i relativi presupposti. Non costituisce il regime ordinario da applicare indistintamente ai manufatti nuovi realizzati dall’hobbista.
Il modello contiene inoltre un richiamo alla regola temporale prevista per i contratti estimatori ai fini IVA. Poiché il conferente viene qualificato come privato non soggetto IVA, gli effetti fiscali concreti dell’intera catena, compresa la rivendita effettuata dal negozio, devono essere verificati in base alla natura dei beni e al regime fiscale effettivamente adottato dall’esercente.
Garanzia nei Confronti del Cliente Finale
Nel modello scaricabile il negozio vende al cliente finale in nome proprio e assume quindi la posizione di venditore. Quando l’acquirente è un consumatore si applica la garanzia legale prevista dal Codice del consumo, indipendentemente dagli accordi interni con l’hobbista.
Per un prodotto nuovo la responsabilità del venditore per i difetti di conformità ha durata ordinaria di due anni dalla consegna. Soltanto per i beni usati venditore e consumatore possono concordare un periodo più breve, che non può comunque essere inferiore a un anno. Le regole sono illustrate nella pagina ufficiale del Ministero delle Imprese e del Made in Italy sulla garanzia legale.
La clausola con cui l’hobbista si impegna a collaborare in caso di difetti disciplina soltanto i rapporti interni tra hobbista e negozio e non può ridurre i diritti spettanti al consumatore nei confronti del venditore professionale.
Se la vendita al cliente finale avviene online o comunque a distanza, il negozio deve inoltre verificare l’applicazione degli obblighi informativi e del diritto di recesso previsti dal Codice del consumo, salvo le specifiche eccezioni previste dalla legge.
Prodotti Artigianali e Sicurezza
La dichiarazione contenuta nel contratto secondo cui i manufatti rispettano le normative di sicurezza non è sufficiente, da sola, a rendere commercializzabile qualsiasi prodotto. Prima di accettare i beni il negozio deve verificare la disciplina effettivamente applicabile alla categoria merceologica.
Particolare cautela è necessaria per giocattoli, prodotti elettrici, cosmetici, prodotti alimentari, tessili, articoli destinati ai bambini e altri beni soggetti a regole specifiche in materia di sicurezza, composizione, etichettatura, tracciabilità o marcatura. Per queste categorie può essere necessario modificare il contratto e predisporre documentazione ulteriore.
La clausola di manleva prevista dal fac simile regola i rapporti economici interni tra le parti, ma non elimina gli obblighi che la normativa può porre direttamente a carico del negozio nella sua qualità di venditore o distributore.
Custodia, Invenduto e Rendiconto
Nel contratto estimatorio la disciplina dell’invenduto è centrale. Entro il termine concordato il negozio deve poter scegliere, secondo quanto previsto nel modello, se corrispondere all’hobbista il prezzo stabilito oppure restituire i beni integri.
Il fac simile pone inoltre a carico del negozio il rischio della perdita o del deterioramento durante la giacenza e il trasporto da esso organizzato. Prima della firma è opportuno verificare se questa distribuzione del rischio corrisponda effettivamente alla volontà delle parti e, per beni di valore elevato, valutare eventuali coperture assicurative.
Il rendiconto dovrebbe consentire di individuare almeno prodotti venduti, data della vendita, somma spettante all’hobbista, pagamenti già effettuati e giacenza residua. Per rapporti continuativi è preferibile stabilire una cadenza precisa, per esempio mensile, anziché lasciare il relativo campo indefinito.
Foro Competente e Firma
Il modello contiene uno spazio per indicare il foro competente accompagnato dalla formula “salvo diversa competenza inderogabile”. Questa precisazione deve essere conservata e la clausola deve essere completata soltanto dopo avere verificato la posizione delle parti e le eventuali norme inderogabili applicabili.
Dopo avere completato tutti i campi, entrambe le parti devono sottoscrivere il contratto e l’inventario. Ciascuna dovrebbe conservarne una copia insieme ai successivi verbali di presa in carico e riconsegna, ai rendiconti e alla documentazione dei pagamenti. Quando il rapporto effettivamente concordato non corrisponde allo schema estimatorio descritto nella pagina, non è opportuno modificare soltanto il titolo del fac simile: occorre scegliere un contratto coerente con chi vende al cliente finale, con il modo in cui viene determinato il compenso del negozio e con il momento in cui i beni devono essere pagati o restituiti.