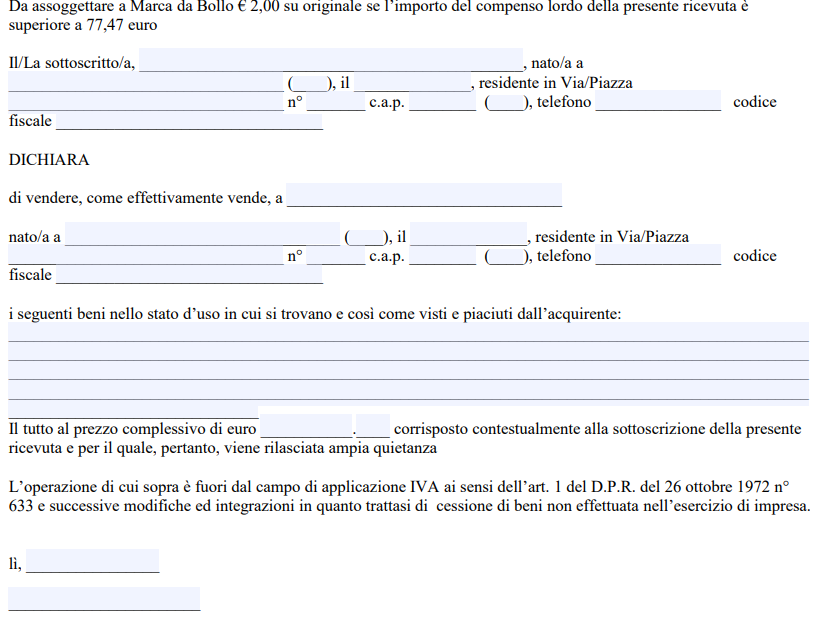
In questa pagina sono disponibili un fac simile Word e un PDF editabile per documentare la vendita occasionale di beni effettuata da un privato al di fuori dell’esercizio di un’impresa. La ricevuta identifica venditore e acquirente, descrive i beni ceduti, indica il prezzo pagato e contiene la quietanza dell’avvenuto pagamento.
Il modulo è adatto, per esempio, alla cessione sporadica di un bene personale usato. La semplice vendita di un proprio bene non deve essere confusa automaticamente con un’attività commerciale occasionale ai fini dell’articolo 67 del TUIR.
Modulo Ricevuta Vendita Occasionale Word
Il modello Word può essere modificato inserendo i dati delle parti, una descrizione precisa dei beni, il prezzo e le eventuali informazioni aggiuntive utili a documentare la vendita.

Fac Simile Ricevuta Vendita Occasionale PDF Editabile
Il modello PDF editabile permette di compilare direttamente i dati della cessione e di attestare contestualmente il pagamento del prezzo.

Quando utilizzare la ricevuta per vendita occasionale
Il modello è pensato principalmente per la vendita sporadica di un bene da parte di una persona che non opera nell’esercizio di un’attività imprenditoriale. Può essere utilizzato, per esempio, per documentare la vendita tra privati di mobili, attrezzature, apparecchi elettronici o altri beni mobili.
In una normale cessione tra privati non viene emessa una fattura IVA, perché l’operazione non è effettuata nell’esercizio di un’impresa ai sensi del D.P.R. 633/1972. La ricevuta serve soprattutto come prova della compravendita e del pagamento. Se occorre disciplinare anche consegna, stato del bene, garanzie e altre condizioni dell’accordo, è più completo il modulo di vendita tra privati.
La forma scritta non è generalmente necessaria per la validità della vendita di un normale bene mobile, ma può risultare molto utile in caso di contestazioni. Inoltre, l’articolo 1199 del Codice civile riconosce a chi effettua un pagamento il diritto di ottenere dal creditore una quietanza, a proprie spese, quando la richiede.
Vendita di un bene personale e attività commerciale occasionale
È importante distinguere la semplice dismissione di un bene personale dall’esercizio di un’attività commerciale, anche se svolta solo occasionalmente. Vendere una volta il proprio telefono, un mobile, un elettrodomestico o un’altra cosa acquistata per uso personale non significa automaticamente esercitare un’attività commerciale occasionale e non rende, per questo solo motivo, il prezzo incassato un reddito diverso ai sensi dell’articolo 67, comma 1, lettera i), del TUIR.
La situazione cambia quando le operazioni presentano effettivamente natura commerciale, per esempio perché i beni vengono acquistati, prodotti o procurati allo scopo di rivenderli. Se l’attività commerciale è svolta senza abitualità, gli eventuali redditi possono rientrare tra i redditi diversi previsti dall’articolo 67 del TUIR. Se invece le vendite vengono esercitate con carattere di abitualità e professionalità, può configurarsi attività d’impresa, con conseguenti obblighi fiscali e IVA.
Non esiste una soglia di incasso o un numero di vendite che, da soli, trasformino automaticamente un privato in imprenditore. Occorre valutare concretamente continuità, sistematicità, organizzazione e caratteristiche delle operazioni. Per questo motivo la ricevuta non deve essere utilizzata per documentare come “occasionale” un’attività che viene in realtà svolta abitualmente.
Cosa inserire nella ricevuta
Per rendere il documento facilmente riconducibile alla vendita è opportuno indicare:
- dati del venditore: nome, cognome, codice fiscale e indirizzo;
- dati dell’acquirente: nome, cognome e, quando utile, codice fiscale e indirizzo oppure denominazione e dati del soggetto acquirente;
- descrizione del bene: marca, modello, numero di serie, caratteristiche, quantità o altri elementi che ne consentano l’identificazione;
- prezzo: importo complessivamente corrisposto;
- modalità di pagamento: quando utile, indicazione di contanti, bonifico o altro mezzo utilizzato;
- quietanza: dichiarazione con cui il venditore conferma di avere ricevuto il prezzo;
- data e luogo: riferimenti temporali della vendita e del pagamento;
- firma del venditore: necessaria per attribuire al venditore la dichiarazione di avvenuto incasso.
Per una semplice attestazione di un pagamento non collegata specificamente alla cessione di un bene può invece essere utilizzato il fac simile di ricevuta di pagamento tra privati.
Marca da bollo sulla ricevuta
Le ricevute e le quietanze rilasciate dal creditore a liberazione totale o parziale di un’obbligazione pecuniaria rientrano nella disciplina dell’imposta di bollo prevista dal D.P.R. 642/1972. Quando la somma indicata nella ricevuta supera 77,47 euro, l’imposta è ordinariamente pari a 2 euro, salvo che ricorra una specifica esenzione.
Se il documento viene predisposto su carta, l’originale rilasciato all’acquirente deve essere regolarizzato con il bollo quando dovuto, mentre il venditore può conservarne una copia insieme alla documentazione relativa al pagamento.
Vendita occasionale e dichiarazione dei redditi
Il prezzo incassato per la mera vendita di un bene appartenente al patrimonio personale non deve essere automaticamente trattato come reddito derivante da attività commerciale occasionale. Occorre prima stabilire la natura effettiva dell’operazione.
Quando invece viene realmente svolta un’attività commerciale non esercitata abitualmente, l’articolo 67, comma 1, lettera i), del TUIR qualifica il relativo risultato come reddito diverso. L’articolo 71 prevede che il reddito sia determinato come differenza tra quanto percepito e le spese specificamente inerenti alla sua produzione.
Per i redditi percepiti nel 2025, le istruzioni dell’Agenzia delle Entrate relative alla dichiarazione 2026 prevedono l’indicazione delle attività commerciali non esercitate abitualmente nel rigo D5, codice 1, del modello 730 oppure nel rigo RL14 del modello Redditi Persone Fisiche. Poiché righi, soglie di esonero e istruzioni possono cambiare di anno in anno, per la dichiarazione relativa al periodo interessato è opportuno verificare la documentazione aggiornata dell’Agenzia delle Entrate sui redditi derivanti da attività occasionale.
La ricevuta, quindi, non determina da sola il trattamento fiscale dell’operazione. Serve a documentare la cessione e il pagamento, mentre l’eventuale obbligo di dichiarare un reddito dipende dalla natura concreta dell’attività svolta.
Consegna e conservazione della ricevuta
Dopo la compilazione, il venditore firma la ricevuta e la consegna all’acquirente come prova del pagamento. È consigliabile che entrambe le parti conservino una copia del documento e, per beni di valore, anche la prova del pagamento e gli eventuali messaggi o accordi relativi alla compravendita.
Se il pagamento non avviene contestualmente alla firma, è preferibile non dichiarare che il prezzo è già stato integralmente ricevuto. In presenza di un acconto, di un pagamento rateale o di un saldo successivo, il testo della quietanza deve essere adattato all’importo effettivamente incassato.