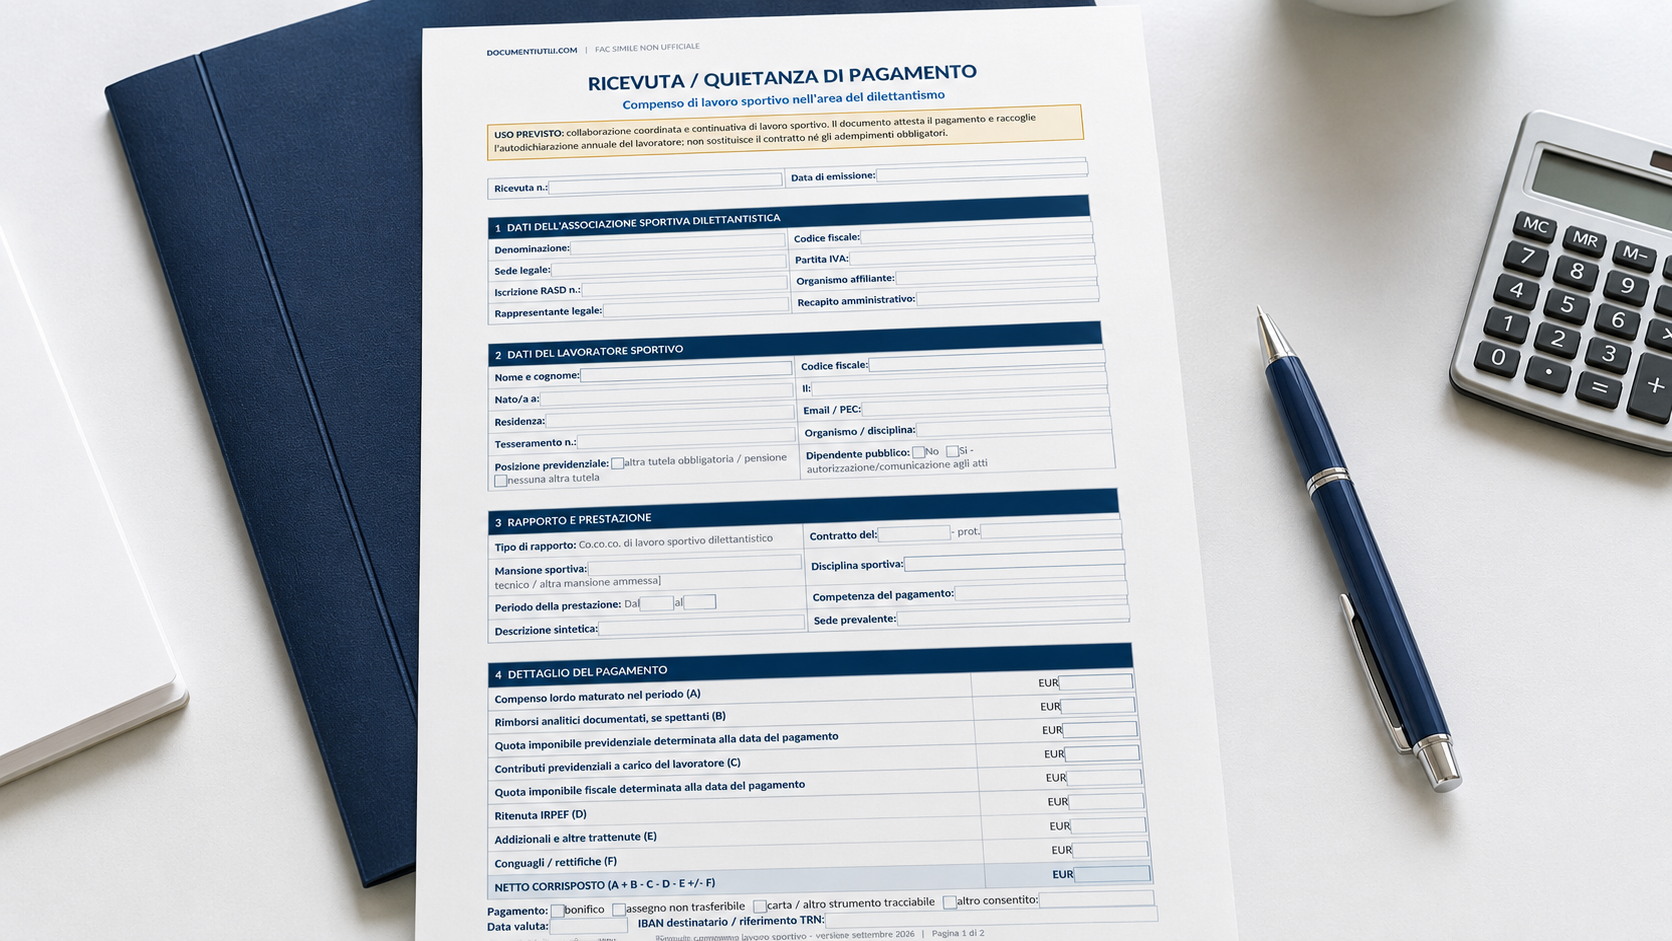
In questa pagina sono disponibili un modello Word e un PDF editabile di ricevuta per compenso di lavoro sportivo nell’area del dilettantismo. Il documento è predisposto per un’ASD che corrisponde il compenso a un lavoratore sportivo con rapporto di collaborazione coordinata e continuativa.
Il modello contiene il dettaglio del pagamento, la quietanza e l’autodichiarazione con cui il lavoratore comunica gli importi percepiti nell’anno. È un fac simile non ufficiale e non deve essere utilizzato per quote associative, erogazioni liberali, premi sportivi o semplici rimborsi ai volontari. Per attestare il versamento di una quota da parte di un socio è disponibile lo specifico modello di ricevuta non fiscale per associazioni.
Modello Ricevuta Compenso Sportivo ASD Word
Il formato Word è indicato quando l’ASD vuole personalizzare il documento, aggiungere il proprio logo o adattare i campi alla gestione amministrativa adottata. Prima della firma devono essere inseriti i dati del rapporto, gli importi effettivamente calcolati e gli estremi del pagamento.
Ricevuta ASD PDF Editabile
Il PDF editabile presenta la stessa struttura del modello Word e può essere compilato direttamente al computer. I campi interattivi permettono di inserire dati, importi e riferimenti del pagamento e di selezionare le dichiarazioni applicabili prima di salvare e stampare il documento.

A Cosa Serve la Ricevuta per Compenso Sportivo
La ricevuta documenta l’importo corrisposto dall’ASD al lavoratore sportivo e consente di collegare il pagamento a uno specifico contratto e periodo di attività. La parte finale contiene una quietanza limitata alla somma effettivamente ricevuta, senza una rinuncia generale agli eventuali ulteriori diritti derivanti dal rapporto.
Nel modello è integrata anche l’autodichiarazione annuale del lavoratore. Questo elemento è importante quando il collaboratore riceve compensi da più associazioni, società o organismi sportivi, perché gli importi devono essere considerati complessivamente per verificare le soglie rilevanti ai fini previdenziali e fiscali.
Il documento non sostituisce il contratto di lavoro sportivo e non assolve automaticamente gli altri adempimenti applicabili, tra cui la comunicazione UNILAV-SPORT tramite RASD, la gestione contributiva, i versamenti, la Certificazione Unica, UNIEMENS e il Libro unico del lavoro o il cedolino quando richiesti.
Come Compilare il Modello
Dati dell’ASD e del lavoratore
Nella prima parte bisogna inserire la denominazione completa dell’associazione, il codice fiscale, l’eventuale partita IVA, la sede legale, il numero di iscrizione al RASD, l’organismo affiliante e il nominativo del rappresentante legale.
Per il lavoratore devono essere riportati nome e cognome, codice fiscale, luogo e data di nascita, residenza, recapiti, numero di tesseramento e disciplina sportiva. Devono inoltre essere indicate l’eventuale presenza di un’altra tutela previdenziale o di una pensione e la condizione di dipendente pubblico. In quest’ultimo caso occorre verificare che siano state rispettate le autorizzazioni o comunicazioni previste per la situazione concreta.
Rapporto e prestazione svolta
La ricevuta deve essere collegata al contratto al quale si riferisce. È quindi necessario indicare la data e l’eventuale numero di protocollo del contratto, la mansione sportiva, la disciplina, il periodo della prestazione, la competenza del pagamento e la sede prevalente dell’attività.
La descrizione deve corrispondere all’attività realmente svolta. Il modello è destinato a una co.co.co. di lavoro sportivo nell’area dilettantistica e non può essere utilizzato automaticamente per qualsiasi persona che collabori con un’ASD. La mansione e le modalità concrete di svolgimento devono essere compatibili con il corretto inquadramento del rapporto.
Importi, trattenute e pagamento
Nel prospetto economico devono essere indicati il compenso lordo maturato, gli eventuali rimborsi analitici documentati, l’imponibile previdenziale, i contributi a carico del lavoratore, l’imponibile fiscale, le ritenute, le addizionali, gli eventuali conguagli e l’importo netto corrisposto.
Non tutte le righe devono necessariamente contenere un importo. I valori previdenziali e fiscali dipendono dalla posizione del lavoratore, dagli importi già percepiti e dalla disciplina vigente alla data del pagamento. Quando sono dovuti contributi o ritenute, il calcolo deve essere verificato dal consulente o dal soggetto che gestisce gli adempimenti dell’ASD.
La modalità di pagamento deve corrispondere a quella realmente utilizzata. In caso di bonifico è opportuno riportare la data valuta, l’IBAN del destinatario o il riferimento TRN, conservando anche la relativa contabile.
Autodichiarazione Annuale e Soglie
Il lavoratore deve indicare l’anno solare di riferimento e gli importi lordi già percepiti dalla stessa ASD e da altri enti o organismi sportivi. Il modello prevede inoltre un campo per gli eventuali rimborsi forfetari ricevuti come volontario sportivo e distingue i totali rilevanti ai fini previdenziali da quelli rilevanti ai fini fiscali.
La soglia di 5.000 euro rileva per la gestione previdenziale, mentre quella di 15.000 euro rileva per il trattamento fiscale dei compensi di lavoro sportivo nell’area del dilettantismo. Le somme percepite da più committenti devono essere cumulate. Per questo motivo, al momento del pagamento il lavoratore deve comunicare gli importi già ricevuti e segnalare se una delle soglie è stata superata con il pagamento corrente o in precedenza.
Le FAQ ufficiali sul lavoro sportivo del Dipartimento per lo Sport precisano che l’autodichiarazione serve al committente per determinare correttamente gli eventuali contributi. Per compensi superiori a 15.000 euro gli adempimenti devono essere gestiti nelle forme ordinarie e la sola ricevuta non è sufficiente.
Quando il Modello non Deve Essere Utilizzato
Questa ricevuta non è adatta alle prestazioni professionali rese con partita IVA, per le quali il professionista emette la relativa fattura. Non deve inoltre essere utilizzata al posto del cedolino per il lavoro subordinato, per documentare premi sportivi, per le erogazioni liberali o per i rimborsi spettanti ai volontari.
Il versamento di una quota associativa è un’entrata dell’associazione e richiede una ricevuta destinata al socio, mentre il compenso di lavoro sportivo è un pagamento effettuato dall’ASD al collaboratore. Confondere le due operazioni può determinare una documentazione amministrativa e contabile non coerente.
Firma, Consegna e Conservazione
La quietanza deve essere completata dopo l’effettivo pagamento e sottoscritta dal lavoratore. È prevista anche la firma del rappresentante dell’ASD o del soggetto autorizzato. Il documento può essere compilato digitalmente e poi firmato secondo la procedura adottata oppure stampato e sottoscritto a mano.
Una copia deve essere consegnata al lavoratore e una deve essere conservata dall’ASD insieme al contratto, all’autodichiarazione, alla prova del pagamento e alla documentazione relativa agli adempimenti effettuati. La ricevuta non deve essere inviata automaticamente a un ente pubblico, ma deve restare disponibile agli atti. Il movimento può essere registrato anche utilizzando un modello di prima nota cassa e banca come quello disponibile sul sito.