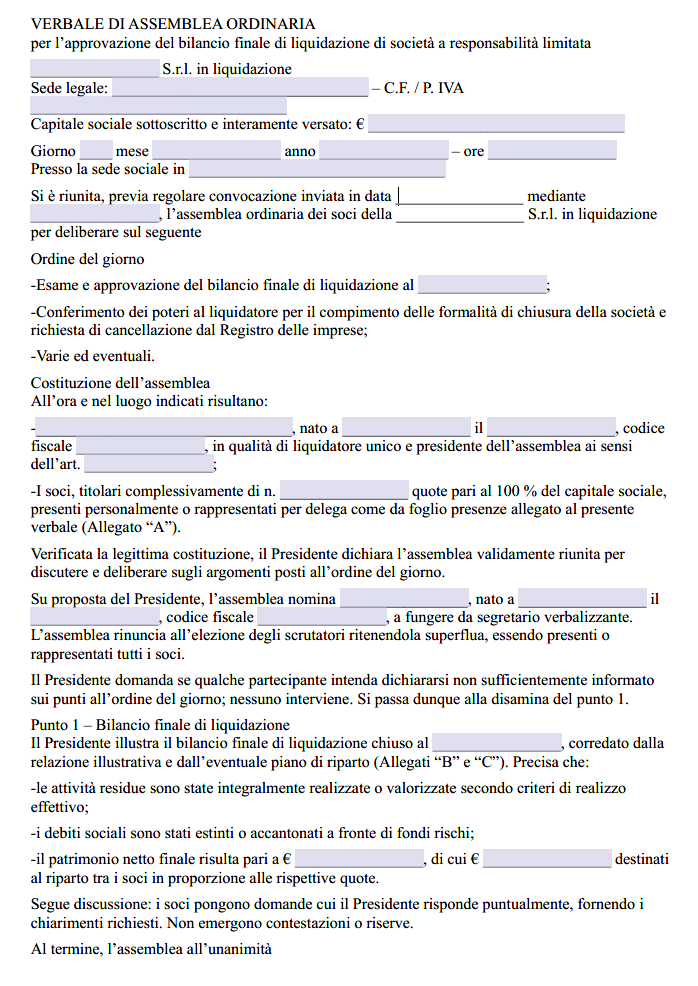
In questa pagina sono disponibili in formato Word e PDF un fac simile di verbale per l’approvazione espressa del bilancio finale di liquidazione di una SRL. Il modello è pensato per il caso in cui tutti i soci partecipino alla decisione e approvino il bilancio all’unanimità, così da documentare l’approvazione senza attendere il decorso dei novanta giorni previsto dall’articolo 2492 del Codice civile.
Se esiste un attivo da distribuire, la sola rinuncia dei soci al termine di novanta giorni non è sufficiente, occorre coordinare il verbale con il pagamento dell’ultima quota di riparto e con la relativa quietanza senza riserve, secondo l’articolo 2493 del Codice civile e le istruzioni dell’ufficio camerale competente.
Fac Simile Verbale Approvazione Bilancio Finale di Liquidazione SRL Word
La versione Word è la scelta più adatta quando occorre modificare il testo, adattare gli allegati, indicare l’eventuale riparto e inserire le dichiarazioni necessarie per l’approvazione espressa e la successiva cancellazione della società.

Fac Simile Verbale Approvazione Bilancio Finale di Liquidazione SRL PDF Editabile
La versione PDF riproduce lo schema del verbale e può essere utilizzata per completare i dati predisposti. Quando è necessario modificare clausole, dichiarazioni o allegati in funzione della concreta situazione della società è preferibile utilizzare il file Word.
Quando Utilizzare il Verbale
Una volta compiuta la liquidazione, l’articolo 2492 del Codice civile impone ai liquidatori di redigere il bilancio finale indicando la parte dell’attivo spettante a ciascun socio. Il bilancio, sottoscritto dai liquidatori e accompagnato dalle relazioni degli organi di controllo quando previste, deve essere depositato presso il Registro delle imprese.
Il bilancio finale di liquidazione è quindi un documento distinto dal verbale disponibile in questa pagina. Il primo rappresenta contabilmente l’esito della liquidazione e il riparto dell’eventuale residuo, mentre il verbale serve a documentare la decisione con cui tutti i soci ne esprimono l’approvazione.
La legge non richiede in via ordinaria una deliberazione assembleare per approvare il bilancio finale. Il meccanismo previsto dal Codice civile è infatti principalmente quello dell’approvazione tacita: nei novanta giorni successivi all’iscrizione dell’avvenuto deposito ciascun socio può proporre reclamo davanti al tribunale e, se nessun reclamo viene presentato, il bilancio si considera approvato.
Il verbale è utile quando si vuole documentare un’approvazione espressa prima del decorso dei novanta giorni. La prassi camerale ammette a questo scopo l’assemblea totalitaria nella quale siano presenti o rappresentati tutti i soci e il bilancio venga approvato all’unanimità.
Approvazione Unanime e Quietanza dei Soci
L’articolo 2493 prevede espressamente che, indipendentemente dal decorso del termine di novanta giorni, la quietanza rilasciata senza riserve all’atto del pagamento dell’ultima quota di riparto comporti l’approvazione del bilancio finale.
Quando esistono somme da distribuire, il verbale destinato a comprovare l’approvazione espressa dovrebbe quindi dare atto non soltanto dell’unanimità, ma anche del pagamento delle quote finali e della quietanza liberatoria rilasciata da tutti i soci, oppure essere accompagnato dalle relative quietanze separate.
Una semplice dichiarazione con cui tutti i soci rinunciano al termine di novanta giorni non equivale, da sola, alla quietanza prevista dall’articolo 2493. Nel compilare il fac simile, la parte relativa alla cancellazione immediata deve quindi essere adattata in modo che risulti il concreto presupposto utilizzato per l’approvazione espressa.
Se non esiste alcun attivo da ripartire, nel verbale è opportuno indicare espressamente questa circostanza e documentare l’approvazione unanime da parte di tutti i soci. Poiché le modalità operative possono differire tra gli uffici del Registro delle imprese, prima di chiedere la cancellazione è consigliabile verificare le istruzioni della Camera di commercio competente.
Come Compilare il Verbale
Il modello deve essere completato con i dati effettivi della società e della liquidazione. In particolare è opportuno verificare:
- denominazione, sede, codice fiscale e Partita IVA della SRL;
- data, ora e luogo della riunione;
- dati del liquidatore e del presidente dell’assemblea;
- identità dei soci e percentuali di partecipazione;
- presenza o rappresentanza dell’intero capitale sociale;
- data alla quale è stato chiuso il bilancio finale di liquidazione;
- ammontare dell’eventuale patrimonio residuo;
- quota spettante a ciascun socio;
- approvazione unanime del bilancio e dell’eventuale piano di riparto;
- quietanze liberatorie quando sono state pagate quote finali di riparto;
- mandato al liquidatore per gli adempimenti conclusivi e la cancellazione.
Se non vi è nulla da ripartire, il riferimento al piano di riparto deve essere sostituito o integrato con una dichiarazione che attesti l’assenza di attivo residuo. Non è corretto mantenere nel documento importi, allegati o dichiarazioni che non corrispondono alla situazione reale della società.
Bilancio Finale e Documenti da Allegare
Dal bilancio finale deve risultare la parte spettante a ciascun socio nella divisione dell’attivo. L’indicazione può essere contenuta direttamente nel bilancio oppure in un documento separato normalmente definito piano di riparto. Quando non esiste attivo distribuibile, questa circostanza deve risultare dalla documentazione.
In funzione della situazione della SRL possono inoltre essere necessarie la relazione del sindaco unico o del collegio sindacale e la relazione del soggetto incaricato della revisione legale. Una relazione illustrativa del liquidatore può essere utile per spiegare le operazioni effettuate, ma non deve essere presentata come allegato obbligatorio in tutti i casi.
Se dal piano di riparto derivano assegnazioni ai soci, prima del deposito occorre verificare anche l’eventuale obbligo di registrazione fiscale del bilancio finale e del piano di riparto. Le istruzioni operative del Registro delle imprese devono essere controllate in base al contenuto concreto del documento e alla Camera di commercio competente.
Deposito del Bilancio e Cancellazione della SRL
L’ordine degli adempimenti è importante. In assenza di una procedura contestuale fondata sull’approvazione espressa, il bilancio finale viene prima depositato e iscritto nel Registro delle imprese. Da tale iscrizione decorre il termine di novanta giorni nel quale ciascun socio può proporre reclamo.
Se tutti i soci approvano espressamente il bilancio e sussistono i presupposti richiesti dalla prassi camerale, il deposito del bilancio finale e la richiesta di cancellazione possono essere presentati anche contestualmente, allegando la documentazione che dimostra l’approvazione unanime e, quando esiste un riparto, le quietanze necessarie.
La domanda telematica di cancellazione viene normalmente predisposta mediante modello S3. Il verbale di assemblea, quando utilizzato per provare l’approvazione espressa, costituisce un allegato della pratica e non sostituisce la modulistica del Registro delle imprese.
Non è previsto un termine generale specifico per la presentazione della domanda di cancellazione conseguente all’approvazione espressa e non deve quindi essere collegata automaticamente alle sanzioni dell’articolo 2630 del Codice civile. Per l’approvazione tacita, inoltre, l’articolo 2495 prevede che, decorsi cinque giorni dalla scadenza dei novanta giorni senza notizia della presentazione di reclami, il conservatore iscriva la cancellazione della società.
Quando il Fac Simile Deve Essere Modificato
Il modello non deve essere utilizzato senza adattamenti se all’assemblea non partecipa l’intero capitale sociale oppure se anche un solo socio non approva il bilancio finale. In tale situazione non ricorrono i presupposti dell’approvazione espressa unanime e resta applicabile il procedimento ordinario previsto dall’articolo 2492, con possibilità di reclamo nei novanta giorni successivi all’iscrizione del deposito.
Deve essere modificata anche la parte relativa alla cancellazione immediata quando esiste un riparto ma non sono ancora state pagate le quote spettanti ai soci o non sono state rilasciate le quietanze necessarie. Il fatto che tutti i soci siano favorevoli alla chiusura della società non consente di sostituire automaticamente i presupposti richiesti per documentare l’approvazione espressa. Con la cancellazione dal Registro delle imprese la SRL si estingue. Restano tuttavia ferme le tutele previste dall’articolo 2495 per i creditori sociali non soddisfatti, che possono agire nei confronti dei soci nei limiti delle somme riscosse in base al bilancio finale e nei confronti dei liquidatori quando il mancato pagamento sia dipeso da loro colpa.