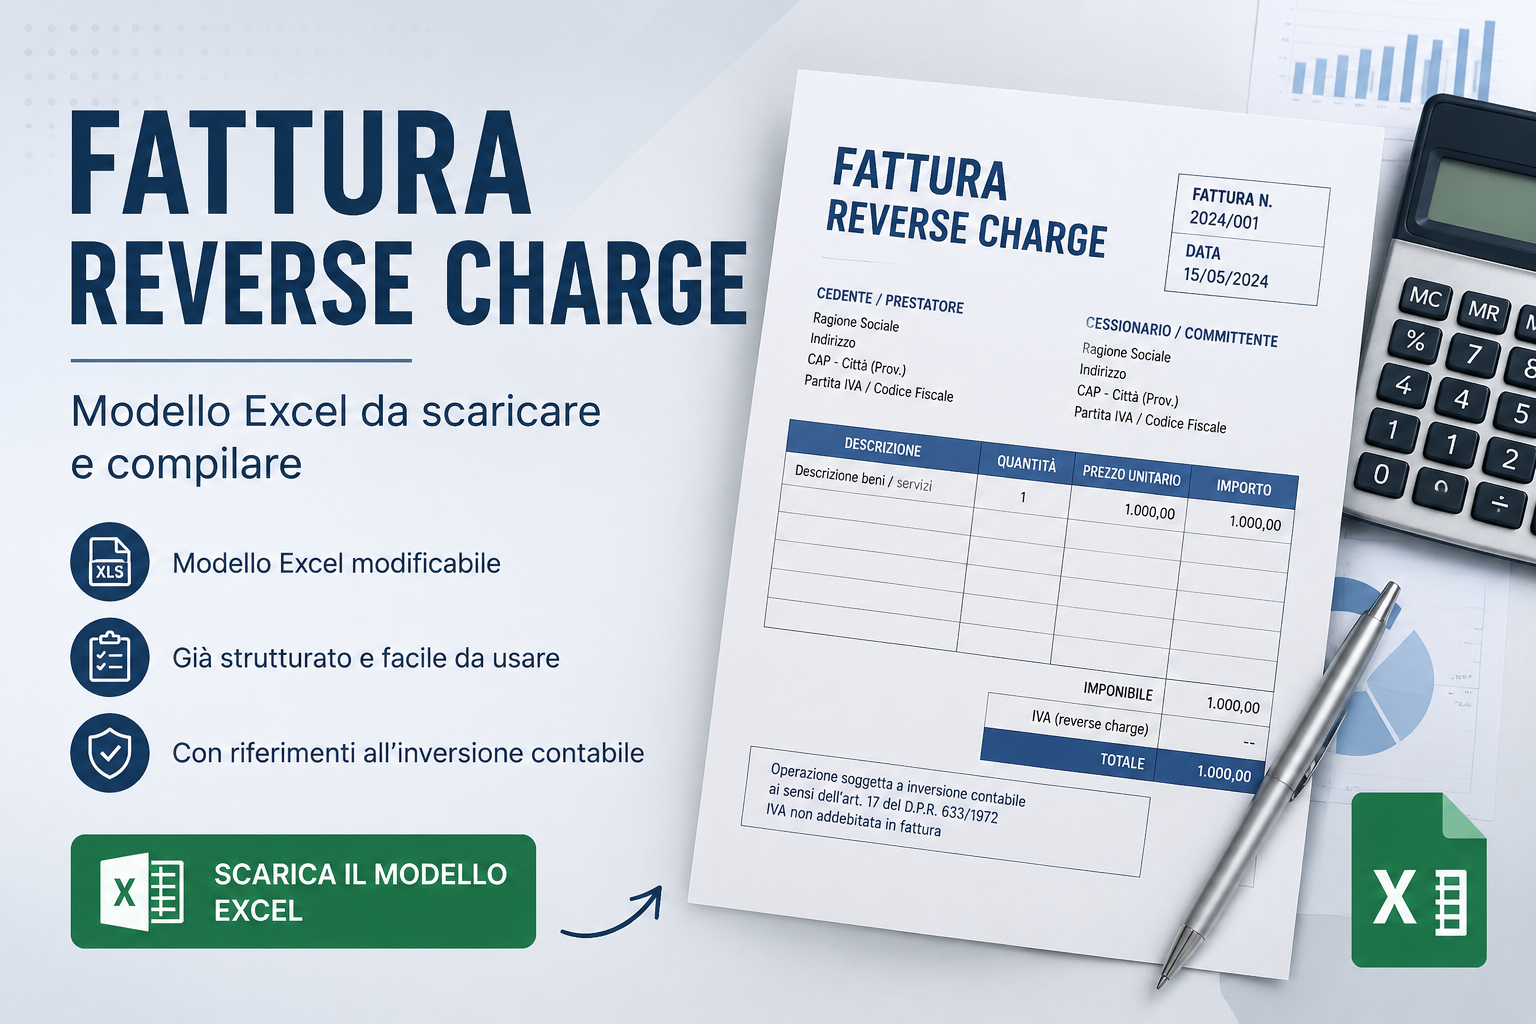
In questa pagina mettiamo a disposizione un fac simile di fattura con reverse charge in formato Excel .xls, da compilare e utilizzare come esempio per le operazioni soggette a inversione contabile.
Il file è un modello di supporto e non sostituisce la fattura elettronica in formato XML quando questa è obbligatoria. Prima di utilizzarlo è necessario verificare che l’operazione rientri effettivamente tra quelle per le quali la normativa IVA prevede il reverse charge e indicare il corretto riferimento normativo.
Fac Simile Fattura Reverse Charge Excel
Il modello può essere modificato inserendo i dati delle parti, gli estremi della fattura, la descrizione dei beni o servizi, gli importi e l’annotazione relativa all’inversione contabile.

Come Funziona il Reverse Charge
Il reverse charge, o inversione contabile, è un meccanismo IVA in base al quale, nei casi espressamente previsti dalla legge, il debitore dell’imposta è il cessionario o committente anziché il cedente o prestatore.
Nelle operazioni interne soggette a reverse charge il fornitore emette la fattura senza addebitare l’IVA e riporta l’annotazione prevista per l’inversione contabile. Il cliente soggetto passivo IVA provvede quindi agli adempimenti necessari per integrare l’operazione con l’aliquota e l’imposta applicabili.
La disciplina principale è contenuta nell’articolo 17 del D.P.R. 633/1972. Il reverse charge non rappresenta quindi una modalità che le parti possono scegliere liberamente: deve esistere una specifica disposizione che lo preveda per l’operazione effettuata.
Quando si Applica il Reverse Charge
Tra le operazioni interne per le quali la normativa prevede l’inversione contabile rientrano, al ricorrere delle condizioni stabilite dalla legge, alcune operazioni nel settore dell’edilizia, le prestazioni di pulizia, demolizione, installazione di impianti e completamento relative a edifici, determinate cessioni di fabbricati, le cessioni di oro e di alcuni materiali di recupero e specifiche cessioni di apparecchiature elettroniche.
Non è però sufficiente che un’impresa operi in uno di questi settori perché ogni sua fattura debba essere emessa in reverse charge. Occorre verificare la natura concreta dell’operazione, i soggetti coinvolti e la disposizione applicabile.
Le operazioni con fornitori esteri seguono inoltre regole proprie. Gli acquisti intracomunitari di beni, gli acquisti di servizi dall’estero e gli acquisti da soggetti extra UE territorialmente rilevanti in Italia non devono essere trattati automaticamente come una normale fattura di reverse charge interno, perché cambiano gli adempimenti a carico del cessionario o committente.
Come Compilare una Fattura Reverse Charge
La fattura deve contenere gli elementi richiesti dalla disciplina generale sulla fatturazione e quelli necessari a identificare correttamente l’applicazione dell’inversione contabile. In particolare, devono essere indicati:
- i dati identificativi del cedente o prestatore e del cliente;
- partita IVA o gli altri dati fiscali richiesti;
- numero progressivo e data della fattura;
- natura, qualità e quantità dei beni o dei servizi;
- corrispettivo unitario e complessivo e base imponibile;
- l’annotazione relativa all’inversione contabile;
- il riferimento alla disposizione che giustifica il reverse charge, quando opportuno per individuare con precisione il regime applicato.
Nella fattura emessa dal fornitore l’IVA non viene addebitata al cliente. Il totale da pagare corrisponde quindi, per le operazioni integralmente soggette a reverse charge, all’imponibile e agli eventuali altri importi dovuti che concorrono al totale del documento.
Reverse Charge e Fattura Elettronica
Quando l’operazione deve essere documentata mediante fattura elettronica, il modello Excel disponibile in questa pagina può servire come traccia o prospetto interno, ma il documento fiscalmente rilevante deve essere predisposto e trasmesso secondo le regole della fatturazione elettronica tramite il Sistema di Interscambio.
Per una fattura elettronica relativa a un’operazione interna in reverse charge il cedente o prestatore utilizza il codice Natura appartenente alla serie N6, scegliendo quello corrispondente alla specifica operazione. Tra questi rientrano, per esempio, N6.3 per il subappalto nel settore edile e N6.7 per le prestazioni relative al comparto edile e settori connessi individuate dalla relativa disciplina.
Il cessionario o committente deve poi integrare la fattura ricevuta. La guida dell’Agenzia delle Entrate alla compilazione della fattura elettronica individua, tra gli altri, il tipo documento TD16 per l’integrazione di una fattura relativa al reverse charge interno. Per le operazioni con l’estero sono invece previsti documenti specifici, tra cui TD17 per gli acquisti di servizi dall’estero, TD18 per gli acquisti intracomunitari di beni e TD19 per determinate altre operazioni con fornitori esteri.
Reverse Charge e Imposta di Bollo
L’applicazione del bollo deve essere valutata considerando la natura delle operazioni presenti nel documento e il principio di alternatività tra IVA e imposta di bollo.
Per la gestione delle fatture elettroniche l’Agenzia delle Entrate effettua inoltre specifici controlli attraverso il portale Fatture e Corrispettivi. I documenti elettronici utilizzati per l’integrazione o l’autofatturazione con tipo documento TD16, TD17, TD18 e TD19 sono esclusi dall’individuazione automatica delle fatture da integrare ai fini del bollo secondo le regole illustrate nella guida dell’Agenzia delle Entrate sull’imposta di bollo sulle fatture elettroniche.
Prima dell’emissione è quindi opportuno verificare separatamente due aspetti: che l’operazione sia effettivamente soggetta al reverse charge e che il documento elettronico sia compilato con il codice Natura e gli altri dati coerenti con la specifica fattispecie.