In questa pagina sono disponibili un fac simile Word e un modello PDF del contratto di compartecipazione agraria stagionale. Con questo accordo due soggetti partecipano alla coltivazione di una specifica coltura stagionale, condividendo attività, spese, rischio d’impresa e prodotto secondo quanto pattuito.
Si tratta di fac simile liberi e non di moduli ufficiali. La distinzione è importante perché la Legge 203/1982 vieta in generale la stipula di nuovi contratti di compartecipazione agraria, facendo salva la compartecipazione limitata alle coltivazioni stagionali. I modelli devono quindi essere utilizzati solo quando il rapporto presenta realmente questa natura associativa e stagionale.
Fac Simile Contratto di Compartecipazione Agraria Word
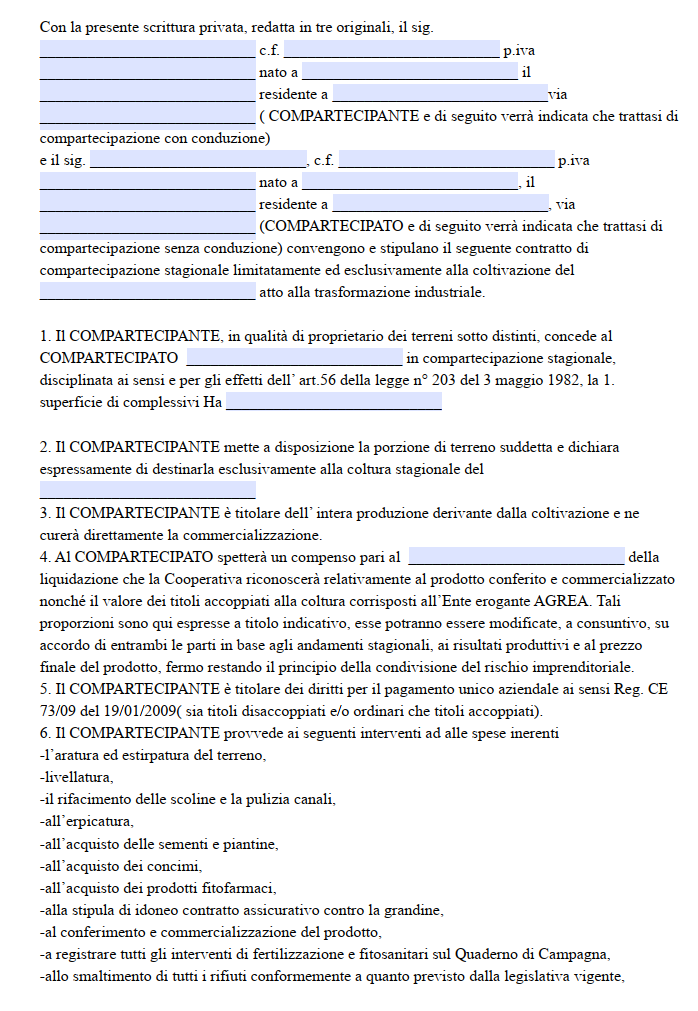
Il modello Word può essere modificato per identificare la coltura stagionale, i terreni interessati, gli apporti delle parti, la suddivisione delle spese e del prodotto, la durata e gli altri elementi del rapporto

Fac Simile Contratto di Compartecipazione Agraria PDF Editabile
Il PDF può essere utilizzato come traccia per individuare le informazioni da inserire nel contratto.
Quando è ammessa la compartecipazione agraria
La disciplina deve essere letta combinando gli articoli 45 e 56 della Legge 3 maggio 1982, n. 203. L’articolo 45 vieta la stipula di nuovi contratti di mezzadria, colonia parziaria e compartecipazione agraria, ma esclude dal divieto le compartecipazioni stagionali. L’articolo 56 precisa che le disposizioni della legge non si applicano ai contratti di compartecipazione limitati a singole coltivazioni stagionali.
La stagionalità non è quindi un elemento secondario che può essere aggiunto formalmente al contratto. Deve corrispondere alla situazione concreta. La Circolare INPS n. 21 del 2 marzo 2026 chiarisce che l’elemento centrale è la singola coltura e che la durata è collegata al suo ciclo biologico: terminato il raccolto, il rapporto stagionale si esaurisce naturalmente.
Il contratto non è quindi adatto quando lo scopo reale consiste nell’attribuire a un’altra persona il godimento autonomo e stabile del fondo. In quella situazione possono ricorrere gli elementi di un contratto di affitto di terreno agricolo, soggetto a una disciplina diversa.
Come funziona la gestione associata
La compartecipazione stagionale è un rapporto associativo e non una semplice concessione del terreno contro pagamento di un canone. Il concedente continua a partecipare all’attività agricola e non perde la gestione del fondo, mentre il compartecipante interviene nella realizzazione della specifica coltura oggetto dell’accordo.
Entrambe le parti devono partecipare effettivamente all’attività e assumere una quota del rischio economico. Il contratto dovrebbe quindi precisare quali lavorazioni, mezzi, materiali e spese spettano a ciascun contraente e secondo quali criteri sarà ripartito il prodotto o il risultato dell’attività.
La previsione di un corrispettivo fisso garantito, indipendente dall’andamento della coltura, oppure l’attribuzione del terreno a un soggetto che lo gestisce autonomamente mentre il concedente rimane estraneo all’attività possono far venire meno la causa associativa. Allo stesso modo, se chi viene qualificato come compartecipante fornisce soltanto manodopera senza assumere un effettivo rischio d’impresa, devono essere valutate le conseguenze anche sotto il profilo previdenziale e lavoristico.
Chi può stipulare il contratto
L’INPS qualifica la compartecipazione stagionale come forma di esercizio congiunto dell’attività agricola tra imprenditori agricoli ai sensi dell’articolo 2135 del Codice civile. Non è però corretto affermare che ogni compartecipante debba necessariamente essere iscritto alla previdenza agricola come coltivatore diretto o possedere la qualifica di IAP.
La stessa Circolare INPS n. 21/2026 prende in considerazione il caso del compartecipante di piccolissime dimensioni non inquadrato o non inquadrabile come lavoratore agricolo autonomo CD o IAP, distinguendo in presenza dei relativi presupposti il particolare istituto previdenziale della compartecipazione familiare.
Le qualifiche delle parti devono quindi essere verificate in relazione alla struttura concreta dell’accordo, agli obblighi previdenziali e alle eventuali agevolazioni che si intendono utilizzare.
Cosa indicare nel contratto
Il documento deve identificare con precisione le parti e il titolo in base al quale il concedente dispone del terreno. Devono essere riportati Comune, ubicazione, superficie e dati catastali delle particelle interessate, evitando descrizioni generiche che non consentano di individuare l’area oggetto della compartecipazione.
È poi necessario indicare la specifica coltura stagionale, la data di inizio del rapporto e il momento in cui esso terminerà, normalmente collegato alla conclusione del relativo ciclo produttivo e alla raccolta.
Una parte particolarmente importante riguarda gli apporti. Il contratto dovrebbe stabilire chi provvede, per esempio, alla preparazione del terreno, ai materiali di propagazione, alla concimazione, all’irrigazione, ai trattamenti, alla raccolta, alle macchine agricole, alla manodopera e alle altre operazioni richieste dalla coltura. Le spese e i rischi devono essere ripartiti in modo coerente con la natura associativa del rapporto.
Deve inoltre risultare con chiarezza la quota di prodotto o di risultato spettante a ciascuna parte e, quando la commercializzazione viene curata da uno solo dei contraenti, devono essere disciplinate le modalità con cui saranno contabilizzate e attribuite le spettanze dell’altro.
Reddito agrario e quote di partecipazione
L’articolo 33, comma 2, del TUIR disciplina i casi di conduzione associata stabilendo che il reddito agrario concorre a formare il reddito complessivo di ciascun associato per la quota di sua spettanza.
Il possessore del terreno o l’affittuario deve disporre di un atto sottoscritto da tutti gli associati dal quale risultino la quota di reddito agrario spettante a ciascuno e la decorrenza del rapporto. Se manca la sottoscrizione anche di uno degli associati oppure non viene indicata la ripartizione, la norma presume una divisione in parti uguali.
Questo non significa che qualsiasi ricavo prodotto nell’ambito della compartecipazione sia automaticamente tassato allo stesso modo. Il trattamento delle vendite, dell’IVA, degli eventuali servizi resi tra le parti e delle altre operazioni dipende dalla posizione fiscale dei soggetti e dall’attività concretamente svolta. Se uno dei contraenti commercializza l’intero raccolto per conto di entrambi, è opportuno definire preventivamente con il commercialista la corretta documentazione fiscale.
Registrazione del contratto
La registrazione richiede una distinzione tra validità civilistica del rapporto e utilizzo del contratto per specifici adempimenti amministrativi o previdenziali. L’INPS ha precisato nel 2026 che il contratto può essere civilisticamente valido anche senza registrazione, essendo escluso dall’obbligo generale salvo il caso d’uso.
Questo principio non significa però che la registrazione sia sempre facoltativa nella pratica. Le attuali Istruzioni operative AGEA per il fascicolo aziendale 2026 richiedono espressamente, per la compartecipazione stagionale, il contratto registrato.
Inoltre, per gli specifici rapporti previdenziali di piccola colonia e compartecipazione familiare disciplinati dall’INPS, la documentazione richiesta per la denuncia comprende il contratto scritto e registrato presso l’Agenzia delle Entrate oppure il contratto stipulato con l’assistenza delle organizzazioni sindacali secondo le condizioni previste dalla normativa.
La clausola presente nel fac simile secondo cui il contratto è soggetto a registrazione soltanto in caso d’uso non deve quindi essere applicata automaticamente. Se le superfici devono essere inserite nel fascicolo aziendale o ricorrono specifici adempimenti previdenziali, occorre seguire le regole previste per quella procedura.
Compartecipazione e fascicolo aziendale AGEA
La gestione delle superfici in compartecipazione è stata modificata rispetto ai precedenti sistemi collegati ai titoli PAC. Secondo le istruzioni AGEA applicabili alla campagna 2026, il contratto non determina una cessione della superficie da un contraente all’altro, ma una gestione comune.
Per il periodo di durata della compartecipazione, la superficie viene dichiarata in conduzione nel fascicolo aziendale di entrambi i contraenti. Questa contemporanea presenza non determina un supero di conduzione.
Il concedente può continuare a percepire sulla superficie i contributi FEAGA, compresi i pagamenti diretti, e FEASR. Il compartecipante, invece, non può utilizzare la stessa superficie per richiedere contributi FEAGA e FEASR, pur potendola utilizzare per altri aiuti nei casi ammessi, come l’assegnazione di carburante agricolo agevolato UMA.
Quando la compartecipazione viene inserita nel fascicolo del compartecipante, AGEA prevede inoltre una notifica informativa al concedente. Non è richiesto un ulteriore assenso di quest’ultimo nell’ambito di tale procedura.
Compartecipazione e agevolazioni per la piccola proprietà contadina
Un chiarimento importante riguarda i terreni acquistati con le agevolazioni per la piccola proprietà contadina. Con la risposta a interpello n. 74 del 10 marzo 2026, l’Agenzia delle Entrate ha esaminato proprio la stipula, entro il quinquennio dall’acquisto agevolato, di una compartecipazione agraria per coltivazioni stagionali.
L’Agenzia ha chiarito che la stipula del contratto non determina automaticamente la decadenza dall’agevolazione quando vengono rispettati i requisiti del rapporto associativo e il proprietario continua effettivamente a partecipare alla coltivazione e alla conduzione del fondo.
La conclusione cambia quando il contratto, nonostante il nome utilizzato dalle parti, si traduce nella mera concessione in godimento del terreno a un terzo e il proprietario cessa di coltivarlo o condurlo direttamente. In questo caso può verificarsi la decadenza prevista dalla disciplina della PPC. È quindi essenziale che il contenuto del contratto corrisponda alla gestione realmente praticata.
Firma e adempimenti successivi
Il contratto dovrebbe essere sottoscritto da entrambe le parti dopo avere verificato dati catastali, coltura, durata, apporti, quote di prodotto, ripartizione delle spese e clausole sulla commercializzazione. È opportuno conservarne una copia completa insieme agli eventuali allegati che individuano le particelle e la coltivazione interessata.
Se il rapporto deve risultare nel fascicolo aziendale, il contratto va registrato e deve essere comunicato al CAA o al soggetto che gestisce il fascicolo secondo le procedure AGEA applicabili. Le parti devono inoltre verificare gli eventuali adempimenti fiscali e previdenziali collegati alla loro specifica posizione. Non esiste un modulo ministeriale unico da utilizzare per stipulare la compartecipazione stagionale. Il fac simile può quindi costituire una base di lavoro, ma nei casi in cui il terreno sia interessato da agevolazioni PPC, aiuti PAC, particolari rapporti previdenziali o situazioni contrattuali complesse è opportuno controllare il testo con il CAA e con i professionisti che seguono l’azienda prima della sottoscrizione.