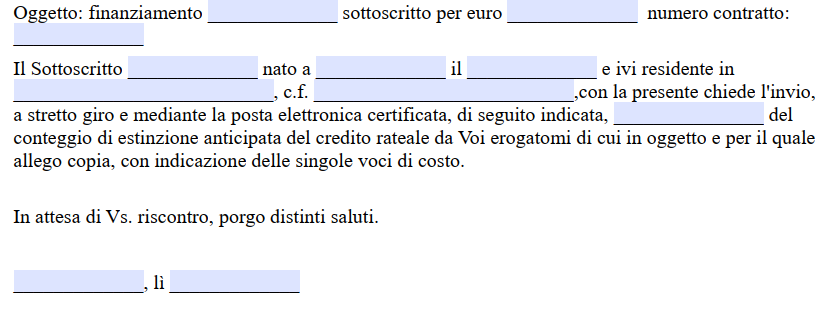
In questa pagina sono disponibili un modello Word e un PDF per richiedere alla banca il conteggio necessario all’estinzione anticipata di un mutuo. Il conteggio estintivo indica quanto deve essere versato a una determinata data per chiudere il finanziamento, tenendo conto del capitale residuo, degli interessi maturati fino alla data prevista per l’estinzione e delle eventuali ulteriori voci applicabili.
Il modello disponibile utilizza la formulazione generica finanziamento e credito rateale, per un mutuo è quindi opportuno indicare espressamente il contratto di mutuo, il relativo numero e la data alla quale si desidera effettuare l’estinzione. Se la banca dispone di una procedura o di un proprio modulo, è preferibile seguire le istruzioni dell’istituto.
Fac Simile Richiesta Conteggio Estintivo Mutuo Word
Il modello Word può essere modificato inserendo i dati del mutuatario, gli estremi del contratto e il recapito al quale si chiede di ricevere il conteggio.

Modulo Richiesta Conteggio Estintivo Mutuo PDF
Di seguito è disponibile anche il modello PDF da utilizzare come base per la richiesta. Il documento contiene campi da completare con i dati del finanziamento e del richiedente.
A cosa serve il conteggio estintivo
Il conteggio estintivo serve a conoscere la somma necessaria per rimborsare anticipatamente il mutuo. Non coincide semplicemente con il capitale residuo indicato nell’ultimo piano di ammortamento, perché il calcolo può comprendere anche gli interessi maturati dall’ultima rata fino alla data prevista per il pagamento e le altre voci eventualmente dovute in base alla legge e al contratto.
Per questo motivo è utile chiedere che nel conteggio siano indicate separatamente le principali componenti dell’importo e la data alla quale il calcolo si riferisce. Se il pagamento avviene in un giorno diverso, può essere necessario ottenere un conteggio aggiornato.
La richiesta del conteggio non comporta, da sola, l’estinzione del mutuo. Dopo avere ricevuto il documento, il cliente può verificare l’importo e seguire le istruzioni della banca per effettuare il pagamento necessario alla chiusura del finanziamento.
Come compilare la richiesta
Nel fac simile devono essere indicati innanzitutto i dati della banca o dell’intermediario destinatario e quelli del mutuatario. È opportuno riportare nome e cognome, codice fiscale e un recapito al quale ricevere la risposta.
Nell’oggetto devono essere specificati il numero del contratto di mutuo e, quando utile, la data di stipula e l’importo originariamente finanziato. Se il mutuo è cointestato, è opportuno verificare con la banca se la richiesta debba provenire da tutti gli intestatari.
È particolarmente utile indicare se si richiede un conteggio per estinzione totale oppure per estinzione parziale. Nel primo caso si vuole conoscere la somma necessaria per chiudere completamente il rapporto; nel secondo si intende versare anticipatamente soltanto una parte del capitale.
Per l’estinzione totale è consigliabile specificare anche la data alla quale si prevede di eseguire il pagamento, in modo che la banca possa calcolare correttamente gli interessi maturati fino a quel giorno.
Come inviare la richiesta alla banca
Non esiste un unico canale valido per tutti gli istituti. La richiesta può essere gestita attraverso la filiale, l’area riservata o l’app della banca oppure mediante gli altri canali indicati nel contratto e nella documentazione dell’intermediario.
Il fac simile disponibile richiede l’invio del conteggio tramite PEC, ma questa modalità non è obbligatoria in ogni caso. Se non si dispone di una PEC o la banca utilizza una propria procedura, il testo può essere modificato indicando un diverso recapito. È comunque opportuno utilizzare un canale che consenta di conservare prova della richiesta quando il conteggio è necessario per un’operazione con una scadenza precisa, per esempio la vendita dell’immobile.
Quando non è dovuta una penale per l’estinzione anticipata
L’art. 120-ter del Testo Unico Bancario prevede la nullità delle clausole che impongono penali, compensi o altre prestazioni per l’estinzione anticipata o parziale di determinati mutui stipulati da persone fisiche per l’acquisto o la ristrutturazione di unità immobiliari adibite ad abitazione oppure allo svolgimento della propria attività economica o professionale.
La disciplina si applica, secondo le disposizioni transitorie, ai mutui per l’acquisto della prima casa stipulati a partire dal 2 febbraio 2007 e, dal 3 aprile 2007, ai mutui rientranti nel più ampio ambito previsto dalla norma, compresi quelli destinati all’acquisto o alla ristrutturazione di un’abitazione e quelli relativi all’immobile utilizzato dalla persona fisica per la propria attività economica o professionale.
Le regole sull’estinzione anticipata dei mutui immobiliari possono essere consultate anche nel Testo Unico Bancario pubblicato dalla Banca d’Italia.
Per mutui che non rientrano nell’ambito dell’art. 120-ter può invece assumere rilievo il compenso per estinzione previsto dal contratto. Prima di contestare una voce del conteggio è quindi necessario verificare finalità del mutuo, data di stipula, soggetto mutuatario e condizioni contrattuali.
Estinzione totale e parziale
Con l’estinzione totale il mutuatario rimborsa l’intero debito residuo e il rapporto di mutuo viene chiuso. Nel conteggio vengono normalmente considerati il capitale ancora dovuto e gli interessi maturati fino alla data dell’effettiva estinzione, oltre alle eventuali voci legittimamente applicabili.
Con l’estinzione parziale viene invece versata anticipatamente soltanto una parte del capitale. Gli effetti sulla rata e sulla durata residua dipendono dalle condizioni del contratto e dalle modalità applicate dalla banca. Prima del versamento è quindi opportuno chiedere come verrà ricalcolato il piano di ammortamento.
Cosa controllare nel conteggio ricevuto
Una volta ricevuto il documento è opportuno verificare innanzitutto che il capitale residuo sia coerente con il piano di ammortamento e con le rate già pagate. Devono inoltre essere controllati la data di validità del conteggio, gli interessi maturati fino a quella data e l’eventuale presenza di penali, commissioni o altre spese.
Se una voce non è chiara, è preferibile chiedere alla banca una spiegazione prima di effettuare il pagamento. Il fac simile disponibile richiede espressamente l’indicazione delle singole voci di costo proprio per consentire al cliente di controllare come si forma l’importo complessivo.
Cosa succede all’ipoteca dopo l’estinzione del mutuo
Per i mutui ai quali si applica l’art. 40-bis del Testo Unico Bancario, l’ipoteca iscritta a garanzia si estingue automaticamente alla data di estinzione dell’obbligazione garantita. Il creditore deve rilasciare al debitore una quietanza che attesti la data dell’estinzione e trasmettere al conservatore la relativa comunicazione entro trenta giorni, senza oneri per il debitore.
Salvo la presenza di un giustificato motivo ostativo comunicato secondo la procedura prevista dalla legge, il conservatore procede poi d’ufficio alla cancellazione dell’ipoteca. Non è quindi normalmente necessario sostenere un costo notarile per la sola cancellazione effettuata attraverso questa procedura.
Dopo il pagamento è utile conservare la documentazione rilasciata dalla banca. Per esigenze diverse dalla procedura automatica prevista per l’ipoteca può essere utile anche consultare il fac simile di quietanza liberatoria.
Quando può essere utile chiedere il conteggio
Il conteggio non serve soltanto quando si è già deciso di chiudere il mutuo. Può essere richiesto anche per conoscere con precisione il debito residuo in vista della vendita dell’immobile o per confrontare l’estinzione con altre soluzioni.
Se l’obiettivo è modificare tasso, durata o altre condizioni mantenendo il rapporto con la stessa banca, l’operazione è diversa dall’estinzione e può essere valutata mediante una richiesta di rinegoziazione del mutuo. Se invece si vuole trasferire il finanziamento a un’altra banca, occorre considerare la disciplina della surrogazione, che segue regole specifiche e non richiede una normale estinzione finanziata direttamente dal cliente.