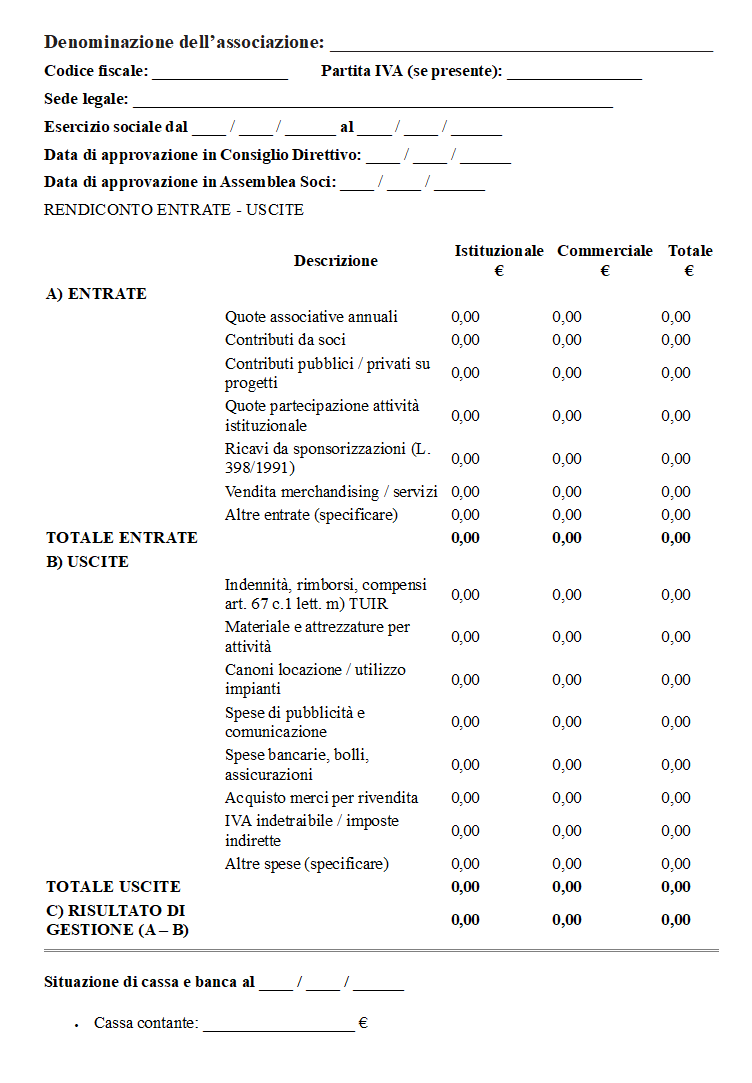
In questa pagina è disponibile un fac simile Word di rendiconto economico finanziario per associazione, modificabile inserendo entrate, uscite e risultato dell’esercizio. Il file è un modello generico e non costituisce uno schema ufficiale del Registro Unico Nazionale del Terzo Settore.
Fac Simile Rendiconto Economico Finanziario Associazione Word
Il modello Word può essere scaricato e adattato indicando i dati dell’associazione, l’esercizio di riferimento, le diverse categorie di entrate e uscite e il risultato finale. È particolarmente utile per un’associazione non iscritta al RUNTS quando la struttura del prospetto è compatibile con lo statuto e con la disciplina applicabile.

Quale rendiconto deve utilizzare un’associazione
Non esiste un unico modello di rendiconto valido per tutte le associazioni. La scelta dipende soprattutto dall’eventuale qualifica di Ente del Terzo Settore, dalla personalità giuridica, dalle dimensioni economiche e dalle regole contenute nello statuto.
| Tipo di associazione | Documento da verificare |
|---|---|
| Associazione non iscritta al RUNTS | Rendiconto o bilancio previsto dallo statuto e dalla disciplina fiscale e civilistica applicabile |
| ETS privo di personalità giuridica con entrate non superiori a 300.000 euro | Può utilizzare il rendiconto per cassa, Modello D |
| ETS con entrate non superiori a 60.000 euro | Può utilizzare, quando temporalmente applicabile, il rendiconto per cassa aggregato, Modello E |
| ETS per il quale non ricorrono le condizioni per il rendiconto per cassa | Stato patrimoniale, Modello A, rendiconto gestionale, Modello B, e relazione di missione, Modello C |
Gli schemi A, B, C e D degli Enti del Terzo Settore sono stati adottati con il D.M. 5 marzo 2020 del Ministero del Lavoro e delle Politiche Sociali. Il fac simile Word scaricabile da questa pagina non sostituisce questi modelli quando la normativa del Terzo Settore ne impone l’utilizzo.
Nuovo Modello E per gli ETS fino a 60.000 euro
Dal 2026 è disponibile anche uno specifico Modello E per il rendiconto per cassa in forma aggregata. Il D.M. 18 febbraio 2026 lo ha introdotto per gli Enti del Terzo Settore con ricavi, rendite, proventi o entrate comunque denominate non superiori a 60.000 euro, indipendentemente dalla presenza della personalità giuridica.
Per gli ETS con esercizio coincidente con l’anno solare, il Ministero del Lavoro ha chiarito che il Modello E è utilizzabile a partire dal rendiconto relativo all’esercizio che si chiude il 31 dicembre 2026. Per gli enti con esercizio non coincidente con l’anno solare occorre invece verificare la data di inizio e di chiusura dell’esercizio. Le indicazioni applicative sono disponibili nella Circolare del Ministero del Lavoro sul rendiconto per cassa aggregato.
Quando può essere utilizzato questo fac simile Word
Il modello disponibile in questa pagina è pensato come prospetto generale per rappresentare la gestione economico-finanziaria di un’associazione. Può essere utilizzato quando non è necessario adottare uno specifico schema obbligatorio e quando la sua struttura risulta coerente con lo statuto dell’ente.
Per le associazioni che intendono applicare le disposizioni fiscali previste dall’articolo 148 del TUIR nei casi contemplati dalla norma, il comma 8 richiede, tra le clausole statutarie previste per accedere al relativo regime, l’obbligo di redigere e approvare annualmente un rendiconto economico e finanziario secondo le disposizioni dello statuto.
Non è invece corretto ricondurre a una regola unica tutti gli enti non commerciali. Gli obblighi contabili e di bilancio dipendono dalla natura dell’ente, dall’attività svolta, dal regime fiscale adottato e dalle eventuali normative speciali applicabili.
Come compilare il rendiconto economico finanziario
La compilazione deve partire dalla documentazione relativa all’intero esercizio. Prima di riportare le cifre nel prospetto è opportuno riconciliare i movimenti di cassa e banca con estratti conto, ricevute, fatture, quietanze, note di rimborso e altri giustificativi.
Nella parte iniziale devono essere indicati la denominazione dell’associazione e il periodo cui si riferisce il rendiconto. Le entrate possono comprendere, in base all’attività effettivamente svolta, quote associative, contributi pubblici e privati, erogazioni liberali, proventi delle attività associative e altre entrate. La natura di ogni somma deve essere individuata correttamente, perché quote associative, corrispettivi per servizi e donazioni non hanno necessariamente lo stesso trattamento.
Tra le uscite possono essere riportate le spese relative alle attività istituzionali, i costi della sede, utenze, acquisti, assicurazioni, rimborsi spese, collaborazioni e gli altri costi effettivamente sostenuti dall’associazione.
Quando l’associazione svolge anche attività fiscalmente rilevanti come commerciali, occorre inoltre rispettare gli eventuali obblighi di separazione e registrazione previsti dalla disciplina fiscale applicabile. Non è sufficiente dividere arbitrariamente il prospetto in due colonne per determinare la qualificazione fiscale delle singole operazioni.
Al termine devono essere verificati il totale delle entrate, il totale delle uscite e il risultato dell’esercizio. Se il modello è gestito prevalentemente mediante calcoli e registrazioni periodiche, può risultare più pratico utilizzare anche il modello Excel di bilancio per associazione.
Avanzo e disavanzo di gestione
Se le entrate superano le uscite, il rendiconto evidenzia un avanzo di gestione. In un’associazione senza scopo di lucro l’avanzo non deve essere considerato automaticamente come un utile distribuibile ai soci, ma deve essere gestito nel rispetto dello statuto e della disciplina applicabile.
Un disavanzo indica invece che nell’esercizio le uscite hanno superato le entrate considerate nel prospetto. In questo caso è opportuno verificare come il risultato viene coperto e quale effetto produce sulle disponibilità e sul patrimonio dell’associazione.
Il risultato deve essere coerente con i dati contabili e con le disponibilità finali di cassa e banca. Una semplice differenza matematica tra entrate e uscite non è sufficiente se i valori non possono essere ricondotti alla documentazione dell’ente.
Chi approva il rendiconto dell’associazione
Per un’associazione non ETS occorre innanzitutto consultare lo statuto, che normalmente disciplina il soggetto incaricato di predisporre il rendiconto, l’organo competente ad approvarlo, i termini di convocazione e le modalità con cui la documentazione viene messa a disposizione dei soci.
Non esiste un termine generale di quattro mesi dalla chiusura dell’esercizio valido indistintamente per tutte le associazioni, né una regola generale che imponga di mettere il rendiconto a disposizione dei soci esattamente quindici giorni prima dell’assemblea. Devono essere applicati i termini previsti dallo statuto e dalle eventuali norme speciali riferite all’ente.
Per le associazioni che sono Enti del Terzo Settore, il Codice del Terzo Settore attribuisce all’assemblea la competenza per l’approvazione del bilancio, ferme restando le specifiche disposizioni applicabili alla struttura dell’ente. L’approvazione deve essere documentata secondo le modalità previste dallo statuto.
Relazione di missione e relazione illustrativa
La relazione di missione non è un allegato obbligatorio a qualsiasi rendiconto associativo. Per gli ETS che devono redigere il bilancio completo previsto dall’articolo 13, comma 1, del D.Lgs. 117/2017, la relazione di missione costituisce invece il Modello C e accompagna stato patrimoniale e rendiconto gestionale.
Un ETS che può utilizzare il rendiconto per cassa secondo il Modello D, o il Modello E quando applicabile, segue invece la struttura prevista per quel modello. Un’associazione non ETS può predisporre una relazione illustrativa quando lo statuto lo richiede oppure quando risulta utile per spiegare ai soci attività, risultati e principali variazioni dell’esercizio, ma non deve considerarla automaticamente un allegato imposto a ogni associazione.
Deposito del rendiconto al RUNTS
L’obbligo di deposito al RUNTS riguarda gli Enti del Terzo Settore iscritti al Registro, non tutte le associazioni. Il bilancio di esercizio o il rendiconto per cassa deve essere depositato telematicamente entro 180 giorni dalla chiusura dell’esercizio.
Il termine non è quindi fissato in modo generale al 30 giugno. La regola dei 180 giorni è stata introdotta nell’articolo 48 del Codice del Terzo Settore e recepita nelle procedure del Registro. Il Ministero del Lavoro ha aggiornato anche la disciplina operativa del RUNTS con il D.M. 2/2026. Il file Word disponibile in questa pagina non deve quindi essere caricato automaticamente sul RUNTS. Prima del deposito un ETS deve individuare il modello ministeriale applicabile, compilare tutte le sezioni richieste e seguire la procedura telematica prevista dal Registro.