In questa pagina sono disponibili un fac simile Word e un modello PDF editabile per formulare una richiesta di escussione di una fideiussione bancaria. Il documento può essere utilizzato dal beneficiario per chiedere alla banca garante il pagamento dell’importo dovuto, nei limiti e alle condizioni stabilite nella garanzia.
Prima dell’invio è indispensabile leggere il testo integrale della fideiussione e verificare numero della garanzia, importo residuo, scadenza, condizioni di escussione, documenti richiesti, destinatario e modalità di comunicazione. Una richiesta formulata in modo difforme dalle condizioni della garanzia può essere contestata o risultare inefficace.
Fac Simile Richiesta di Escussione Fideiussione Bancaria Word
Il modello Word è indicato quando occorre adattare liberamente la richiesta al contenuto della fideiussione, descrivere l’inadempimento, richiamare specifiche clausole e indicare gli allegati richiesti dalla banca.

Modello Richiesta di Escussione Fideiussione Bancaria PDF Editabile
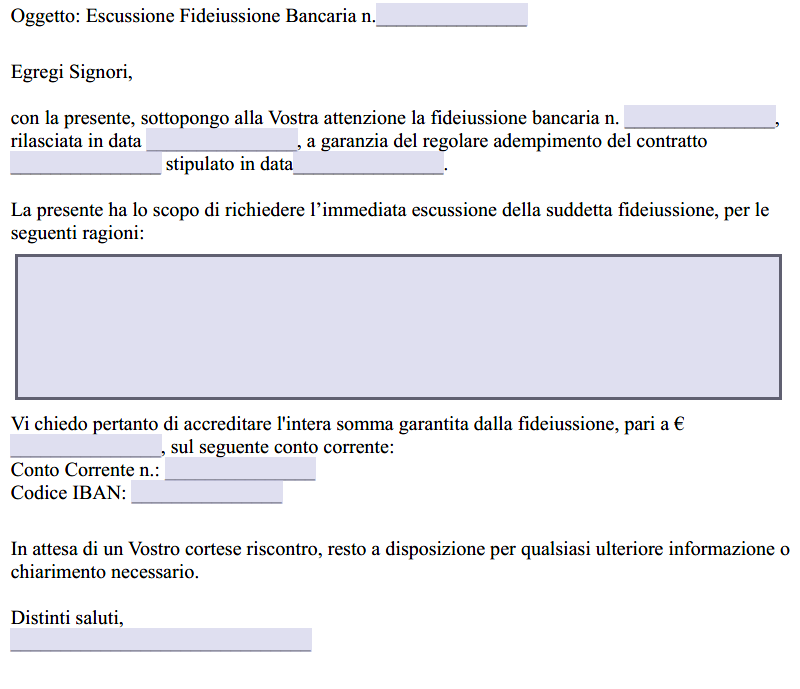
Il PDF editabile può essere utilizzato quando la struttura del fac simile è coerente con la garanzia effettivamente rilasciata. Prima della firma devono essere controllati e completati tutti i dati relativi al beneficiario, al debitore garantito, alla fideiussione e all’importo richiesto.
Quando utilizzare la richiesta di escussione
La fideiussione è la garanzia con cui un soggetto, in questo caso una banca, si obbliga verso il creditore a garantire l’adempimento di un’obbligazione altrui. La disciplina generale è contenuta negli articoli 1936 e seguenti del Codice civile. Per comprendere clausole e struttura della garanzia può essere utile consultare anche il fac simile di contratto di fideiussione.
La richiesta di escussione viene utilizzata quando si verifica il presupposto previsto dalla garanzia. Può trattarsi, per esempio, del mancato pagamento di una somma, dell’inadempimento di obblighi derivanti da un contratto di appalto, di una locazione, di una fornitura o di altro rapporto garantito.
Non basta però constatare genericamente che il debitore è inadempiente. Occorre verificare esattamente quali obbligazioni sono coperte dalla fideiussione, fino a quale importo, per quale periodo e a quali condizioni può essere richiesto il pagamento. Una garanzia rilasciata per specifici canoni di locazione, per esempio, non può essere automaticamente utilizzata per qualunque altra pretesa nei confronti del conduttore.
Prima di inviare la lettera bisogna leggere la fideiussione
Il documento decisivo non è il fac simile, ma la garanzia rilasciata dalla banca. La richiesta deve rispettarne il contenuto. È necessario controllare soprattutto la data di efficacia e di scadenza, l’eventuale termine entro il quale deve pervenire l’escussione, il massimale originario e residuo, il rapporto garantito e le condizioni richieste per ottenere il pagamento.
Occorre inoltre verificare se la garanzia richiede una semplice dichiarazione di inadempimento oppure documenti specifici, come una precedente contestazione al debitore, una richiesta di pagamento rimasta senza esito, fatture, conteggi, verbali o altri elementi. Se la fideiussione richiede determinate formalità, il fac simile deve essere adattato a tali condizioni e non il contrario.
Quando prima dell’escussione è necessario intimare al debitore il pagamento o l’adempimento, può essere utile predisporre separatamente una lettera di messa in mora. La necessità di questo passaggio dipende però dalla legge applicabile, dal rapporto principale e soprattutto dalle condizioni della garanzia.
Fideiussione ordinaria e garanzia a prima richiesta
Non tutte le garanzie bancarie funzionano nello stesso modo. Nella fideiussione ordinaria opera il carattere accessorio rispetto all’obbligazione principale. L’articolo 1945 del Codice civile stabilisce, come regola generale, che il fideiussore può opporre al creditore le eccezioni spettanti al debitore principale, salvo l’eccezione prevista dalla stessa norma.
Inoltre, ai sensi dell’articolo 1944 del Codice civile, il fideiussore è normalmente obbligato in solido con il debitore. Ciò significa che il creditore non deve necessariamente agire prima contro il debitore principale. La preventiva escussione di quest’ultimo è necessaria soltanto quando sia stato pattuito il relativo beneficio e alle condizioni previste dalla clausola.
Una garanzia può invece prevedere un pagamento a prima o semplice richiesta e clausole che limitano le eccezioni opponibili dal garante. In presenza della formula “a prima richiesta e senza eccezioni” la garanzia può assumere i caratteri del contratto autonomo di garanzia. La qualificazione, tuttavia, non dovrebbe essere effettuata isolando poche parole: deve essere letto l’intero testo contrattuale e verificato il rapporto che le parti hanno voluto creare tra obbligazione principale e garanzia.
Per questo motivo nella richiesta non è opportuno affermare che la banca è obbligata a pagare “immediatamente e senza eccezioni” se tali condizioni non risultano effettivamente dalla fideiussione.
Cosa indicare nella richiesta di escussione
La lettera deve identificare senza ambiguità il beneficiario e la banca garante. Devono quindi essere riportati nome o denominazione del beneficiario, codice fiscale o Partita IVA quando pertinente, indirizzo e recapiti, oltre alla denominazione della banca e all’ufficio o indirizzo indicato nella garanzia per le comunicazioni.
È fondamentale riportare il numero e la data della fideiussione, il nome o la denominazione del debitore garantito e il contratto o l’obbligazione cui la garanzia si riferisce. Se si tratta, per esempio, di un contratto di appalto tra privati, è opportuno identificarlo mediante data, parti e oggetto.
La richiesta deve poi indicare l’importo domandato alla banca. La somma non deve essere scelta automaticamente in misura pari all’intero massimale: occorre verificare quale importo sia effettivamente escutibile in relazione all’inadempimento e quale sia il limite residuo della garanzia.
Quando la fideiussione lo richiede, devono essere descritti anche l’inadempimento verificatosi e le precedenti iniziative intraprese nei confronti del debitore. Se invece la garanzia consente l’escussione mediante una dichiarazione formulata nei termini indicati dalla clausola, la comunicazione dovrebbe attenersi a tale previsione senza aggiungere condizioni non necessarie o dichiarazioni non verificabili.
È infine utile indicare l’IBAN sul quale effettuare il pagamento, se la garanzia o le istruzioni della banca lo consentono, e fornire i riferimenti di una persona da contattare per eventuali comunicazioni sulla pratica.
Quali documenti allegare
Non esiste un elenco di allegati valido per tutte le fideiussioni bancarie. La prima fonte da consultare è sempre la garanzia. Quando richiesti o utili per identificare la pratica, possono essere allegati una copia della fideiussione, il contratto garantito, le comunicazioni inviate al debitore, i documenti che dimostrano l’inadempimento e il conteggio dell’importo richiesto.
Se la richiesta viene presentata da una società, può essere necessario documentare i poteri di chi la sottoscrive. Se viene inviata da un procuratore o da un professionista per conto del beneficiario, occorre verificare l’eventuale necessità di allegare la procura o altra documentazione richiesta dalla garanzia o dalla banca.
Non è invece opportuno allegare indiscriminatamente documenti non richiesti o inserire dichiarazioni che non possono essere provate. Nelle garanzie a prima richiesta, in particolare, devono essere rispettate con precisione le condizioni documentali previste dal testo.
Come inviare la richiesta alla banca
Anche la modalità di invio deve essere ricavata dalla fideiussione. Alcune garanzie indicano espressamente PEC, raccomandata con avviso di ricevimento, indirizzo dell’ufficio garanzie o altre modalità. Se il contratto stabilisce una forma specifica per l’escussione, è prudente rispettarla esattamente.
Non è quindi possibile affermare in generale che ogni fideiussione bancaria possa essere escussa indifferentemente tramite email ordinaria, PEC o raccomandata. Il beneficiario dovrebbe utilizzare il mezzo e il destinatario previsti dalla garanzia e conservare la prova dell’invio e della ricezione.
Particolare attenzione va prestata quando la garanzia stabilisce che la richiesta debba pervenire alla banca entro una determinata data. In questo caso non è prudente attendere gli ultimi giorni confidando nella sola data di spedizione.
Scadenza della garanzia e articolo 1957 del Codice civile
Uno dei controlli più importanti riguarda i termini. Una fideiussione può contenere una data di scadenza, un termine entro il quale formulare la richiesta e specifiche clausole relative all’articolo 1957 del Codice civile.
La disciplina generale dell’articolo 1957 prevede che, dopo la scadenza dell’obbligazione principale, il fideiussore rimanga obbligato se il creditore propone entro i termini stabiliti dalla norma le proprie istanze contro il debitore e le continua con diligenza. Però il contratto può contenere clausole che incidono su questa disciplina e la loro validità ed efficacia devono essere valutate nel caso concreto.
Un chiarimento particolarmente rilevante è stato fornito dalle Sezioni Unite della Corte di Cassazione con la sentenza n. 24825 del 28 agosto 2026: con riferimento alla fattispecie esaminata, la Corte ha affermato che, quando una fideiussione contiene una clausola di pagamento a prima richiesta, una richiesta stragiudiziale inviata al garante nei termini dell’articolo 1957 può essere sufficiente a evitare la decadenza, anche nel caso considerato in cui la distinta clausola di deroga all’articolo 1957 sia stata dichiarata nulla.
Questa decisione non rende però irrilevante il testo della singola garanzia. Quando una fideiussione è vicina alla scadenza, presenta clausole particolari o riguarda importi rilevanti, è opportuno verificare tempestivamente termini e modalità dell’escussione senza affidarsi a formule generiche del fac simile.
Quanto tempo ha la banca per pagare
Non esiste un termine generale di quindici o trenta giorni applicabile a tutte le fideiussioni bancarie private. Il termine deve essere ricavato dalla garanzia e dalla disciplina specificamente applicabile.
Un termine di quindici giorni è previsto, per esempio, in una fattispecie specifica dei contratti pubblici. L’articolo 117, comma 7, del D.Lgs. 36/2023 stabilisce per la garanzia definitiva ivi disciplinata la rinuncia al beneficio della preventiva escussione, la rinuncia all’eccezione prevista dall’articolo 1957, secondo comma, e l’operatività della garanzia entro quindici giorni a semplice richiesta scritta della stazione appaltante.
Questa regola non deve essere estesa automaticamente a una fideiussione bancaria rilasciata nell’ambito di una locazione, di un contratto tra privati o di un’altra operazione commerciale. In tali casi prevalgono la disciplina applicabile e le condizioni concretamente sottoscritte.
Cosa fare se la banca contesta l’escussione
Se la banca rifiuta il pagamento o chiede integrazioni, è necessario verificare il motivo indicato. La contestazione può riguardare, per esempio, scadenza della garanzia, importo richiesto, mancato rispetto delle modalità di escussione, documenti mancanti, estensione delle obbligazioni garantite oppure eccezioni che il garante ritiene opponibili.
Prima di ripetere la richiesta è utile confrontare puntualmente la risposta della banca con il testo della fideiussione e con il rapporto garantito. In presenza di contestazioni sulla natura della garanzia, sulla validità dell’escussione o su importi rilevanti, il fac simile non è sufficiente a risolvere la controversia e occorre valutare la documentazione contrattuale nel suo complesso.