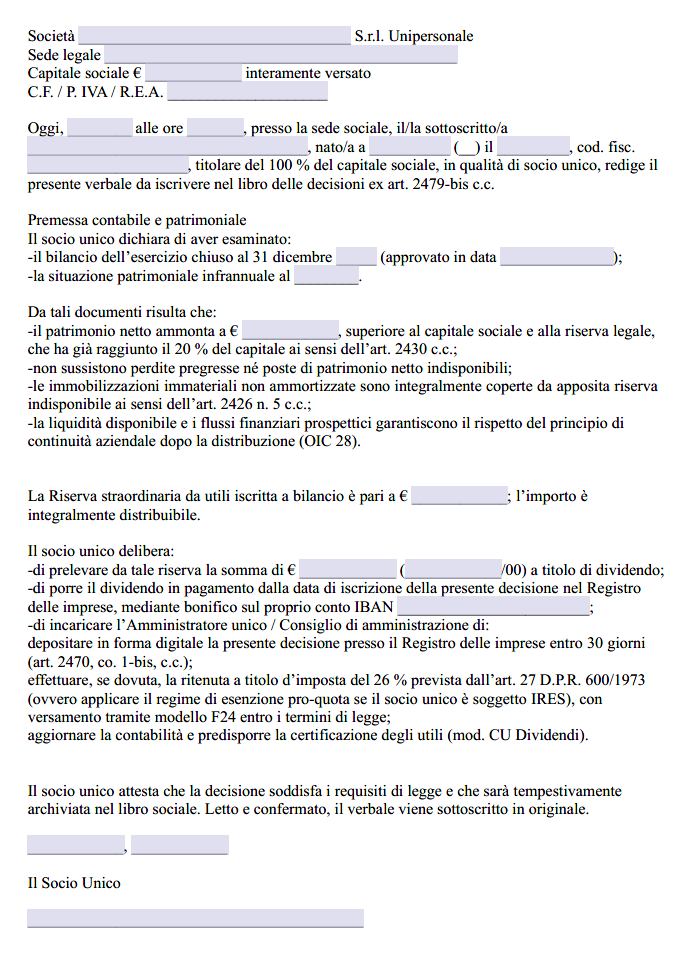
In questa pagina sono disponibili in formato Word e PDF un fac simile di verbale per documentare la decisione del socio unico di una SRL di distribuire utili o riserve di utili disponibili. Il modello è predisposto in particolare per il prelievo da una riserva straordinaria formata con utili di esercizi precedenti e deve essere adattato alla situazione contabile effettiva della società.
Prima della distribuzione devono essere verificati il bilancio approvato, la natura e disponibilità della riserva, eventuali perdite, la riserva legale, lo statuto e il regime fiscale applicabile al socio unico. Il verbale di sola distribuzione deve essere registrato presso l’Agenzia delle Entrate, ma non è soggetto per questo solo motivo a un autonomo deposito nel Registro delle imprese.
Fac Simile Verbale Distribuzione Utili SRL Unipersonale Word
La versione Word è indicata quando occorre modificare la provenienza delle somme, adattare le dichiarazioni sulla riserva legale, indicare una diversa data di pagamento o adeguare gli adempimenti fiscali alla natura del socio unico.

Modello Verbale Distribuzione Utili SRL Unipersonale PDF Editabile
Il PDF editabile può essere utilizzato come traccia quando la distribuzione riguarda una riserva straordinaria di utili effettivamente disponibile. Le parti non applicabili alla situazione patrimoniale o fiscale della società devono essere modificate prima della sottoscrizione.
Quando Utilizzare il Verbale
Nella SRL unipersonale l’unico socio esercita da solo i diritti spettanti alla compagine sociale, ma la distribuzione non può essere trattata come un semplice prelievo di denaro dalla società. L’articolo 2478-bis del Codice civile consente di distribuire esclusivamente utili realmente conseguiti e risultanti da un bilancio regolarmente approvato.
Se viene distribuito l’utile dell’esercizio appena concluso, la destinazione dell’utile viene normalmente decisa contestualmente all’approvazione del bilancio. Se invece il bilancio di un esercizio precedente ha destinato l’utile a una riserva disponibile o a utili portati a nuovo, può essere assunta successivamente una specifica decisione di distribuzione. È soprattutto per questa seconda situazione che il modello disponibile in questa pagina risulta adatto.
La forma della decisione deve essere coerente con l’atto costitutivo e lo statuto. Nella società con un unico socio la volontà può essere documentata mediante una decisione scritta del socio unico quando la disciplina societaria lo consente. Il documento deve essere conservato nel libro delle decisioni dei soci previsto dall’articolo 2478 del Codice civile. L’articolo 2479-bis disciplina invece l’assemblea dei soci e non costituisce il riferimento normativo per la tenuta di questo libro.
Per una struttura più generale della decisione sociale può essere consultato anche il fac simile di verbale assemblea socio unico.
Quali Utili e Riserve Possono Essere Distribuiti
Prima di indicare nel verbale l’importo da assegnare al socio è necessario verificare la provenienza della posta di patrimonio netto. Una “riserva straordinaria” non è automaticamente distribuibile per il solo fatto di essere indicata con tale denominazione in bilancio. Occorre controllare come è stata formata, se lo statuto ne limita l’utilizzo e se esistono disposizioni di legge che la rendono indisponibile o ne condizionano la distribuzione.
L’articolo 2478-bis vieta la distribuzione di utili non realmente conseguiti. Se si è verificata una perdita del capitale sociale, non possono inoltre essere ripartiti utili fino a quando il capitale non sia reintegrato oppure ridotto in misura corrispondente.
Deve essere verificata anche la riserva legale. Per una SRL con capitale pari o superiore a 10.000 euro, almeno il 5% degli utili netti annuali deve essere destinato alla riserva legale fino a quando questa raggiunge un quinto del capitale sociale. Per le SRL con capitale inferiore a 10.000 euro opera invece la disciplina specifica dell’articolo 2463: almeno un quinto degli utili netti deve essere accantonato fino a quando capitale e riserva raggiungono complessivamente 10.000 euro.
Un’ulteriore verifica riguarda alcune poste dell’attivo. L’articolo 2426, n. 5, non impone genericamente di coprire con una riserva tutte le immobilizzazioni immateriali non ancora ammortizzate. La limitazione riguarda, in particolare, i costi di impianto e ampliamento e i costi di sviluppo non completamente ammortizzati: fino al completamento dell’ammortamento possono essere distribuiti dividendi soltanto se rimangono riserve disponibili sufficienti a coprire l’importo non ancora ammortizzato.
Come Compilare il Verbale
Il documento deve consentire di ricostruire con precisione sia la decisione del socio sia la provenienza delle somme. È opportuno indicare:
- dati della società, compresi denominazione, sede, capitale sociale, codice fiscale, Partita IVA e numero REA;
- dati del socio unico e indicazione della titolarità dell’intero capitale sociale;
- bilancio di riferimento, specificando l’esercizio e la data di approvazione;
- posta di patrimonio netto utilizzata, per esempio utili portati a nuovo o riserva straordinaria formata con utili;
- ammontare della posta disponibile prima della distribuzione;
- importo del dividendo attribuito al socio;
- eventuale importo che rimane a riserva dopo la distribuzione;
- data e modalità di pagamento del dividendo;
- mandato all’organo amministrativo per registrazione fiscale, pagamento ed eventuali ritenute.
Una situazione patrimoniale aggiornata può essere utile quando è trascorso molto tempo dall’ultimo bilancio oppure quando sono intervenuti fatti rilevanti, ma non costituisce in ogni caso un documento sostitutivo del bilancio dal quale devono risultare gli utili o le riserve oggetto della distribuzione.
Registrazione all’Agenzia delle Entrate
Il verbale che dispone la distribuzione degli utili è soggetto a registrazione in termine fisso presso l’Agenzia delle Entrate. Il termine ordinario è di 30 giorni dalla data dell’atto. La registrazione riguarda anche una decisione separata con la quale vengono distribuiti utili o riserve già risultanti dal bilancio.
L’Agenzia delle Entrate mette a disposizione il servizio telematico RAP – Registrazione Atti Privati per la registrazione dei verbali di distribuzione degli utili societari. La procedura consente di trasmettere l’atto e assolvere le imposte dovute secondo le istruzioni correnti del servizio.
Se la decisione di distribuzione è contenuta nello stesso verbale con cui viene approvato il bilancio, il verbale deve essere registrato presso l’Agenzia delle Entrate e viene poi allegato alla pratica di deposito del bilancio al Registro delle imprese. Il bilancio approvato deve essere depositato entro trenta giorni dalla decisione di approvazione.
La situazione è diversa quando viene adottata successivamente una decisione autonoma di sola distribuzione di utili portati a nuovo o riserve disponibili. In questo caso il verbale costituisce un atto interno della società e non deve essere autonomamente depositato al Registro delle imprese soltanto perché dispone il dividendo. Questa distinzione è espressamente richiamata anche nelle istruzioni della Camera di commercio sul deposito dei bilanci e sulla distribuzione degli utili.
Non è pertanto corretto subordinare il pagamento del dividendo all’iscrizione di una decisione separata nel Registro delle imprese. La data dalla quale il dividendo è esigibile deve essere stabilita nella decisione del socio, coordinandola con gli adempimenti amministrativi e fiscali effettivamente applicabili.
Tassazione del Dividendo
Il trattamento fiscale dipende dalla natura del socio unico. Se il socio è una persona fisica residente che detiene la partecipazione al di fuori dell’esercizio di impresa, gli utili distribuiti da una SRL sono, in via ordinaria, soggetti alla ritenuta del 26% a titolo d’imposta prevista dall’articolo 27 del D.P.R. 600/1973.
La regola del 26% non deve però essere inserita nel verbale come se valesse per qualunque socio unico. Se la partecipazione è detenuta nell’esercizio di impresa, se il socio è un’altra società o un ente soggetto a IRES oppure se il percettore è non residente, il regime applicabile è differente e deve essere determinato in base alla qualifica fiscale del beneficiario e alle eventuali norme o convenzioni applicabili.
Quando è dovuta una ritenuta sui dividendi, il versamento segue le scadenze previste per le ritenute sui dividendi corrisposti nel trimestre precedente. È quindi opportuno distinguere nel verbale la data della decisione dalla data di effettivo pagamento, perché gli adempimenti fiscali connessi alla corresponsione dipendono dalla concreta erogazione del dividendo.
Certificazione degli Utili
La certificazione degli utili, normalmente indicata come CUPE, non deve essere prevista automaticamente per ogni distribuzione. In particolare, per gli utili corrisposti a persone fisiche residenti e assoggettati integralmente alla ritenuta a titolo d’imposta del 26%, la certificazione degli utili non è normalmente rilasciata. È invece prevista per le fattispecie nelle quali i dati devono essere certificati al percettore secondo la disciplina fiscale applicabile.
Prima di mantenere nel verbale un incarico generico a predisporre una “certificazione dividendi” è quindi necessario verificare la natura del socio e il regime con cui il dividendo viene tassato.
Controlli Prima del Pagamento
Prima di eseguire il bonifico è opportuno verificare che l’importo deliberato corrisponda effettivamente a utili o riserve distribuibili, che non siano intervenute perdite tali da incidere sui presupposti della distribuzione e che eventuali vincoli statutari siano rispettati. Devono inoltre essere controllati eventuali contratti di finanziamento che prevedano limiti alla distribuzione di dividendi.
L’illegale ripartizione di utili o riserve è disciplinata dall’articolo 2627 del Codice civile. La norma riguarda, tra l’altro, gli amministratori che ripartiscono utili non effettivamente conseguiti o destinati per legge a riserva oppure riserve che non possono essere distribuite. L’articolo 2626 disciplina invece la diversa fattispecie dell’indebita restituzione dei conferimenti e non rappresenta il riferimento specifico per la normale verifica sulla distribuibilità degli utili.
Se l’attribuzione di denaro al socio non deve essere definitiva ma deve essere successivamente restituita alla società, l’operazione non dovrebbe essere documentata come distribuzione di dividendi. In questo caso può essere più appropriato il fac simile di verbale per finanziamento concesso dalla SRL al socio, adattando condizioni, restituzione e trattamento fiscale all’operazione effettiva.