In questa pagina mettiamo a disposizione un fac simile di nota di debito in formato Word e PDF editabile. Il modello può essere utilizzato come riferimento quando una fattura già emessa deve essere rettificata in aumento, indicando la fattura originaria, la causa della variazione e i maggiori importi dovuti.
Si tratta di un fac simile libero e non di un modulo ufficiale. Quando l’operazione è soggetta alla fatturazione elettronica, il file Word o PDF non sostituisce il documento fiscale in formato XML da trasmettere attraverso il Sistema di Interscambio.
Modello Nota di Debito Word
Il modello Word può essere modificato inserendo i dati delle parti, i riferimenti della fattura da rettificare e gli importi della variazione.

Modello Nota di Debito PDF
Di seguito è disponibile anche il modello di nota di debito in formato PDF editabile da compilare con i dati relativi all’operazione.

Quando si Emette una Nota di Debito
La nota di debito, detta anche nota di variazione in aumento, viene utilizzata quando successivamente all’emissione di una fattura aumenta l’imponibile oppure l’IVA relativa all’operazione. Fino al 31 dicembre 2026 la disciplina di riferimento è contenuta nell’articolo 26, comma 1, del D.P.R. 633/1972.
La rettifica in aumento può rendersi necessaria, per esempio, quando nella fattura originaria è stato indicato un corrispettivo inferiore a quello effettivamente dovuto, è stata calcolata un’imposta inferiore a quella corretta oppure è stata omessa una componente che deve concorrere alla base imponibile.
Se invece la variazione riduce l’imponibile o l’imposta, occorre verificare i presupposti previsti per la nota di credito. Le variazioni in aumento e quelle in diminuzione non sono infatti soggette alle medesime regole.
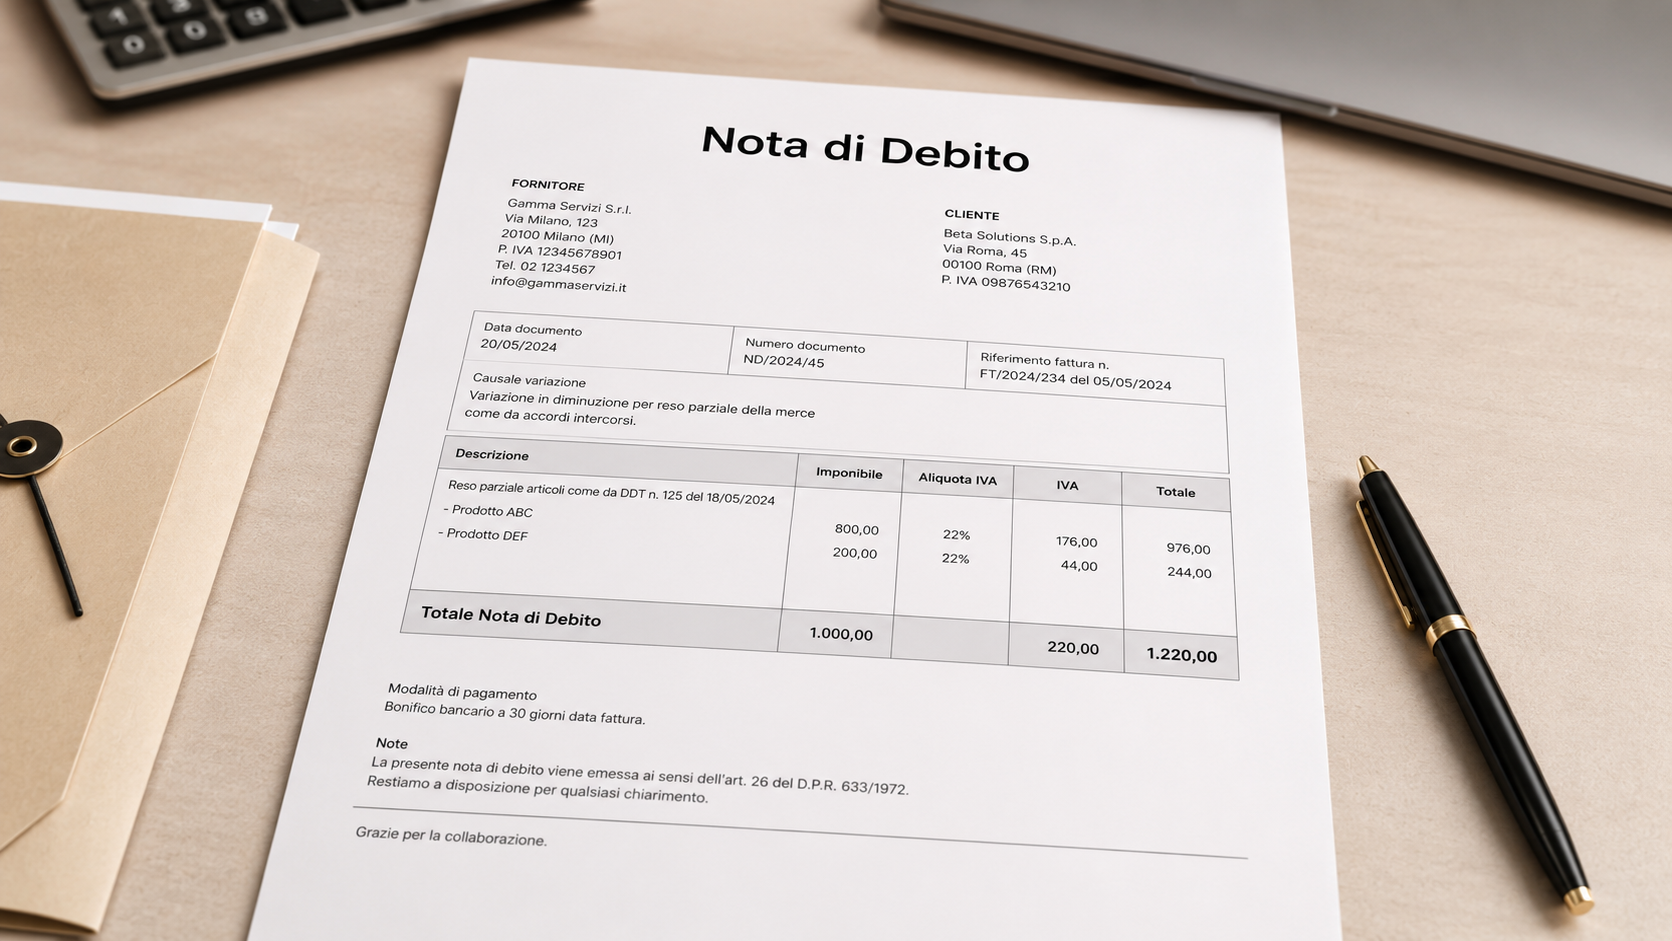
Come Compilare la Nota di Debito
La nota deve permettere di collegare con precisione la rettifica alla fattura originaria e di comprendere quali valori vengono aumentati. In relazione al caso concreto è opportuno indicare:
- dati identificativi del cedente o prestatore;
- dati identificativi del cessionario o committente;
- data e numero della nota di debito;
- numero e data della fattura originaria;
- descrizione dei beni o dei servizi interessati dalla variazione;
- causa della rettifica;
- maggiore imponibile;
- aliquota IVA e maggiore imposta, quando applicabili;
- totale della variazione;
- eventuali riferimenti normativi o indicazioni richieste dal particolare regime IVA applicato.
Il numero deve identificare il documento in modo univoco. Non è invece necessario affermare in termini generali che le note di debito debbano avere obbligatoriamente una numerazione separata da quella delle fatture: il sistema di numerazione utilizzato deve consentire la corretta e univoca identificazione dei documenti.
Nota di Debito Elettronica e Codice TD05
Quando la fattura originaria rientra nell’obbligo di fatturazione elettronica, anche la relativa variazione deve essere gestita secondo le regole della fatturazione elettronica. Nelle specifiche tecniche del Sistema di Interscambio dell’Agenzia delle Entrate il codice TD05 identifica la nota di debito. Il codice TD09 è previsto per la nota di debito semplificata nei casi in cui può essere utilizzata tale tipologia di documento.
Il documento fiscalmente rilevante deve quindi essere predisposto in formato XML e trasmesso tramite SdI quando previsto. Il fac simile Word o PDF disponibile in questa pagina può essere utilizzato come schema di compilazione, prospetto di lavoro o copia leggibile, ma non sostituisce la trasmissione elettronica obbligatoria.
Nota di Debito e Fattura Originaria
La nota di debito non sostituisce integralmente la fattura originaria: documenta la variazione positiva intervenuta rispetto a quanto già fatturato. È quindi importante riportare numero e data della fattura interessata e indicare con chiarezza la ragione della rettifica.
La variazione deve riguardare il maggiore importo necessario a correggere l’operazione. Per predisporre una normale fattura è invece disponibile il modello di fattura Excel e Word.
Entro Quando Emettere la Nota di Debito
Per le variazioni in aumento non si applica il limite di un anno previsto dall’articolo 26 per determinate variazioni in diminuzione. Questo non significa però che una fattura errata possa essere corretta senza tenere conto dei termini degli adempimenti fiscali.
Se l’errore viene individuato dopo che sono già scaduti i termini di emissione, registrazione, liquidazione o versamento dell’IVA, possono rendersi necessari ulteriori adempimenti per regolarizzare la posizione. A seconda del caso possono rilevare il versamento della maggiore imposta, gli interessi, le sanzioni e l’eventuale ricorso al ravvedimento operoso. Non è quindi corretto considerare il ravvedimento automaticamente necessario per qualsiasi nota di debito emessa dopo una liquidazione periodica: occorre valutare quale violazione si sia concretamente verificata.