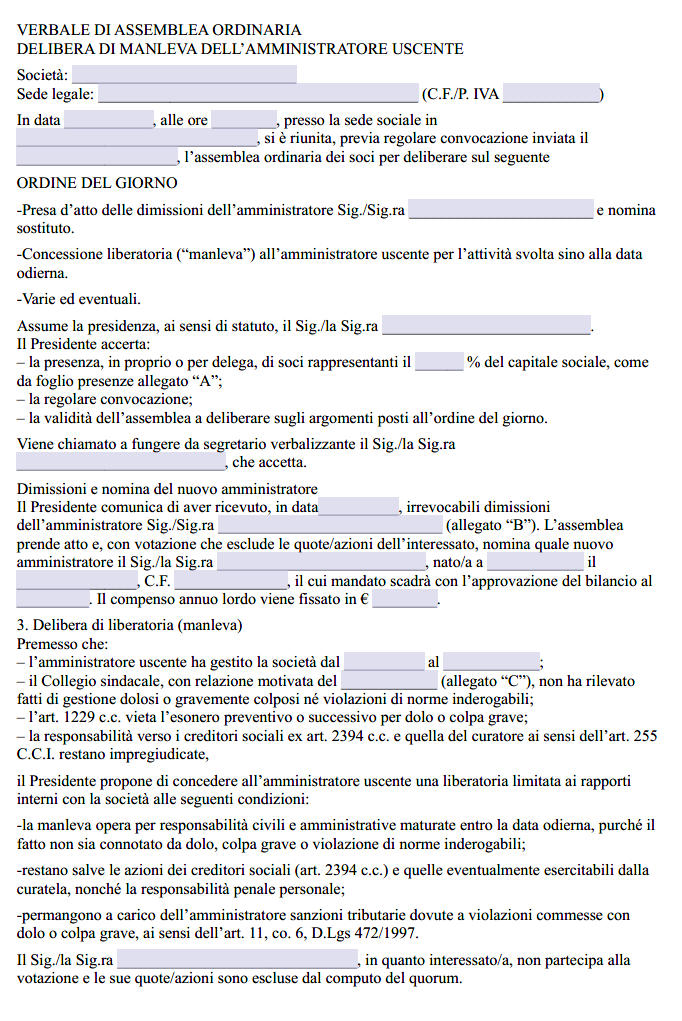
In questa pagina sono disponibili un modello Word e un PDF compilabile per formalizzare la rinuncia o la transazione della società rispetto a specifiche pretese di responsabilità nei confronti di un amministratore uscente. Il modello distingue la procedura applicabile alle S.r.l. da quella prevista per le S.p.A. e consente di identificare i fatti, il periodo di gestione e le pretese effettivamente considerate dai soci.
Si tratta di un fac simile liberamente adattabile e non di una liberatoria generale capace di cancellare qualsiasi responsabilità dell’amministratore. La decisione deve rispettare le condizioni previste dal Codice civile e non può pregiudicare le azioni autonome spettanti a creditori, singoli soci, terzi o, nei casi previsti, al curatore della liquidazione giudiziale.
Modello Manleva Amministratore Uscente Word
Il formato Word è indicato quando occorre descrivere analiticamente le condotte e le pretese oggetto della rinuncia o della transazione, adattare la deliberazione alla forma societaria e inserire eventuali condizioni economiche dell’accordo. Il modello contiene sezioni alternative per S.r.l. e S.p.A.: deve essere mantenuta e compilata soltanto quella applicabile alla società interessata.

Fac Simile Manleva Amministratore Uscente PDF Editabile
Il PDF compilabile permette di inserire direttamente i dati della società, dell’amministratore, della riunione, dei soci presenti, delle maggioranze raggiunte e dei fatti oggetto della decisione. Sono presenti anche campi per l’eventuale accordo transattivo e per l’elenco analitico delle pretese considerate.
Che Cos’è la Manleva dell’Amministratore Uscente
Nel linguaggio societario l’espressione “manleva” viene spesso utilizzata per indicare la decisione con cui una società rinuncia a esercitare determinate pretese di responsabilità verso un amministratore oppure raggiunge con lui una transazione. Il Codice civile non disciplina un’autonoma figura denominata “manleva dell’amministratore”: occorre quindi verificare quale effetto giuridico le parti intendano realmente produrre.
Se la società rinuncia a una propria azione di responsabilità trovano applicazione, in particolare, l’articolo 2476 per le S.r.l. e l’articolo 2393 per le S.p.A. Se esiste invece una controversia o una pretesa definita e le parti effettuano reciproche concessioni, il documento può assumere anche natura transattiva. In quest’ultimo caso può essere utile confrontare il modello con il fac simile di accordo transattivo.
Una semplice dichiarazione dell’amministratore subentrante o di un singolo socio non sostituisce la decisione societaria richiesta dalla legge quando è la società a rinunciare a una propria azione.
Perché la Manleva Deve Indicare Fatti Precisi
Una formula come “la società manleva l’amministratore da ogni responsabilità presente e futura” è troppo generica e può creare un affidamento ingannevole sulla reale efficacia del documento. È preferibile indicare in modo analitico quali fatti, operazioni, periodi di gestione o pretese siano stati esaminati e rispetto a quali di essi la società intenda rinunciare o transigere.
Il modello aggiornato contiene quindi un allegato nel quale possono essere descritti, per esempio, una determinata operazione, un pagamento contestato, un contratto sottoscritto durante il mandato o una specifica voce di danno.
Questa impostazione permette inoltre ai soci di assumere una decisione informata. Non esiste una regola generale secondo cui una rinuncia sarebbe valida soltanto dopo l’approvazione del bilancio relativo all’esercizio interessato; è però essenziale che l’assemblea disponga delle informazioni necessarie per comprendere concretamente la pretesa alla quale sta rinunciando.
Manleva dell’Amministratore di una SRL
Per le S.r.l. il riferimento principale è l’articolo 2476 del Codice civile. Salvo diversa disposizione dell’atto costitutivo, l’azione di responsabilità della società può essere oggetto di rinuncia o transazione quando vi consenta una maggioranza di soci rappresentante almeno due terzi del capitale sociale e non si oppongano soci rappresentanti almeno un decimo del capitale.
Non è quindi sufficiente verificare soltanto la maggioranza normalmente necessaria per una decisione dei soci. Occorre controllare specificamente le condizioni previste dall’articolo 2476 e l’eventuale diversa disciplina contenuta nell’atto costitutivo.
È importante anche ricordare che l’approvazione del bilancio non comporta automaticamente la liberazione degli amministratori dalle responsabilità incorse nella gestione. Se i soci intendono rinunciare a una specifica azione, questa volontà deve risultare dalla relativa decisione.
Manleva dell’Amministratore di una SPA
Nelle S.p.A. la rinuncia o la transazione dell’azione sociale di responsabilità è disciplinata dall’articolo 2393 del Codice civile e richiede un’espressa deliberazione dell’assemblea.
La società può rinunciare all’azione o transigerla purché non vi sia il voto contrario di una minoranza che rappresenti almeno un quinto del capitale sociale. Nelle società che fanno ricorso al mercato del capitale di rischio la soglia è almeno un ventesimo del capitale, salvo la diversa misura rilevante prevista dallo statuto nei termini consentiti dalla legge.
Il modello deve quindi essere compilato con particolare attenzione alla quantità di capitale presente e rappresentata, ai voti espressi e all’eventuale opposizione della minoranza.
| Società | Condizione principale | Minoranza rilevante |
|---|---|---|
| S.r.l. | Consenso di soci rappresentanti almeno 2/3 del capitale, salvo diversa disposizione dell’atto costitutivo | La rinuncia o transazione non può procedere se si oppongono soci rappresentanti almeno 1/10 del capitale |
| S.p.A. | Espressa deliberazione assembleare | Voto contrario di almeno 1/5 del capitale; 1/20 nelle società che fanno ricorso al mercato del capitale di rischio, salvo quanto previsto dalla disciplina applicabile |
Può Votare l’Amministratore Interessato?
Per le S.p.A. l’articolo 2373 del Codice civile stabilisce espressamente che gli amministratori non possono votare nelle deliberazioni riguardanti la propria responsabilità. Se l’amministratore uscente è anche azionista, il suo voto non può quindi essere utilizzato nella deliberazione relativa alla propria responsabilità.
Nelle S.r.l. non deve essere applicata automaticamente la stessa regola prevista per le S.p.A. Occorre invece considerare la disciplina delle decisioni dei soci e del conflitto di interessi: l’articolo 2479-ter consente di impugnare, alle condizioni previste dalla norma, una decisione assunta con la partecipazione determinante di soci che abbiano un interesse in conflitto con quello della società e che possa arrecare danno alla società.
Quando l’amministratore uscente è anche socio è quindi opportuno ricostruire correttamente la sua posizione, il peso del suo voto e le maggioranze effettivamente raggiunte, evitando formule standard di astensione applicate indistintamente a ogni tipo societario.
Cosa Non Può Coprire la Manleva
La rinuncia della società riguarda soltanto i diritti dei quali la società può disporre. Non può essere trasformata in uno strumento con cui vengono eliminati diritti appartenenti a soggetti diversi.
In particolare, il documento non può impedire:
- l’azione spettante ai creditori sociali quando ne ricorrono i presupposti;
- l’azione individuale del socio o del terzo direttamente danneggiato;
- le azioni attribuite al curatore in caso di liquidazione giudiziale;
- l’accertamento di eventuali responsabilità penali;
- le pretese di natura tributaria, contributiva o amministrativa spettanti alle autorità competenti.
La clausola deve pertanto indicare espressamente che produce effetti soltanto nei rapporti disponibili tra società e amministratore e nei limiti della deliberazione adottata.
Creditori Sociali e Manleva
La rinuncia della società alla propria azione non impedisce ai creditori sociali di esercitare l’azione loro spettante quando il patrimonio della società risulti insufficiente al soddisfacimento dei crediti e ricorrano gli altri presupposti previsti dalla legge.
Per le S.p.A. questa tutela è disciplinata dall’articolo 2394 del Codice civile. Per le S.r.l. la disciplina della responsabilità degli amministratori verso i creditori sociali è contenuta nell’articolo 2476.
La legge distingue inoltre la rinuncia dalla transazione. Una transazione conclusa dalla società può essere contestata dai creditori nei limiti e mediante gli strumenti previsti dalla disciplina applicabile, ma non è corretto considerare una semplice manleva come automaticamente opponibile a tutti i creditori.
Soci e Terzi Direttamente Danneggiati
Anche il singolo socio o il terzo che abbia subito direttamente un danno derivante da un comportamento doloso o colposo dell’amministratore conserva la propria azione nei casi previsti dal Codice civile.
La società non può rinunciare a un diritto risarcitorio che appartiene personalmente a un altro soggetto. Di conseguenza, il fatto che l’assemblea abbia approvato la manleva non impedisce automaticamente a un socio o a un terzo direttamente danneggiato di agire per il proprio pregiudizio.
Liquidazione Giudiziale e Azioni del Curatore
La manleva deve essere valutata con particolare prudenza quando la società presenta difficoltà finanziarie o rischi di insolvenza. L’articolo 255 del Codice della crisi d’impresa e dell’insolvenza attribuisce al curatore, previa autorizzazione prevista dalla legge, il potere di promuovere o proseguire diverse azioni di responsabilità, comprese l’azione sociale e quella spettante ai creditori sociali.
Un accordo concluso quando la società è ancora in attività non deve quindi essere presentato all’amministratore come garanzia assoluta contro qualsiasi futura azione nell’ambito di una procedura concorsuale.
Dolo, Colpa Grave e Clausole Preventive
L’articolo 1229 del Codice civile rende nullo qualsiasi patto che escluda o limiti preventivamente la responsabilità del debitore per dolo o colpa grave. Non è quindi corretto utilizzare la manleva come esonero anticipato rispetto a qualsiasi comportamento che l’amministratore potrà tenere in futuro.
È diversa la situazione in cui, dopo che determinati fatti sono già avvenuti e sono stati adeguatamente individuati, la società valuta una rinuncia o una transazione nel rispetto delle specifiche regole societarie. Per questo il modello aggiornato è impostato su fatti e pretese già identificati e non su una liberatoria preventiva illimitata.
Manleva e Cessazione dalla Carica
La cessazione dell’amministratore e la rinuncia alle eventuali azioni di responsabilità sono due operazioni differenti. Dimissioni, revoca, scadenza o sostituzione dell’amministratore non comportano automaticamente una liberazione dalle responsabilità maturate durante il mandato.
Allo stesso modo, la manleva non sostituisce gli adempimenti necessari per iscrivere la cessazione e la nomina del nuovo amministratore nel Registro delle Imprese. Per una S.r.l. che deve formalizzare il passaggio di carica può essere utile il fac simile di verbale per il cambio dell’amministratore.
La Manleva Deve Essere Depositata al Registro delle Imprese?
Non esiste un obbligo generale di depositare al Registro delle Imprese una deliberazione per il solo fatto che contenga una rinuncia o una transazione dell’azione di responsabilità.
Devono invece essere eseguiti gli eventuali adempimenti pubblicitari relativi ad altri fatti contestualmente deliberati, come cessazione o nomina degli amministratori, modifiche statutarie o altre decisioni soggette a iscrizione.
Il verbale e l’eventuale accordo con l’amministratore devono essere conservati nella documentazione societaria secondo le regole applicabili alla società.
Come Compilare il Modello
Prima della firma è opportuno completare con precisione almeno:
- denominazione, sede, codice fiscale e dati della società;
- tipo societario, scegliendo correttamente tra S.r.l. e S.p.A.;
- dati dell’amministratore uscente;
- periodo durante il quale ha ricoperto la carica;
- causa e data della cessazione;
- fatti e operazioni concretamente esaminati;
- eventuali pretese risarcitorie o restitutorie individuate;
- documentazione messa a disposizione dei soci;
- capitale presente o rappresentato in assemblea;
- voti favorevoli, contrari e astenuti;
- opposizioni rilevanti ai fini delle soglie previste dalla legge;
- contenuto preciso della rinuncia o della transazione;
- eventuale importo o altra prestazione concordata nell’ambito di una transazione;
- espressa esclusione dei diritti spettanti autonomamente a terzi.
È preferibile evitare espressioni come “nulla più a pretendere per qualsiasi fatto presente o futuro” quando non siano accompagnate da una precisa individuazione dell’oggetto della decisione. Maggiore è la rilevanza economica delle operazioni considerate, maggiore dovrebbe essere il livello di dettaglio della documentazione esaminata dai soci.
Rinuncia e Transazione Non Sono la Stessa Cosa
Con la rinuncia la società decide di non esercitare una determinata propria pretesa. Con la transazione, invece, le parti pongono fine a una lite già iniziata o ne prevengono una mediante reciproche concessioni.
Se, per esempio, la società rinuncia integralmente a una pretesa chiaramente individuata senza ricevere alcuna controprestazione, il documento deve rappresentare correttamente questa scelta. Se invece l’amministratore versa una somma, restituisce un bene o assume un altro obbligo in cambio della definizione della controversia, è opportuno descrivere l’accordo come transazione e indicare con precisione le reciproche concessioni.
Per una dichiarazione di manleva riferita a rapporti diversi dalla responsabilità degli amministratori è disponibile anche il fac simile generale di lettera di manleva.
Cosa Controllare Prima della Firma
Prima di utilizzare il modello è necessario verificare che la società abbia identificato con sufficiente precisione i fatti ai quali si riferisce la decisione e che i soci dispongano della documentazione necessaria per valutarli.
Devono inoltre essere controllati il tipo societario, le disposizioni statutarie, le maggioranze raggiunte, le eventuali opposizioni della minoranza e la posizione dell’amministratore se è anche socio. Una manleva particolarmente ampia, relativa a operazioni di valore significativo, a potenziali violazioni dei doveri gestori, a perdite patrimoniali rilevanti o concessa in una situazione di tensione finanziaria della società dovrebbe essere valutata caso per caso prima della sottoscrizione, perché il fac simile non può sostituire l’analisi delle specifiche responsabilità e dei diritti coinvolti.