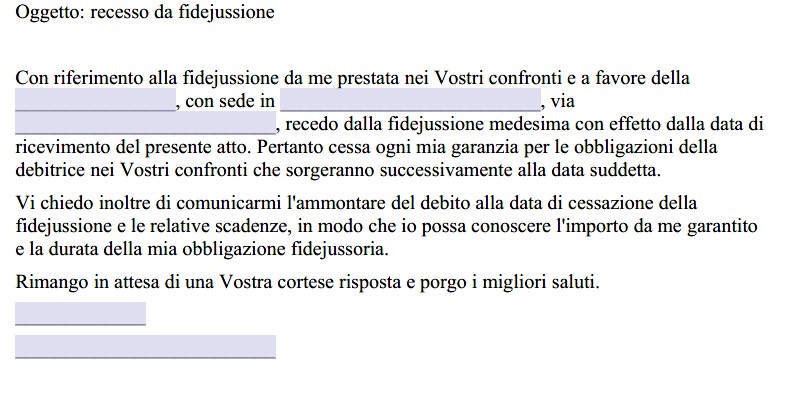
In questa pagina sono disponibili un modello Word modificabile e un PDF editabile per comunicare a una banca il recesso da una fideiussione prestata a garanzia delle obbligazioni di un debitore. Si tratta di fac simile liberi, non di moduli ufficiali dell’istituto di credito: prima dell’utilizzo occorre verificare il contratto e le eventuali istruzioni della banca.
Il modello è pensato soprattutto per una fideiussione omnibus o riferita a obbligazioni future, quando il fideiussore dispone di un diritto di recesso. Non è adatto, senza una specifica base contrattuale, a sciogliere la garanzia relativa a un mutuo o a un finanziamento determinato già erogato. Il testo prevede l’effetto dalla ricezione, ma il contratto può stabilire una diversa decorrenza o particolari modalità di comunicazione.
Modello di Recesso dalla Fideiussione Bancaria Word
La versione Word è indicata quando occorre modificare il testo, specificare i rapporti garantiti o adeguare modalità e decorrenza del recesso alla clausola sottoscritta.

Fac Simile Recesso Fideiussione Bancaria PDF Editabile
Il PDF editabile può essere utilizzato quando il suo contenuto corrisponde alle condizioni della fideiussione e devono essere inseriti soltanto i dati mancanti.

Quando Utilizzare il Fac Simile
| Situazione | Il modello è adatto? | Cosa verificare o richiedere |
|---|---|---|
| Fideiussione omnibus o per obbligazioni future | Sì, se il recesso è esercitabile | Forma della comunicazione, preavviso, decorrenza e rapporti che restano garantiti |
| Fideiussione specifica per un mutuo o un finanziamento già erogato | Generalmente no | Occorre verificare se esiste un diritto contrattuale di recesso oppure chiedere alla banca la liberazione o la sostituzione del garante |
| Richiesta di sostituzione con un altro garante | No | Serve l’accettazione espressa della banca e la liberazione scritta del fideiussore originario |
| Firma contestata o richiesta di liberazione prevista dalla legge | No | Occorre formulare una contestazione specifica e documentata |
Non esiste un modulo nazionale obbligatorio per questo recesso. La banca può tuttavia mettere a disposizione un proprio modello oppure prevedere nel contratto un indirizzo e una forma di comunicazione specifici.
Cosa Controllare Prima della Compilazione
Il punto di partenza è la copia completa della fideiussione, comprese le condizioni generali e le successive modifiche. Per riconoscerne struttura e clausole principali può essere utile consultare anche il fac simile di contratto di fideiussione.
- Tipo di garanzia: verificare se copre un singolo finanziamento oppure una pluralità di rapporti presenti e futuri.
- Importo massimo: per la fideiussione relativa a obbligazioni future deve essere previsto un limite massimo garantito, come stabilito dall’articolo 1938 del Codice civile.
- Clausola di recesso: controllare chi può recedere, con quale mezzo, con quale preavviso e da quale momento la comunicazione produce effetto.
- Rapporti garantiti: individuare conti correnti, aperture di credito, finanziamenti e altre obbligazioni comprese nella garanzia.
- Variazioni intervenute: verificare eventuali aumenti, riduzioni, rinnovi o modifiche dell’importo garantito.
Come Compilare la Lettera di Recesso
- Inserire nome, cognome, codice fiscale, indirizzo e recapiti del fideiussore.
- Indicare l’esatta denominazione della banca, la filiale o l’ufficio competente e il relativo indirizzo.
- Identificare il debitore garantito mediante nome o denominazione sociale e, se disponibile, codice fiscale o partita IVA.
- Riportare la data della fideiussione, l’eventuale numero del contratto e l’importo massimo garantito.
- Esprimere in modo inequivocabile la volontà di recedere dalla garanzia per il futuro.
- Indicare la decorrenza prevista dal contratto. La formula che fa coincidere l’effetto con la ricezione deve essere modificata se la clausola stabilisce un preavviso o un termine diverso.
- Chiedere alla banca conferma della ricezione, della data di efficacia, dei rapporti che restano garantiti e dell’esposizione riferita a tale data.
- Inserire luogo, data e firma, allegando un documento d’identità o una copia della fideiussione quando richiesti o utili a identificare la posizione.
Quali Effetti Produce il Recesso
Quando è validamente esercitato, il recesso limita la garanzia per il futuro, ma non cancella i debiti già compresi nella fideiussione. In base alla clausola sottoscritta, il garante può continuare a rispondere anche delle obbligazioni che sorgono o maturano successivamente ma dipendono da rapporti già esistenti alla data di efficacia.
La data di spedizione, la data di ricezione e quella di effettiva decorrenza possono quindi non coincidere. La decisione n. 4267/2014 dell’Arbitro Bancario Finanziario mostra come gli effetti debbano essere determinati applicando la specifica clausola contrattuale e considerando i rapporti in essere quando il recesso diventa efficace.
Se il fideiussore esercita un diritto di recesso già previsto, la comunicazione è un atto unilaterale e non una richiesta rimessa alla libera accettazione della banca. L’accordo dell’istituto è invece necessario quando si domanda la liberazione da una garanzia specifica o la sostituzione con un altro garante.
Dopo il recesso la banca può rivalutare il merito creditizio del debitore, richiedere altre garanzie o adottare le misure consentite dai contratti relativi agli affidamenti. La revoca o la riduzione del credito non costituiscono però conseguenze automatiche della lettera.
Recesso, Liberazione e Contestazione della Garanzia
Per una fideiussione collegata a uno specifico mutuo o finanziamento, il semplice invio di questo modello normalmente non estingue l’impegno. In assenza di un diritto di recesso occorre presentare una richiesta di liberazione o sostituzione e ottenere dalla banca una dichiarazione scritta che precisi la garanzia cessata, la data e le eventuali obbligazioni residue.
- Il pagamento di una presunta quota del debito non libera automaticamente il fideiussore, salvo un accordo espresso con la banca.
- La vendita delle quote societarie, la cessazione dalla carica o l’uscita dalla società garantita non fanno cessare da sole la fideiussione.
- La presentazione di un nuovo garante non libera quello originario fino all’accettazione della banca e al rilascio di una conferma scritta.
- La falsificazione della firma, la violenza o altri vizi del consenso riguardano la validità della garanzia e non costituiscono un recesso.
L’articolo 1956 del Codice civile disciplina inoltre una particolare liberazione del fideiussore per obbligazioni future quando il creditore, senza una speciale autorizzazione, continua a fare credito pur conoscendo un rilevante peggioramento delle condizioni patrimoniali del debitore. Questa ipotesi richiede la verifica dei fatti e non può essere fatta valere mediante una generica lettera di recesso.
Come Inviare la Comunicazione
La lettera deve essere trasmessa con il mezzo indicato nella fideiussione. In mancanza di istruzioni chiare, è opportuno utilizzare una modalità che permetta di provare contenuto, invio e ricezione, come PEC, raccomandata con avviso di ricevimento o consegna allo sportello con rilascio di una copia datata e protocollata.
La comunicazione deve essere indirizzata all’ufficio o alla sede indicati nel contratto. Occorre conservare il testo firmato, gli allegati e tutte le ricevute. Se la banca contesta il recesso, la sua decorrenza o l’esposizione residua, è possibile presentare un reclamo scritto all’intermediario allegando la fideiussione e la prova della ricezione; per importi rilevanti o clausole dubbie è prudente richiedere una valutazione professionale.