In questa pagina sono disponibili un fac simile Word e un modello PDF editabile di ricevuta per acconto di denaro. Il documento serve ad attestare che una persona ha ricevuto una determinata somma come pagamento parziale del prezzo di un bene, di un servizio o di un’altra prestazione.
Il modello è particolarmente utile nei rapporti tra privati. Se chi riceve l’acconto opera nell’esercizio di un’impresa o di una professione, la ricevuta non sostituisce la fattura, il documento commerciale o gli altri adempimenti fiscali eventualmente previsti.
Fac Simile Ricevuta per Acconto di Denaro Word
La versione Word può essere modificata inserendo i dati delle parti, l’importo ricevuto, il prezzo complessivo, la causale, la modalità di pagamento e il riferimento al contratto o all’accordo cui si riferisce l’acconto.

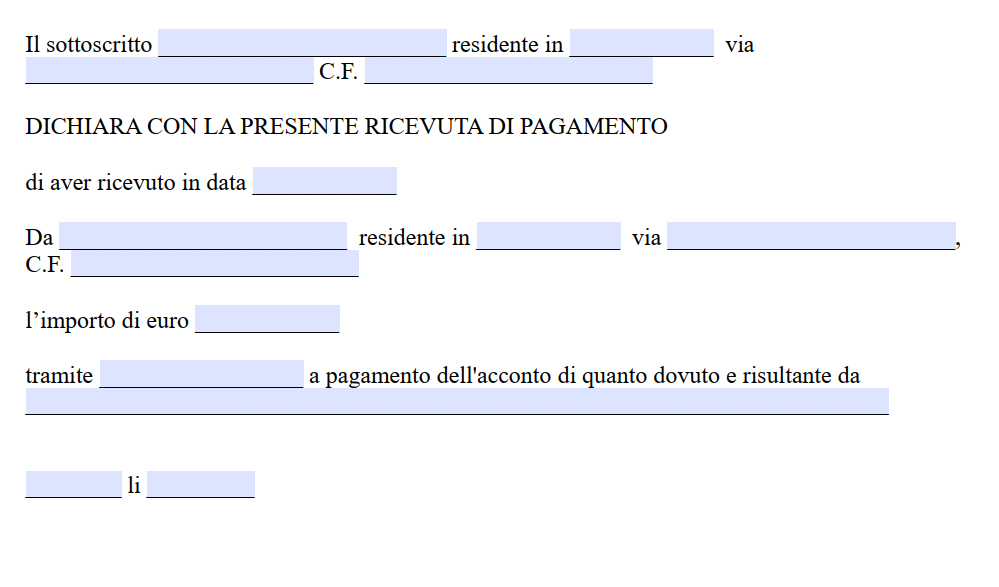
Modulo Ricevuta per Acconto di Denaro PDF Editabile
Il PDF editabile può essere utilizzato quando la struttura predisposta corrisponde al pagamento effettuato e occorre principalmente completare i campi con i dati mancanti.
A cosa serve la ricevuta per acconto
L’acconto è una parte del corrispettivo versata prima del saldo. La ricevuta permette di dimostrare chi ha effettuato il pagamento, chi lo ha ricevuto, l’importo corrisposto, la data e soprattutto il rapporto al quale la somma deve essere imputata.
L’articolo 1199 del Codice civile stabilisce che il creditore che riceve un pagamento deve, quando il debitore lo richiede e a sue spese, rilasciare quietanza. La ricevuta può quindi assumere la funzione di quietanza di pagamento limitatamente alla somma effettivamente ricevuta.
Poiché si tratta di un pagamento parziale, è importante non utilizzare formule come “nulla più a pretendere” o “saldo definitivo” quando rimane ancora una parte del prezzo da corrispondere.
Acconto e caparra confirmatoria non sono la stessa cosa
La causale deve indicare chiaramente se il denaro viene versato come acconto sul prezzo oppure come caparra confirmatoria. Le due somme hanno effetti diversi.
L’acconto rappresenta semplicemente un pagamento anticipato del corrispettivo e non attribuisce automaticamente a chi lo riceve il diritto di trattenerlo se la controparte diventa inadempiente. In caso di scioglimento del contratto, la sorte dell’acconto deve essere determinata in base alla causa dello scioglimento, agli accordi tra le parti e alle regole applicabili, ferma la possibilità di chiedere il risarcimento del danno quando ne ricorrono i presupposti.
La caparra confirmatoria, disciplinata dall’articolo 1385 del Codice civile, produce invece specifici effetti in caso di inadempimento. Quando ricorrono i presupposti per il recesso previsto dalla norma, la parte non inadempiente che ha ricevuto la caparra può trattenerla, mentre quella che l’ha versata può esigerne il doppio se è inadempiente chi l’ha ricevuta.
Una semplice ricevuta predisposta unilateralmente da chi incassa il denaro non dovrebbe essere utilizzata per trasformare a posteriori un acconto in caparra. Se le parti intendono attribuire alla somma la funzione di caparra confirmatoria, tale qualificazione deve risultare chiaramente dal loro accordo.
Come compilare la ricevuta
Per collegare senza ambiguità il pagamento al rapporto corretto, è opportuno indicare:
- nome, cognome e dati identificativi di chi riceve la somma;
- nome, cognome e dati identificativi di chi effettua il pagamento;
- importo effettivamente ricevuto, preferibilmente espresso in cifre e lettere;
- data del pagamento;
- modalità utilizzata, come bonifico, assegno o contanti;
- causale, specificando che la somma è ricevuta a titolo di acconto;
- bene, servizio, contratto, ordine o altro rapporto al quale il pagamento si riferisce;
- prezzo complessivo concordato, quando già determinato;
- eventuale importo residuo ancora da pagare;
- firma di chi dichiara di avere ricevuto il denaro.
Una causale sufficientemente precisa può essere, per esempio, “acconto sul prezzo concordato per l’acquisto di…” oppure “acconto relativo alla prestazione di…”. È preferibile evitare formule generiche come “anticipo” o “somma ricevuta”, soprattutto quando potrebbero sorgere dubbi sulla natura del versamento.
Chi deve firmare la ricevuta
La quietanza è una dichiarazione proveniente dal creditore, cioè dal soggetto che riceve il pagamento. Per attestare semplicemente l’incasso dell’acconto è quindi rilevante soprattutto la firma di quest’ultimo.
La firma di entrambe le parti può essere utile quando il documento non si limita ad attestare il pagamento ma contiene anche nuovi accordi, per esempio sul prezzo complessivo, sulla data della consegna, sulle rate successive o su altre condizioni contrattuali.
È opportuno consegnare una copia della ricevuta a chi ha versato l’acconto e conservarne una seconda copia insieme al contratto e alla prova del pagamento.
Pagamento con bonifico e ricevuta
Il pagamento tramite bonifico lascia una traccia bancaria utile a dimostrare il trasferimento del denaro. Tuttavia, una causale generica può non rendere evidente a quale obbligazione il versamento debba essere imputato, soprattutto quando tra le stesse parti esistono più rapporti.
La ricevuta firmata dal creditore permette di collegare espressamente la somma al contratto e di precisare che si tratta di un acconto. La documentazione bancaria e la ricevuta possono quindi essere conservate insieme.
Se serve attestare un pagamento generico, anziché specificamente un acconto, è disponibile anche il fac simile di ricevuta di pagamento tra privati.
Pagamento dell’acconto in contanti
Quando l’acconto viene versato in contanti è particolarmente importante rilasciare una ricevuta, perché non esiste una registrazione bancaria dell’operazione.
Deve inoltre essere rispettato il limite previsto dalla normativa antiriciclaggio. Dal 1° gennaio 2023 è vietato il trasferimento di denaro contante tra soggetti diversi quando il valore complessivo dell’operazione è pari o superiore a 5.000 euro. Il divieto riguarda anche più pagamenti inferiori alla soglia quando costituiscono un frazionamento artificioso di un’unica operazione.
Il limite riguarda anche i rapporti tra privati e non soltanto i pagamenti effettuati a imprese o professionisti.
Ricevuta, fattura e IVA
Non ogni acconto comporta automaticamente l’emissione di una fattura. Nei normali rapporti tra privati che non agiscono nell’esercizio di impresa, arte o professione, la ricevuta ha principalmente funzione di prova del pagamento e non costituisce una fattura IVA.
La situazione cambia quando l’acconto viene corrisposto per una cessione di beni o una prestazione effettuata da un soggetto passivo IVA. In base all’articolo 6 del D.P.R. 633/1972, il pagamento anticipato del corrispettivo può determinare, limitatamente alla somma pagata, il momento di effettuazione dell’operazione ai fini IVA. In tale situazione devono essere rispettati gli obblighi fiscali e di fatturazione applicabili al cedente o prestatore.
Il fac simile disponibile in questa pagina non deve quindi essere utilizzato al posto della fattura quando quest’ultima è obbligatoria. Chi opera nell’ambito di un’attività d’impresa o professionale deve documentare l’acconto secondo il proprio regime fiscale.
Imposta di bollo sulla ricevuta
Le ricevute e quietanze rilasciate dal creditore a liberazione totale o parziale di un’obbligazione pecuniaria rientrano nella disciplina dell’imposta di bollo. In via generale, quando la somma indicata supera 77,47 euro, l’imposta è pari a 2 euro, salvo che ricorra una specifica esenzione.
Tra le eccezioni rientrano, secondo le condizioni previste dalla normativa, i documenti relativi al pagamento di corrispettivi per operazioni assoggettate a IVA. Prima di applicare il bollo è quindi necessario considerare la natura dell’operazione e la documentazione fiscale utilizzata.
Se il contratto non viene eseguito
Il fatto che una somma sia stata qualificata come acconto significa che essa non svolge automaticamente la funzione prevista per la caparra confirmatoria. Ciò non comporta però che qualsiasi mancata esecuzione del contratto produca sempre, senza ulteriori valutazioni, la semplice restituzione della somma e nessun’altra conseguenza.
Occorre stabilire perché il contratto non è stato eseguito, se sia intervenuta una valida risoluzione o un altro evento che ne determina lo scioglimento, quali somme debbano essere restituite e se una parte abbia diritto al risarcimento del danno. Un eventuale credito risarcitorio non deriva dalla semplice esistenza dell’acconto ma dalle regole applicabili all’inadempimento e deve essere valutato separatamente. Se una parte non rispetta gli obblighi assunti e occorre formalizzare la contestazione, può essere utilizzata, quando adeguata al caso concreto, la lettera di contestazione per inadempimento contrattuale disponibile sul sito.