In questa pagina è disponibile un fac simile Word di richiesta di risarcimento danni da inviare al commercialista quando si ritiene che un errore professionale abbia causato un pregiudizio economico. Il modello permette di descrivere l’incarico, contestare la condotta, indicare le conseguenze subite, formulare la richiesta economica e allegare la documentazione disponibile.
La responsabilità del professionista non deriva automaticamente dalla presenza di una sanzione, di un maggiore esborso fiscale o di un altro problema: devono essere valutati l’incarico ricevuto, l’errore contestato, il danno effettivo e il collegamento causale tra la condotta e il pregiudizio.
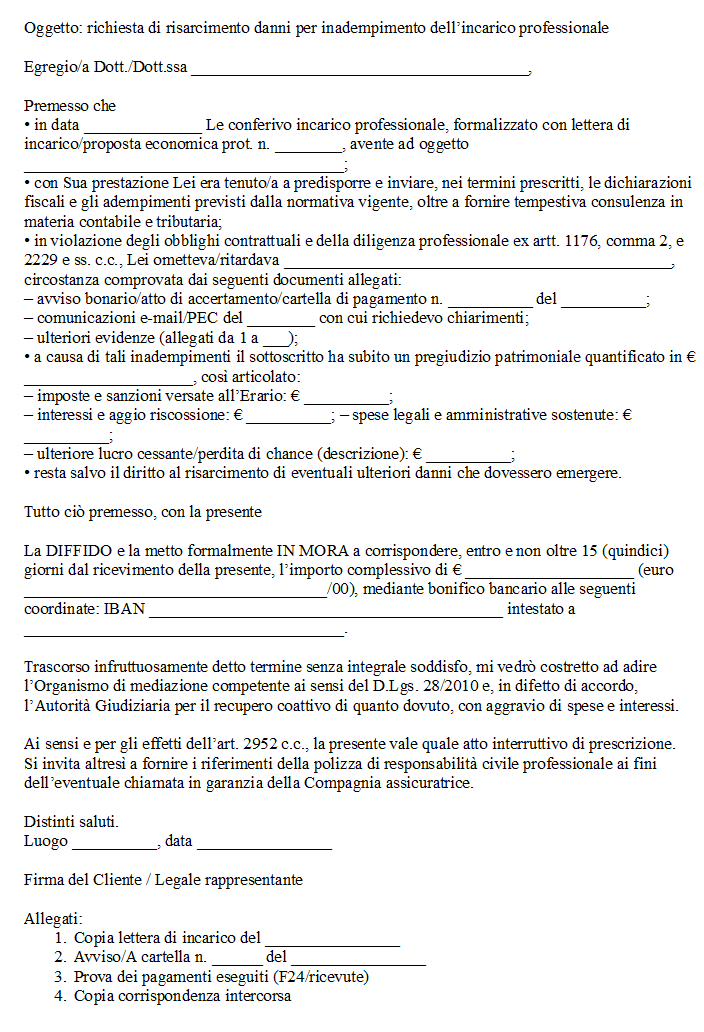
Fac Simile Richiesta Risarcimento Danni a Commercialista Word
Il modello Word può essere modificato inserendo i dati del cliente e del professionista, gli estremi dell’incarico, i fatti contestati, gli importi richiesti e gli eventuali documenti allegati. Per danni non ancora completamente quantificabili è preferibile indicare le voci già note e riservarsi espressamente di integrare la richiesta.

Quando può essere richiesta la responsabilità del commercialista
Il rapporto tra cliente e commercialista rientra normalmente nella prestazione d’opera intellettuale disciplinata dagli articoli 2229 e seguenti del Codice civile. Il professionista deve svolgere l’incarico con la diligenza richiesta dalla natura dell’attività esercitata, secondo l’articolo 1176, secondo comma.
Una richiesta di risarcimento può essere presa in considerazione, per esempio, quando il professionista omette un adempimento compreso nell’incarico, presenta tardivamente una dichiarazione, commette un errore tecnico, non esegue un’attività che si era obbligato a svolgere oppure fornisce indicazioni professionali inesatte dalle quali deriva un danno dimostrabile.
Non basta però dimostrare che si è verificato un errore. Il cliente deve poter ricostruire il rapporto professionale, individuare l’inadempimento, provare il danno e dimostrare che quel danno è conseguenza della condotta contestata. Le regole generali sulla responsabilità contrattuale, sul danno risarcibile e sul concorso del creditore sono contenute, tra gli altri, negli articoli 1218, 1223 e 1227 del Codice civile.
L’articolo 2236 prevede inoltre una disciplina particolare quando la prestazione comporta la soluzione di problemi tecnici di speciale difficoltà. L’applicabilità di questa disposizione dipende dal tipo di attività effettivamente affidata al professionista e non può essere presunta per qualsiasi errore fiscale o contabile.
Quali danni possono essere indicati nella richiesta
La somma richiesta deve essere collegata a conseguenze economiche concretamente documentabili. In materia fiscale è importante distinguere quanto il cliente avrebbe comunque dovuto pagare da ciò che deriva effettivamente dall’errore professionale.
Se, per esempio, un’imposta era comunque dovuta, il relativo importo non diventa automaticamente un danno risarcibile soltanto perché il commercialista ha commesso un errore. Possono invece assumere rilievo, se causalmente collegati alla condotta del professionista, sanzioni, interessi, maggiori costi, perdita di agevolazioni, spese sostenute per correggere l’errore oppure altri pregiudizi patrimoniali provati.
Anche un mancato vantaggio può essere oggetto di richiesta, ma deve essere dimostrato con elementi concreti. Non è sufficiente indicare genericamente una perdita di opportunità o un beneficio fiscale ipotetico.
Occorre inoltre considerare l’articolo 1227 del Codice civile. Il risarcimento può essere ridotto quando il comportamento del cliente ha contribuito a produrre il danno e non sono risarcibili le conseguenze che avrebbero potuto essere evitate usando l’ordinaria diligenza.
Cosa inserire nella lettera
Una richiesta efficace deve consentire al professionista e, se coinvolta, alla sua compagnia assicurativa di ricostruire rapidamente la vicenda. È opportuno indicare almeno:
- dati del cliente e del commercialista;
- incarico professionale interessato, con data e attività affidate;
- fatto contestato, indicando cosa avrebbe dovuto essere fatto e quale comportamento viene ritenuto errato o omesso;
- data in cui il problema è emerso e comunicazioni già intercorse;
- danno subito, distinguendo le diverse voci economiche;
- importo richiesto, se già determinabile;
- documenti allegati, come dichiarazioni, ricevute, avvisi, comunicazioni dell’Agenzia delle Entrate, F24, fatture e corrispondenza;
- termine per il riscontro e modalità con cui effettuare il pagamento o formulare una proposta;
- richiesta di attivazione della polizza professionale, quando pertinente;
- riserva di ulteriori diritti e danni se le conseguenze non sono ancora completamente quantificabili.
È preferibile evitare formule generiche come “chiedo tutti i danni subiti e subendi” senza spiegare quali fatti vengono contestati. Quanto più precisa è la ricostruzione, tanto più semplice sarà valutare la fondatezza della richiesta.
Documenti da raccogliere prima dell’invio
Prima di spedire la lettera è opportuno ricostruire l’incarico affidato al commercialista. Sono particolarmente utili il contratto o preventivo professionale, le email e le PEC, la documentazione consegnata allo studio, le dichiarazioni predisposte, le ricevute telematiche, gli avvisi dell’amministrazione finanziaria e le prove delle somme pagate.
Se il rapporto professionale deve essere interrotto, può essere utile inviare separatamente una revoca dell’incarico professionale. Quando occorre recuperare fascicoli, dichiarazioni, registri o altri documenti, è disponibile anche il fac simile per la restituzione dei documenti del commercialista.
Come inviare la richiesta
La richiesta dovrebbe essere trasmessa con una modalità che permetta di dimostrarne contenuto e ricezione. La PEC è normalmente adatta quando il destinatario dispone di un indirizzo certificato; in alternativa può essere utilizzata una raccomandata con avviso di ricevimento.
La comunicazione deve essere indirizzata al professionista che ha ricevuto l’incarico. Se l’attività è stata svolta attraverso uno studio associato o una società tra professionisti, è opportuno verificare chi sia il soggetto contrattualmente responsabile e indirizzare correttamente la contestazione.
Una semplice email può essere utile per anticipare la contestazione, ma quando la lettera deve assumere anche rilevanza ai fini della costituzione in mora o dell’interruzione della prescrizione è preferibile utilizzare una modalità che consenta di provare con certezza testo e ricezione.
Richiesta di risarcimento e prescrizione
Per una domanda fondata sulla responsabilità contrattuale trova normalmente applicazione il termine ordinario di prescrizione di dieci anni. La determinazione del momento dal quale il termine decorre può però richiedere una valutazione specifica, soprattutto quando il danno emerge in un momento successivo rispetto all’errore professionale.
L’articolo 2943 del Codice civile prevede che la prescrizione sia interrotta anche da un atto idoneo a costituire in mora il debitore. Non qualsiasi comunicazione informale produce necessariamente questo effetto: la richiesta dovrebbe manifestare in modo inequivoco la volontà di far valere il diritto e contenere una richiesta precisa rivolta al professionista.
Se sono in corso termini per impugnare un avviso di accertamento, una cartella, un atto della riscossione o un altro provvedimento fiscale, l’invio della richiesta di risarcimento al commercialista non sospende tali termini. La contestazione al professionista e la difesa contro l’atto fiscale devono quindi essere gestite separatamente.
Polizza di responsabilità professionale
Il professionista iscritto a un Ordine è tenuto a disporre di un’idonea assicurazione per i rischi derivanti dall’attività professionale e deve rendere noti al cliente, al momento dell’assunzione dell’incarico, gli estremi della polizza e il relativo massimale, secondo quanto previsto dall’articolo 5 del D.P.R. 137/2012.
Nella richiesta può quindi essere domandato al commercialista di comunicare gli estremi della copertura e di aprire il sinistro presso la propria compagnia. L’esistenza della polizza non significa però che ogni richiesta venga automaticamente indennizzata: occorre verificare il periodo di copertura, le condizioni contrattuali, le esclusioni, la franchigia e il massimale.
Non va inoltre dato per scontato che il cliente possa agire direttamente contro l’assicuratore professionale come avviene in alcune discipline speciali. Normalmente il rapporto assicurativo intercorre tra professionista e compagnia e l’eventuale coinvolgimento dell’assicuratore deve essere valutato nel caso concreto.
Mediazione prima della causa
Se non si raggiunge un accordo, deve essere verificata la procedura da seguire prima di iniziare una causa. Dal 30 giugno 2023 l’articolo 5 del D.Lgs. 28/2010 comprende anche le controversie in materia di contratti d’opera tra quelle per le quali la mediazione costituisce condizione di procedibilità.
Poiché l’incarico del commercialista è normalmente qualificato come prestazione d’opera intellettuale, una controversia risarcitoria collegata all’esecuzione dell’incarico può rientrare in questa disciplina. Prima dell’azione giudiziale è quindi necessario verificare con il proprio legale l’obbligo di esperire la mediazione e individuare l’organismo territorialmente competente.
Se in mediazione viene raggiunto un accordo e tutte le parti sono assistite dagli avvocati, l’accordo sottoscritto dalle parti e dai rispettivi legali può costituire titolo esecutivo alle condizioni previste dall’articolo 12 del D.Lgs. 28/2010, senza che sia sempre necessaria una successiva omologazione giudiziale.
Esposto disciplinare e richiesta di risarcimento sono procedure diverse
Il cliente può segnalare eventuali violazioni deontologiche all’Ordine territoriale competente secondo la procedura prevista per gli esposti al Consiglio di Disciplina. La finalità del procedimento disciplinare è però verificare il rispetto delle regole professionali e, quando ne ricorrono i presupposti, applicare una sanzione disciplinare.
L’esposto disciplinare non attribuisce direttamente un risarcimento economico al cliente e non sostituisce la richiesta stragiudiziale, la mediazione o l’eventuale azione civile. I due percorsi possono riguardare gli stessi fatti, ma hanno finalità differenti.
Cosa fare se il commercialista propone un accordo
Se il professionista o la compagnia assicurativa propone il pagamento di una somma, prima di accettare è necessario verificare se l’importo viene offerto come acconto oppure come definizione completa della controversia.
Particolare attenzione va prestata a espressioni come “a saldo e stralcio”, “nulla più a pretendere” o a clausole con cui si rinuncia a ulteriori richieste. Se il danno non è ancora completamente determinato, una liberatoria definitiva può impedire successive pretese. Quando il pagamento chiude effettivamente la controversia può essere utilizzato, dopo l’incasso, un fac simile di quietanza liberatoria per risarcimento danni, adattandolo con attenzione all’accordo raggiunto.